
来源:证星公司调研
2026-11-03 13:10:06
证券之星消息,2026年11月3日潍柴动力(000338)发布公告称公司于2026年10月30日召开业绩说明会。
具体内容如下:
公司通过电话会议方式举办公司 2026 年三季报业绩交流会,管理层就公司经营表现与未来发展方向等问题与投资者进行了沟通与交流,交流主要内容包括:
1.公司三季度经营情况?
在重卡行业结构变化、经营环境复杂多变的背景下,公司不断深化调整业务结构,持续提升经营质量。2026 年前三季度,公司实现营业收入 1811.7 亿元,同比增长 6.2%;归母净利润106.6 亿元,同比增长 20.1%。其中,第三季度实现营业收入580.1 亿元,归母净利润 29.6 亿元。扣非净利润 32.2 亿元,同比增长 13.9%,环比增长 2.8%,创单季历史新高。同时,得益于业务结构的显著优化,公司三季度毛利率近 23%,同环比均实现增长。
一方面,公司动力系统业务保持基盘稳固。面对天然气重卡渗透率因高气价出现阶段性大幅回调以及新能源重卡渗透率持续走高的挑战,公司抢抓行业出口市场发展机遇,持续推动客户结构多元化,并不断拓展工程机械等其他应用领域市场;同时,依托多技术路线布局,持续推进新能源转型。另一方面,公司电力能源业务实现高速发展。面对不断增长的全球电力需求,公司凭借深耕行业多年的技术优势与包含大缸径柴发备电、燃气机主电、SOFC 在内的完善产品布局,构建起差异化竞争壁垒,在数据中心等领域实现销量显著增长,打造公司发展新引擎。
2.公司如何看待数据中心行业发展?大缸径业务发展情况?
前三季度 M系列大缸径发动机销售超 1.1 万台,同比增长40%以上。其中,数据中心柴发产品延续高增长态势,前三季度销量超 2700 台,同比增长近 200%;气发产品将于四季度开始交付,明年有望继续保持高速增长态势。
公司持续看好大缸径发动机业务的未来发展前景。数据中心业务方面,行业中长期增长逻辑清晰,电力供给成为算力扩张的核心约束,行业对高可靠、快速部署的分布式电源需求持续提升,柴发、气发产品具备明确的增长空间与较强的增长持续性。同时,其他应用场景的边界也在持续拓宽。在此背景下,公司稳步推进市场拓展,深化与合作伙伴的渠道对接与协同,对业务后续发展保持乐观判断。
3.如何展望天然气发电产品未来发展前景?
在电力供给承压背景下,天然气发电产品部署灵活度高,是适配大型规模数据中心的优选离网发电方案,同时在分布式能源电站等其他领域具备广阔应用空间。公司持续看好该业务中长期增长空间,将把握行业发展机遇,基于全新技术平台,不断丰富产品矩阵,依托技术性能优、产能准备足与产品交付快的优势,持续拓展市场,推动市占率稳步上行。4.SOFC业务进展如何?
SOFC 在算力园区、工业发电等场景优势明显,具备运行高效、低碳静音、燃料灵活、部署便捷的特点,适配未来电力需求。公司 SOFC 产品在发电效率、使用寿命、运行可靠性与成本管控方面具有较强竞争力。目前,公司正在按计划推进产能建设,持续夯实产业化能力,积极对接客户需求,稳步推进市场拓展。
5.公司新能源动力系统业务表现?
公司以多技术路线布局、完备产能配套为支撑,灵活顺应行业结构性变革趋势,持续深化新能源战略转型。前三季度,公司新能源动力系统业务增速显著,实现动力电池销量9.3GWh,同比增长超 140%。在行业新能源渗透率持续走高的背景下,公司将积极做好产能上量准备与市场拓展工作,不断提升业务利润水平。
潍柴动力(000338)主营业务:动力系统业务、商用车业务、农业装备业务、智慧物流业务、电力能源业务。
潍柴动力2026年三季报显示,前三季度公司主营收入1811.71亿元,同比上升6.21%;归母净利润106.59亿元,同比上升20.06%;扣非净利润93.39亿元,同比上升17.1%;其中2026年第三季度,公司单季度主营收入580.08亿元,同比上升1.03%;单季度归母净利润29.57亿元,同比下降8.56%;单季度扣非净利润32.2亿元,同比上升13.9%;负债率64.1%,投资收益17.29亿元,财务费用8.89亿元,毛利率21.92%。
该股最近90天内共有22家机构给出评级,买入评级19家,增持评级3家;过去90天内机构目标均价为36.24。
以下是详细的盈利预测信息:
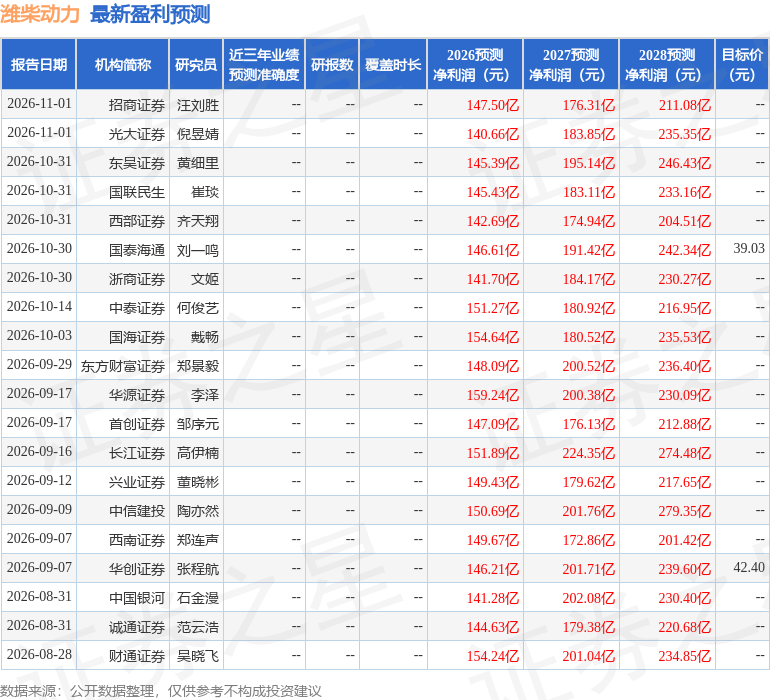
融资融券数据显示该股近3个月融资净流入1.13亿,融资余额增加;融券净流入6387.7万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
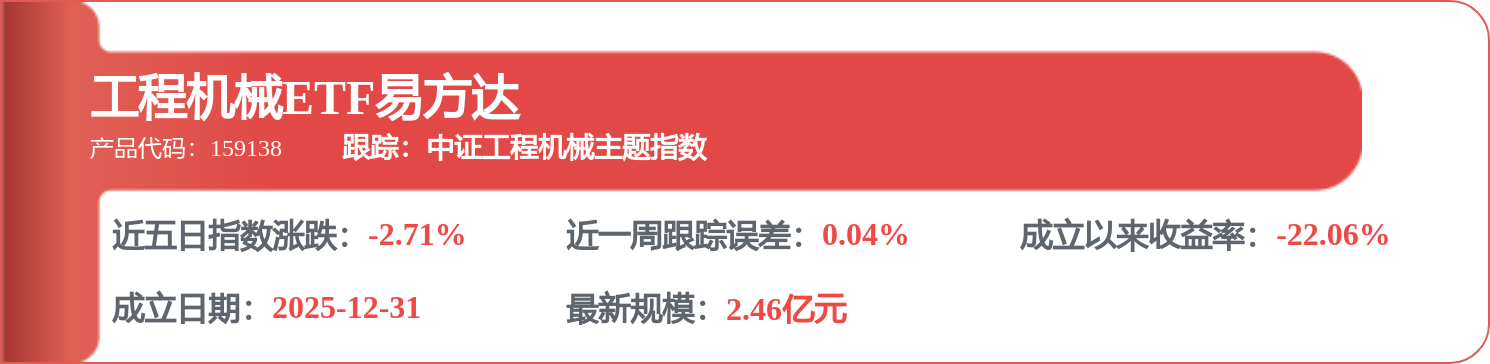
相关 ETF
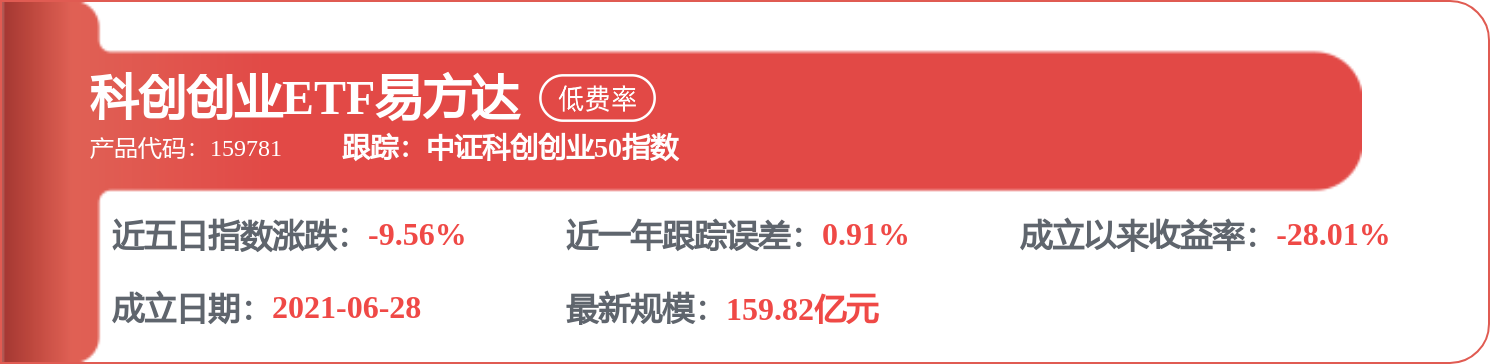
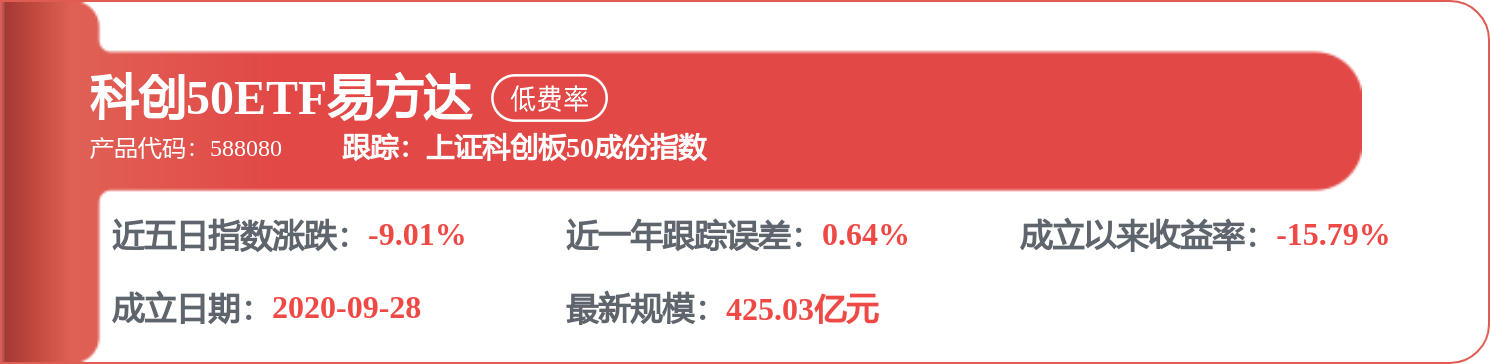
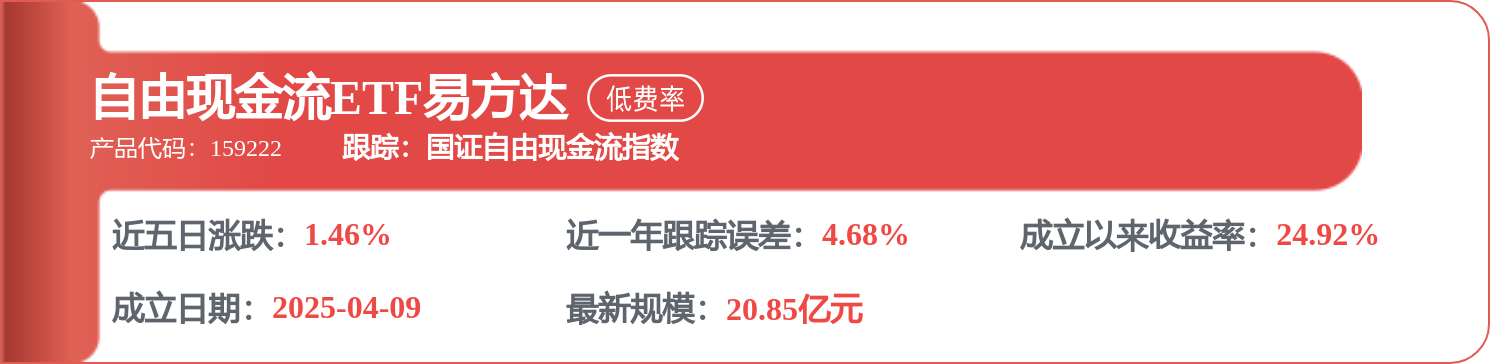

证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




