
来源:证星公司调研
2026-11-03 13:04:56
证券之星消息,2026年11月3日创世纪(300083)发布公告称公司于2026年11月2日接受机构调研,博时基金管理有限公司谢泽林、广发基金管理有限公司云柯、国泰基金管理有限公司张阳、合众资产管理股份有限公司胡纪元、红土创新基金管理有限公司钟云、华宝基金管理有限公司易镜明、交银保险资产管理有限公司曹锐钢、摩根士丹利基金管理(中国)有限公司李子扬、南京青云合益投资管理有限公司陆如林、鹏华基金管理有限公司胡颖、平安基金管理有限公司季清斌、北京源益私募基金管理有限公司张雷、上海钦沐资产管理合伙企业(有限合伙)高磊、上海润义投资管理有限公司陆懿晨、申万菱信基金管理有限公司谢欣雨、深圳鑫融长弘投资管理有限公司戴溪、太平基金管理有限公司袁晓宣 闫庚威、太平养老保险股份有限公司张凯、太平资产管理有限公司赵洋、泰信基金管理有限公司吴秉韬、万和证券股份有限公司赵维卿、万家基金管理有限公司孙远慧、北京泽铭投资单河、Willing Capital Management Limited朱宏达、西部利得基金管理有限公司冯皓琪、玄卜投资(上海)有限公司韦琦、阳光资产管理股份有限公司李曦辰、银河基金管理有限公司于嘉馨、银华基金管理股份有限公司陈晓雅、甬兴证券有限公司徐晓浩、中信期货有限公司魏巍、中银国际证券股份有限公司刘航、投资者、长城基金管理有限公司谭小兵 余欢、长盛基金管理有限公司罗世超、创金合信基金管理有限公司梁雪、东北证券赵宇阳 汪志洋 韩金呈 吴肖寅 胡宝莹、工银瑞信基金管理有限公司刘伟琳、广东正圆私募基金管理有限公司侯昭慧参与。
具体内容如下:
问:答环节
答:一、问环节
1、I硬件相关设备需求目前处于什么阶段?公司客户覆盖及竞争优势如何?
I硬件是公司2026年业务增长最快的应用领域。2025年行业以打样及小批量为主,2026年进入规模量产,客户单笔采购由小规模逐步向批量交付提升。设备方面,公司以钻铣加工中心、立式加工中心、型材加工中心、数控车床等机型组合,覆盖液冷板、分水器、散热器、鳍片、冷头、热管等散热结构件,以及光模块铝合金壳体、钨铜结构件、陶瓷件等精密件加工。公司I硬件领域相关客户主要分布于I服务器及算力硬件产业链的零部件制造环节。液冷散热领域,为冷板、CDU(冷却液分配单元)、快接头、分水器、歧管等散热部件及系统厂商及其配套加工企业;光通信领域,为光模块接口及光通信硬件的精密结构件加工厂商;此外还包括部分下游头部客户及其零部件供应商、代工厂。
公司在该领域的竞争优势主要体现在(1)客群优势I硬件客户群与公司传统3C消费电子和新能源汽车客户群高度重合;(2)产品线齐全公司产品齐全,可提供I硬件精密加工领域全制程设备组合;(3)产能优势公司柔性产能弹性较大,客户订单交付周期有保障。
2、具身智能板块的客户合作及设备销售情况如何?
公司在该领域布局较早,公司成立了具身机器人研发实验室,针对具身机器人结构件加工需求,针对性开发机床产品,提供全套精加工解决方案。加工场景主要集中于关节部件、减速器、丝杠、齿轮、灵巧手、躯干及骨架等精密结构件;产品以五轴钻攻机、五轴立式加工中心及数控车床为主,可覆盖粗加工、半精加工到精加工的多工序需求。目前下游行业整体仍处于量产早期,公司将其作为重点培育的新兴板块,持续密切跟踪下游行业发展动态。
3、2026年3C板块经营情况及2027年增长驱动因素有哪些?
3C仍是公司基本盘。核心产品钻铣加工中心于2022年入选工信部“制造业单项冠军产品”,市场份额位居行业前列,已基本实现3C领域核心客户全面覆盖。行业端,折叠屏渗透率提升、钛合金等新材料应用、新形态结构件增加,以及I端侧产品的应用普及,会提升单件产品加工工序与工时,对高精度、高稳定性、高可靠性机床设备形成增量需求;公司亦通过高速加工中心覆盖玻璃等非金属材料加工,积极开拓增量市场。
4、公司在物理I及I端侧设备领域的布局如何?
公司内部将传统3C定义为“旧3C”、叠加物理I的3C产品定义为“新3C”,新3C产品涵盖I眼镜、R设备、I pin及衍生端侧产品。公司产品已基本实现3C领域核心客户全面覆盖,服务紧贴下游客户需求,近年来适时根据客户需求针对I端侧设备测试打样。
5、新能源汽车领域的拓展及高端五轴机床国产替代进展如何?
前三季度新能源领域新签订单增长势头良好,国产替代进展有序推进。增长主要来自三个方面一是聚焦新能源汽车,而非传统燃油车,新能源汽车三电系统的加工与国产机床设备适配度高;二是聚焦国产替代,凭借良好的产品性能、稳定且自主可控的供应链交付能力、成本性价比等多重竞争优势,紧抓国产替代发展机遇;三是聚焦一体化压铸后端加工。随着一体化压铸、轻量化等工艺普及,铝件精加工设备需求持续提升,国产设备在交付周期、性价比与服务响应方面的优势有望进一步体现。
6、2026年前三季度盈利能力改善的原因及持续性如何?
第三季度单季毛利率25.25%、环比提升1.44个百分点,主要来自专用机型占比提升、产品结构优化以及降本增效措施落地。公司通过机型迭代与场景定制提升产品附加值,通过供应链管理与自动化产线提升制造效率,并对价格审批与授权体系进行优化。未来毛利率仍将受产品结构与市场竞争等因素影响,存在一定波动,公司将持续推进降本增效与产品高端化。
7、公司在手订单情况如何,国内外产能及交付体系如何规划?
目前公司在手订单充足,产能处于爬坡阶段。公司总部位于深圳,在东莞、苏州、湖州、宜宾及越南布局生产基地,其中湖州基地为制造总部。公司经营模式采用“微笑曲线”理论,聚焦研发和销售两端高附加值价值链活动,生产环节采用核心零部件自主设计委外生产模式,以总装方式对产品总装配工艺进行严格把关,把控生产质量。公司经营模式具备柔性产能特征,产能弹性较大,可在行业需求集中释放时快速响应大额订单。越南租用生产基地已于2025年正式投产,公司正按计划推进越南自有土地厂房建设,以进一步提升海外交付与服务能力。
8、公司在数控系统、导轨、主轴刀库等核心功能部件方面的布局如何?
2026年前三季度公司研发费用1.15亿元、同比增长11.36%,主要投向整机可靠性提升、智能电主轴、高精度转台等核心功能部件以及数控系统开发。
9、展望未来一至两年,公司主要增长动力及需关注的验证节点有哪些?
公司增长动力驱动主要来自一是I硬件,2026年I硬件板块受算力驱动快速增长,当前以海外应用需求为主,未来伴随国内I及物理I、端侧I发展有望进一步带动机床设备市场需求;二是3C业务陆续修复增长;三是新能源与具身智能等新兴业务板块持续贡献增量。公司将根据新增订单、下游客户资本开支规划及落地进度及下游行业竞争格局变化,综合判断并持续跟踪下游行业景气度情况,加速新产品研发与客户验证,深耕存量客户并拓展新客户,弹性规划管控产能。
10、公司今日披露实际控制人提议购股份的公告,请介绍具体情况及公司考虑?
2026年11月2日公司披露了《关于收到实际控制人、董事长、总经理提议公司购股份的提示性公告》,董事长提议公司以自有资金和自筹资金,通过集中竞价交易方式购部分公司股股份,购金额为1亿元-2亿元,购股份拟用于员工持股计划或股权激励。本次提议体现了实际控制人对公司中长期发展前景及内在价值的信心。后续公司将按照相关监管规定履行必要审议披露等程序,具体购价格区间、购数量、实施期限以公司披露的购方案公告为准。
创世纪(300083)主营业务:数控机床的研发、生产及销售。
创世纪2026年三季报显示,前三季度公司主营收入54.47亿元,同比上升42.38%;归母净利润5.76亿元,同比上升65.6%;扣非净利润5.8亿元,同比上升70.1%;其中2026年第三季度,公司单季度主营收入22.43亿元,同比上升61.98%;单季度归母净利润2.75亿元,同比上升139.76%;单季度扣非净利润2.73亿元,同比上升122.43%;负债率58.42%,投资收益4106.61万元,财务费用1973.91万元,毛利率24.57%。
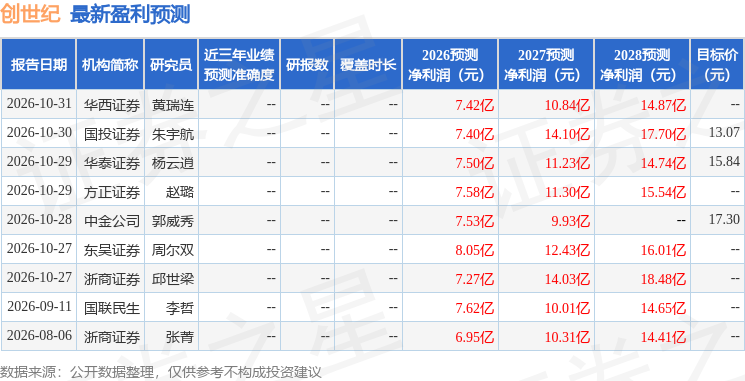
该股最近90天内共有8家机构给出评级,买入评级4家,增持评级4家;过去90天内机构目标均价为15.4。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出5961.29万,融资余额减少;融券净流出91.31万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




