
来源:证星研报解读
2026-09-29 14:05:21
中邮证券有限责任公司王晓萱,王思近期对捷成股份进行研究并发布了研究报告《上半年净利润同比增长,精品AI短剧加速落地》,给予捷成股份买入评级。
捷成股份(300182)
事件
公司发布2026年半年报,26H1实现营业收入10.03亿元,同比下降26.64%;归母净利润1.61亿元,同比增长10.47%;扣非归母净利润1.64亿元,同比增长10.44%。同时,公司推进与咪咕的精品AI内容合作,AI仿真人中剧《山海经密码》定档9月28日在咪咕视频全网首发,进一步体现AI内容制作与发行能力的落地。
投资要点
收入承压背景下实现利润增长,关注盈利改善的持续性。26H1公司收入下降主要受到影视行业调整、影视剧版权运营收入减少影响。26H1,公司毛利率为31.17%,同比+6.36pct;营业成本下降包含业务收缩、版权采购减少及版权摊销方法变更等因素。同期投资收益为0.54亿元,上年同期为亏损230.29万元,对利润形成支撑;经营活动现金流净额为3.81亿元,同比下降52.64%。我们认为,公司上半年利润端表现好于收入端,后续看好公司版权主业企稳及新业务收入兑现。
《山海经密码》定档咪咕,AI精品内容进入市场验证阶段。《山海经密码》全程依托捷成股份自主搭建的AI产能中心完成。公司围绕影视工业的关键环节,自研形成了相互衔接的AI智能体矩阵:剧本环节由“剧现”智能体承担创意梳理与改编;镜头与画面生成由视频创作智能体矩阵完成;二创物料则由“ChatPV”智能体支撑短视频切片与二次传播。各智能体之间数据互通,形成从剧本到成片的AI化生产链路。我们认为,其意义在于将AI制作能力与平台发行渠道结合,为精品AI中短剧的用户接受度和商业回报提供验证样本。神话题材涉及异兽、奇幻场景等视觉表达,具备探索AI制作的应用空间;若能兼顾人物一致性、叙事质量与制作效率,有望拓宽此类内容的开发边界。与咪咕合作也有望帮助公司积累平台交付、内容运营和受众反馈经验,为后续项目复制提供基础。
AI产能中心与项目储备同步推进,关注从单项目落地向持续交付转化。26H1,公司上半年新设AI产能中心,配置3个精品IP孵化工作室、8支AI制作团队,储备优质IP超100个,并披露可实现年产精品项目50部以上;《一双绣花鞋》计划于10月上线,《仵作学堂》《民国异闻录》等项目推进中。公司同时围绕剧本、动漫和视频制作布局AI智能体,并将生产能力与既有发行渠道结合。我们认为,IP储备、制作团队和发行渠道的协同,有望提升内容开发与交付效率;看好公司后续业务产能转化为有效上线项目,并形成可持续的单项目回报。
盈利预测与投资建议
我们认为,公司正依托版权运营及渠道积累拓展AI内容业务,《山海经密码》定档为精品AI中短剧商业化提供了新的观察窗口。随着AI制作效率和项目商业回报逐步得到验证,新业务有望成为公司增长的重要补充。我们预测公司2026~2028年营业收入为28.15/30.86/33.82亿元,归母净利润为3.02/3.65/4.07亿元,维持“买入”评级。
风险提示:
市场竞争加剧,影视行业回暖不及预期,AI产业发展不及预期,新业务经营不及预期等。
最新盈利预测明细如下:
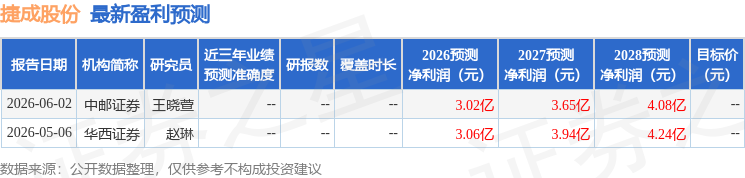
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29




