
来源:证星研报解读
2026-09-29 12:18:51
开源证券股份有限公司赵悦媛,邓健全,赵旭杨近期对千里科技进行研究并发布了研究报告《公司首次覆盖报告:深耕物理AI,积跬步以至千里》,首次覆盖千里科技给予买入评级。
千里科技(601777)
汽车行业老兵,智驾&物理AI新星
公司是国内领先的智驾及汽车智能化解决方案供应商。历史上整合了吉利研究院、极氪智驾、迈驰等多方力量,由前荣耀CEO赵明以及前旷视CEO印奇领衔打造物理AI新兴力量,形成了原生AI开发的底层能力和组织架构。未来公司终端布局维持稳健增长,科技业务有望广泛受益于汽车智能化产业趋势,在智驾、座舱以及Robotaxi乃至具身智能领域大放异彩,同时面向更广阔的市场空间,有望呈现优异成长。我们预计公司2026-2028年实现收入159.82/217.06/257.43亿元,实现归母净利润1.70/5.06/8.28亿元,EPS分别为0.04/0.11/0.18元/股,当前股价PE分别为224.0/75.3/46.0倍,首次覆盖给予“买入”评级。
汽车智能化市场空间广阔,AI时代智驾、智舱、Robotaxi全面革新
智能座舱:人机交互中枢,AI应用在座舱内无缝衔接。据灼识咨询,全球智能座舱解决方案总收入2025年为4296亿元,预计2030年达8619亿元。智能驾驶:2025年中国及全球L2+及以上乘用车普及率将分别超过29.4%和24.2%。全球2025年智驾解决方案市场达3132亿元,到2030年将进一步扩大至8448亿元,年化复合增速22%。Robotaxi:技术、法规、商业化持续演进,2030年全球市场有望突破81亿美元。在此之外,更广阔的物理AI市场孕育更多机会。
起于汽车智能化,向更广阔物理世界进发
AI原生基因驱动:公司创始人团队强大,具备原生AI基因,同时集合了阶跃星辰、爱芯元智、天数智芯等诸多合作伙伴。具有强大的基础模型构建能力,发力智驾、智舱、Robotaxi及具身,具有底层技术构建能力的优势。产品有望量价齐升:智驾产业中规模为王,公司承接吉利智能化东风,不断获取新客户,目标2027-2028年每年分别新增270-330万以及350-400万套智驾解决方案出货。目标2030年全球有超过30万辆Robotaxi搭载千里科技解决方案。新业务模式孕育:2026年公司战略发布新品牌游心,更深入的介入到整车定义和开发,将AI发挥到淋漓尽致,未来有望带来更广阔市场空间。
风险提示:产品研发进度不及预期、市场需求不及预期、市场竞争激烈。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李恒光研究员团队对该股研究较为深入,近三年预测准确度均值为75.65%,其预测2026年度归属净利润为盈利1.69亿,根据现价换算的预测PE为210.75。
最新盈利预测明细如下:
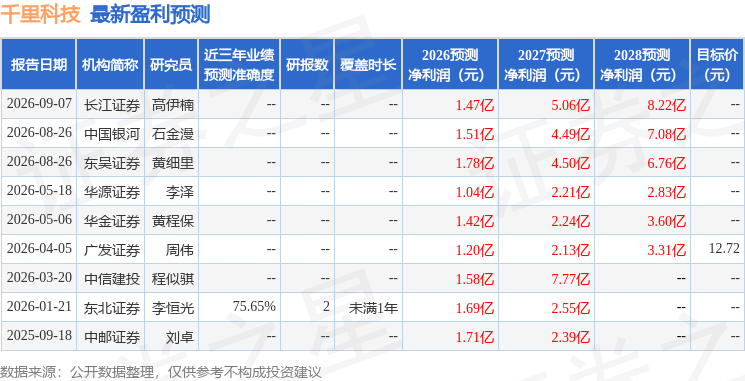
该股最近90天内共有3家机构给出评级,买入评级3家。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29




