
来源:证星研报解读
2026-09-29 12:18:49
中航证券有限公司梁晨,张超,闫政圆近期对国睿科技进行研究并发布了研究报告《2026年中报点评:军贸放量推动毛利率新高,大额关联交易展现增长信心》,给予国睿科技买入评级。
国睿科技(600562)
报告摘要
事件:公司8月25日公告,2026H1实现营收(17.27亿元,+0.33%),归母净利润(2.93亿元,-16.20%),毛利率(43.82%,+2.54pcts),净利率(16.91%,-3.37pcts)。26Q2实现营收(12.19亿元,同比-10.20%,环比+140.25%),归母净利润(2.16亿元,同比-21.33%,环比+179.57%),毛利率(46.76%,同比+6.28pcts,环比+10.01pcts),净利率(17.72%,同比-2.43pcts,环比+2.75pcts)。
背靠电科14所,雷达装备技术水平国内领先。公司是电科14所下属上市平台,聚焦于“雷达装备业务”、“工业软件及智能制造业务”及“轨交业务”的布局和发展。在防务雷达及其他雷达整机方面,公司以子公司国睿防务及南京恩瑞特为业务主体;在工业软件领域,公司依托国睿信维提供综合解决方案。公司立足“军工电子主力军、网信事业国家队、国家战略科技力量”的定位,聚集雷达装备及相关系统、工业软件及数字化解决方案等朝阳产业,以新一代网络信息技术为核心驱动力,促进工业互联网技术与高端装备制造相融合,提升雷达装备及相关系统的数字化、智能化水平;利用自主工业软件、大数据技术,构建数字化应用生态,实现“产业数字化、数字产业化”目标。
雷达装备产品结构优化显露成效,26H1营收及毛利率创下历史新高。
公司8月25日公告,2026H1营收(17.27亿元,+0.33%)略有增长,创下历史新高,主要系雷达整机与相关系统产品交付良好,收入保持平稳,归母净利润(2.93亿元,-16.20%)明显下降,主要系应收账款坏账损失(1.76亿元,去年同期1.18亿元)大幅增加所致,毛利率(43.82%,+2.54pcts)创下历史新高,主要系高毛利雷达整机与相关系统产品收入占比提升,营业成本下降所致,净利率(16.91%,-3.37pcts)有所下降。
26Q2实现营收(12.19亿元,同比-10.20%,环比+140.25%),归母净利润(2.16亿元,同比-21.33%,环比+179.57%),毛利率(46.76%,同比+6.28pcts,环比+10.01pcts),净利率(17.72%,同比-2.43pcts,环比+2.75pcts),总体看26Q2营收业绩同比有所下降,环比提升主要受季节性因素影响。分业务来看:
1、雷达装备及相关系统业务:2026H1收入15.72亿元,同比略有增长(+1.42%),收入占比91.06%、同比略有提升(+2.80pct)。2026H1公司持续加强国际市场拓展,推动重点项目交付,高端装备国际市场影响力进一步提升;X波段相控阵天气雷达取得气象专用技术装备使用许可证,先后中标山东、河南、陕西等地项目;空管雷达业务稳定发展,完成香港机场空管一二次雷达项目首批产品出厂验收,场面监视雷达产品获民航正式许可证;取得济南数字低空飞行管理服务监视与反制系统项目,打造低空经济样板工程;持续拓展高压脉冲电源在可控核聚变等前沿领域应用。
2、工业软件及智能制造业务:2026H1收入0.86亿元,同比略有增长(+3.20%),收入占比4.96%、同比略有下降(-0.13pct)。2026H1公司持续优化市场营销机制,深度参与第四届中国汽车行业智能制造产业大会、2026智能制造发展论坛等展会;维系战略性客户合作,航空、电子、船舶等行业头部企业订单持续落地;完成家电行业头部企业集团数字化研发平台、航空技术研究所设计仿真验证管理平台等重点项目交付验收或上线,持续提升REACH睿知工业软件套件工程化应用性能,树立国产替代典型示范。
3、智慧轨交业务:2026H1收入0.69亿元,同比明显下降(-21.68%),收入占比3.99%、同比有所下降(-2.66pct)。2026H1公司积极开拓市场,信号系统业务成功中标南京地铁1-10号线联络线改线工程信号系统改造等项目,助力宁马铁路项目顺利开通;城轨信息化业务态势良好,中标太原轨道交通一号线信息化项目,并以联合体形式中标南京地铁1号线综合监控系统设备改造项目。
公司积极费控收获成效,汇兑损失阶段性影响财务费用。2026H1公司销售费用(0.24亿元,-18.66%)明显下降,主要系本报告期内公司加强费用管控,销售费用有所减少所致;管理费用(0.52亿元,-1.94%)略有下降;财务费用(0.49亿元,+155.71%)大幅增加,主要系本报告期因人民币对美元升值影响,美元资产产生汇兑损失0.52亿元,上年同期为汇兑损失0.21亿元所致;研发费用(0.75亿元,-1.36%)略有下降。综合来看公司三费率(7.21%,+1.33pcts)略有上升。
军贸业务拉长回款周期,公司积极备产以应对需求。2026H1公司经营活动现金流净额(-3.97亿元)同比明显转负,主要系受军贸雷达回款周期长影响,本报告期销售回款较上年同期减少1.61亿元,采购付款较上年同期增加1.98亿元所致;投资活动现金流净额(-0.15亿元)有所减少,主要系本报告期购建固定资产等长期资产支付的现金较上年同期增加0.10亿元所致;筹资活动现金流净额(0.01亿元)由负转正(上年同期为-0.68亿元),主要系本报告期取得金融机构短期借款较上年同期增加1.25亿元,归还金融机构短期借款较上年同期增加0.58亿元所致。资产负债表方面,存货(20.54亿元)较期初增加13.02%,其中原材料(5.76亿元)较期初快速增长32.73%,表明公司积极备货备产,若后续订单顺利交付,有望进一步增厚公司业绩。
主责主业核心地位凸显,数字经济发展动能强劲。公司聚焦雷达装备业务、工业软件及智能制造业务及轨交业务,具体来看:
①雷达装备业务:
在防务雷达领域,基于新型作战平台的引进、现有平台的更新升级等,全球军用雷达市场总产值呈现稳步增长态势。随着我国军用雷达技术水平不断提升,雷达装备代际更替进程持续向前,军用雷达迎来了更为广阔的国内、国际市场空间,公司新型武器定位雷达受到多个国际用户青睐。
雷达装备及相关系统板块,公司持续完善空地一体的全领域、全谱系雷达系统产品体系,积极开展X波段相控阵测雨雷达、场面监视雷达、多点定位系统、智慧气象协同观测系统、小型化多功能器件、高压脉冲电源等产品技术攻关升级。公司研制的标准型X波段双线偏振一维平面相控阵天气雷达获颁气象专用技术装备使用许可证。
②工业软件及智能制造业务:
随着制造强国、工业数字化转型的快速推进,企业对智能制造需求强劲,智能制造产业市场空间有望进一步打开,呈现出加速发展态势;此外中美贸易摩擦对高端工业软件、核心制造装备国产替代具有催化提速作用。
工业软件与智能制造板块,聚焦大型高端装备制造领域,推动信息技术与先进制造技术深度融合,迭代完善自主可控工业软件产品体系。积极开展三维可视化技术、智能化工艺等重点技术攻关;深化AI技术在PLM领域的融合应用,构筑国产高端数字主线/PLM的行业领先优势。
③智慧轨交业务:
根据国家“双碳”战略部署,我国轨道交通产业将向建设“智能、绿色”城轨方向发展,行业发展趋势呈现新特点,公司围绕轨道交通自主化、智能化发展新战略,以信号系统为核心、全面推进轨道交通信息化建设,助力实现交通强国。
公司推进“建、运、维”一体化解决方案产品迭代升级,拓展以信号为核心的多专业集成业务领域,开展多模态感知融合、虚拟化安全计算表决等技术研发;南京地铁线网智能调度系统建设项目通过中国城市轨道交通协会验收。
投资建议:公司雷达装备及相关系统产品技术水平国内领先,为国内外各客户提供全谱系预警探测装备,同时公司立足雷达主责主业拓展数字经济产业,布局工业软件、智能制造及智慧轨交领域,赋能公司长期发展,具体建议如下:
1、公司雷达产品在国内外市场拓展顺利,同时公司拓展相控阵技术民品应用,公司2026年预计向关联人销售产品、商品、提供劳务产生的关联交易额为51.74亿元(+72.40%)大幅增加,主要系上年部分销售合同延期至今年,以及军贸雷达订单预计增加,为对应业务提供增长指引;
2、公司稳步推进工业软件及智能控制、智慧轨交业务订单落地,将进一步增厚公司利润;
3、公司背靠电科14所,有望充分享受股东技术及产业实力带来的利益;
我们预计公司2026-2028年的营业收入分别为36.34亿元、41.40亿元和49.23亿元,归母净利润分别为7.14亿元、8.89亿元和10.73亿元,EPS分别为0.58元、0.72元和0.86元,维持“买入”评级。
风险提示:产品价格波动,下游需求波动等
最新盈利预测明细如下:
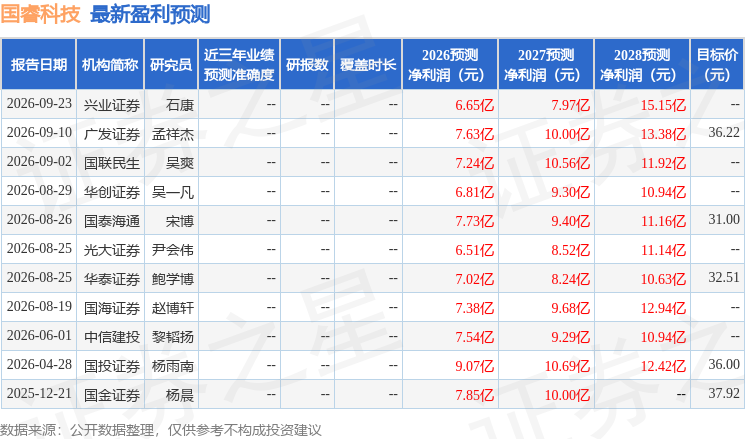
该股最近90天内共有8家机构给出评级,买入评级5家,增持评级3家;过去90天内机构目标均价为34.98。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29




