
来源:证星公司调研
2026-09-23 11:09:29
证券之星消息,2026年9月22日河钢资源(000923)发布公告称广发证券陈凯丽 冯伟珉、中银国际王瑾、华商基金丁玺澄、西部利得基金管浩阳、博道基金江思帆、平安基金章小韩、海南时代共赢姚鹏于2026年9月22日调研我司。
具体内容如下:
问:预测今明两年有严重的厄尔尼诺气候,南非公司会不会再次出现洪涝灾害,公司有没有相应的灾害预防及应对措施 ?
答:厄尔尼诺气候对南非东北部林波波省影响是降雨量减少、高温干旱、蒸发加剧,对比拉尼娜导致降雨增加情况相反。今年洪灾发生后,公司已对井下排水、防水系统做了进一步增强和完善。
问:铜二期项目使用了自然崩落法,因为国内使用自然崩落法的企业不多,公司是否有技术储备?
答:公司铜二期项目采用自然崩落法,是结合矿山地质条件、矿体赋存状态等因素综合论证确定的开采方案。自然崩落法具备采矿能力大、生产效率高、开采成本低等优势,成本水平接近露天开采,经济效益突出。
公司铜一期项目已成功应用自然崩落法开采,积累了成熟的工程实践经验与稳定的技术操作能力,形成了相应的技术储备与人才队伍,能够为铜二期项目安全、高效、稳定生产提供有力支撑。问公司铜矿二期采用的自然崩落法具体是什么采矿工艺?为什么该工艺会导致项目产能爬坡周期远长于普通矿山?
自然崩落法是大型深部地下金属矿山的主流成熟开采技术,核心原理是无需对矿体进行大规模钻孔爆破采矿,通过在矿体深部开挖拉底空腔,利用矿体自身重力和深部地压作用,使矿体逐步自然崩落,再通过配套的井下放矿、出矿系统实现集中出矿,具备开采成本低、规模化生产能力强的长期核心优势。该工艺的产能爬坡周期相对普通矿山更长,核心原因是为保障井下深部开采的安全生产,拉底空间开挖、矿体崩落控制、放矿漏斗逐步开启、井下大型设备磨合、深部地压实时监测与管控等核心环节均需循序渐进、稳步推进,无法实现短期快速提产。
问:公司经营战略是什么?
答:公司始终将“深耕资源领域、实现可持续健康发展”作为核心战略目标。展望 2026 年,我们将坚持全球化视野,积极把握资本市场窗口期,敏锐捕捉优质并购机遇;对内则致力于深化矿区精益运营,通过精细化手段全面摸清并盘活资源赋存状况。通过“外拓并购+内优运营”双轮驱动,稳步扩大产业规模,激活公司价值跃升的澎湃动能。
问:铜二期受洪灾影响后目前恢复情况如何?相关保险理赔推进到哪一步了?
答:铜二期项目主体工程已基本建设完成,目前处于产能爬坡阶段。2026 年初受南非极端强降雨及洪涝灾害影响,井下生产一度暂停,截至 6 月中旬,井下积水已全部排净、清淤及设备检修调试完成,工况恢复至灾前水平,产能爬坡工作有序推进。本次洪灾涉及损失的保险定损、审核理赔流程周期较长,公司正全力对接保险公司,积极推动赔付相关工作。
河钢资源(000923)主营业务:从事业务为铜、铁矿石和蛭石的开采、加工、销售。
河钢资源2026年中报显示,上半年度公司主营收入21.22亿元,同比下降24.81%;归母净利润-1.29亿元,同比下降149.24%;扣非净利润-8921.84万元,同比下降134.05%;其中2026年第二季度,公司单季度主营收入12.14亿元,同比下降23.43%;单季度归母净利润-1.52亿元,同比下降211.31%;单季度扣非净利润-1.12亿元,同比下降182.13%;负债率25.13%,投资收益998.95万元,财务费用-2769.5万元,毛利率42.57%。
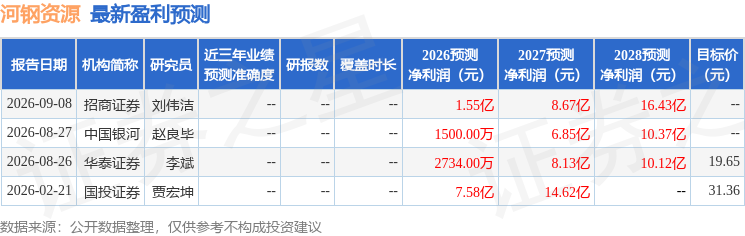
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为19.65。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入2930.87万,融资余额增加;融券净流入229.4万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-23
证星公司调研
2026-09-23
证星公司调研
2026-09-23
证星公司调研
2026-09-23
证星公司调研
2026-09-23
证星公司调研
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23




