
来源:证星研报解读
2026-09-18 15:00:50
东海证券股份有限公司商俭近期对中航西飞进行研究并发布了研究报告《公司简评报告:业绩阶段承压,毛利率与现金流改善》,给予中航西飞增持评级。
中航西飞(000768)
投资要点
事件: 2026年上半年公司实现营业收入141.86亿元,同比下降26.94%;归母净利润4.90亿元,同比下降28.91%;扣非归母净利润4.58亿元,同比下降29.80%。 报告期内公司毛利率8.13%,同比提升0.86pct;归母净利率3.45%,同比下降0.10pct。 飞机产品收入139.96亿元,同比下降27.33%,占收入98.66%;毛利率8.26%。
收入规模下降推升期间费用率, 经营活动现金净流出大幅收窄。 上半年销售、管理、研发和财务费用率分别为0.16%、 2.71%、 0.27%和0.36%,同比分别+0.04pct、 +0.27pct、+0.01pct和+0.71pct。财务费用由上年同期-0.68亿元转为0.50亿元,主要系利息收入减少、汇兑损失增加,其中汇兑损失0.53亿元。上半年公司销售商品、提供劳务收到的现金135.43亿元,同比增长166.65%;经营活动现金流净额-6.39亿元,较上年同期改善112.75亿元。
国产大飞机配套交付稳定,产能建设有序推进。 公司是C909、 C919、 AG600及新舟系列等国产大中型民机的重要机体结构供应商,报告期内C909、 C919项目部件交付稳定并持续提升产能,交付进度满足客户需求; C929已中标后机身前段、缝翼、副翼、小翼等工作包。公司围绕客户速率目标推进C919机翼装配产线工装设计、关键设备采购安装调试,并通过数字化节点管控和精益柔性生产提升准时交付能力。
民机与国际转包业务持续拓展,技术创新夯实长期竞争力。 公司积极开拓民机与国际转包市场,空客A320系列机翼、机身项目交付速率稳步提升,并因A320机翼项目速率提升获得空客中国“上速率冠军”奖;上半年公司海外收入8.77亿元,同比增长3.89%。公司持续加强数智航空能力建设,依托大飞机创新原孵化“大飞机智能装配专业技术实验室”,“航空高端装备中试基地”获批建设,并前瞻布局无人运输、有人无人协同、复材结构件及增材制造等方向。
投资建议: 公司是国内大中型军用飞机制造领域龙头企业,“军机+民机”双轮驱动布局持续深化,公司国产大飞机民机部件交付放量和军机业务稳步发展。 考虑公司市场收入阶段性承压,我们调整公司预测2026-2028年公司归母净利润分别为12.49亿元、 13.67亿元、15.94亿元(原2026-2028预测为12.49/14.66/17.23亿元), 当前股价对应PE分别为49.47/45.19/38.75倍, 维持“增持”评级。
风险提示:宏观经济发展风险;生产运营风险;研发不及预期风险;国际贸易风险。
最新盈利预测明细如下:
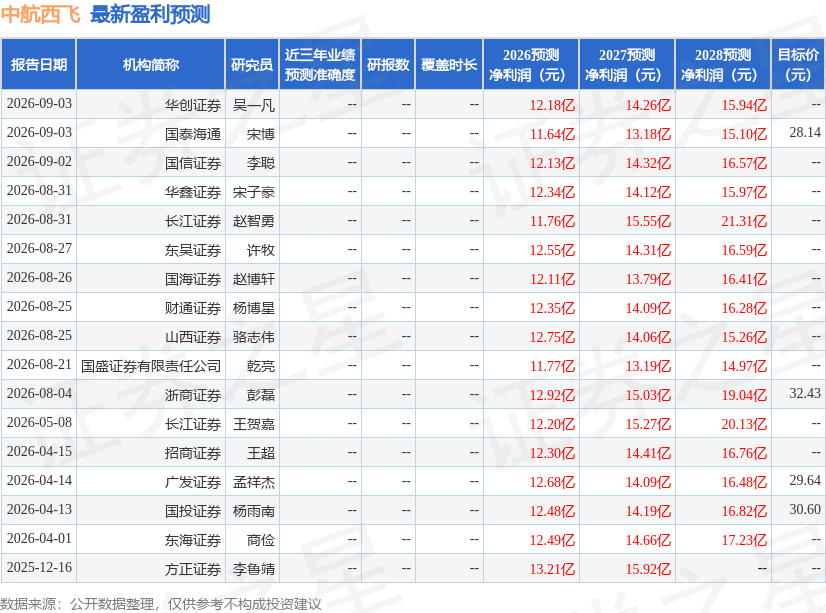
该股最近90天内共有13家机构给出评级,买入评级10家,增持评级3家;过去90天内机构目标均价为30.84。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-17
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18




