
来源:证星研报解读
2026-09-18 07:55:21
太平洋证券股份有限公司刘强,钟欣材近期对帝科股份进行研究并发布了研究报告《帝科股份2026年中报点评:低银无银产品出货快速提升,存储芯片业务快速增长》,给予帝科股份买入评级。
帝科股份(300842)
事件:公司近日发布2026年半年报。2026年上半年实现营业收入116.64亿元,同比增长39.86%;归属母公司净利润0.37亿元,同比下降46.90%;扣非归母净利润1.62亿元,同比增长83.61%。2026年第二季度,实现营业收入50.97亿元,同比增长18.99%,环比下降22.38%;归属母公司净利润0.23亿元,同比下降35.86%,环比增长55.59%;扣非归母净利润-0.35亿元,同环比转亏。
受到银点和汇率波动影响,非经常性项目亏损额度较大。报告期内,公司为应对采购成本、银粉价格波动风险,公司通过白银期货合约进行对冲操作,并进行了白银租赁业务。同时为应对汇率波动风险,公司择机购买外汇衍生产品。2026年上半年,受银点和汇率波动影响,排除与经营有关的有效套保外,公司持有与处置的相关金融资产和金融负债产生的非经常性损益项目金额约2.07亿元。
高铜浆料出货持续提升,浆料加工费有望提升。报告期内,受到光伏行业需求波动影响,公司光伏导电浆料实现销售695.49吨,较上年同比下降20.95%。光伏行业低银无银趋势明显,公司与龙头客户合作率先实现的背面种子层浆料与高铜浆料两次印刷少银金属化方案,成功在TOPCon电池的大规模量产应用。2026年上半年战略客户已完成30GW产线改造并逐步爬坡,出货同比、环比均有较大幅度上升,下半年预计将有较大体量产能持续运行,出货量将进一步增长。高铜浆料加工费高于常规高温浆料,公司产品结构有望持续优化,带动光伏浆料业务盈利提升。
存储芯片业务保持高增,一体化布局优势明显。报告期内,公司存储芯片业务实现收入约3.58亿元,同比增长89.54%,保持高速增长态势。公司持续强化“应用性开发设计——晶圆测试——封测”一体化产业链优势,推进新品产研。公司新产品重点布局SoC-DRAM合封类产品、CXL以及LPWDRAM(低功率高位宽存储芯片,或称Mobile-HBM)等端侧AI及AI算力相关产品。随着公司封测效率和成品利用率提升、新品落地,存储芯片业务有望保持高速增长。
投资建议:公司高铜浆料处于加速放量节点,存储业务保持高速增长,短期银价、汇率波动不改中长期成长本色。光伏业务方面,随着公司高铜浆料加速放量,公司产品结构有望优化,盈利能力有望提升。存储业务方面,随着行业景气度高企,公司营收与盈利规模有望保持高增。受到银价与汇率波动影响,我们上调了营业收入预测,下调了归母净利润预测,预计公司2026-2028年营业收入分别为232.77亿元、238.13亿元、248.62亿元(前值为207.75亿元、223.50亿元、238.88亿元);归母净利润分别为2.05亿元、4.74亿元、6.72亿元(前值为3.74亿元、4.94亿元、6.87亿元),对应EPS分别为1.41元、3.26元、4.63元(前值为2.57元、3.40元、4.73元),给予“买入”评级。
风险提示:下游需求风险、银价波动风险、市场竞争加剧风险、海外政策风险。
最新盈利预测明细如下:
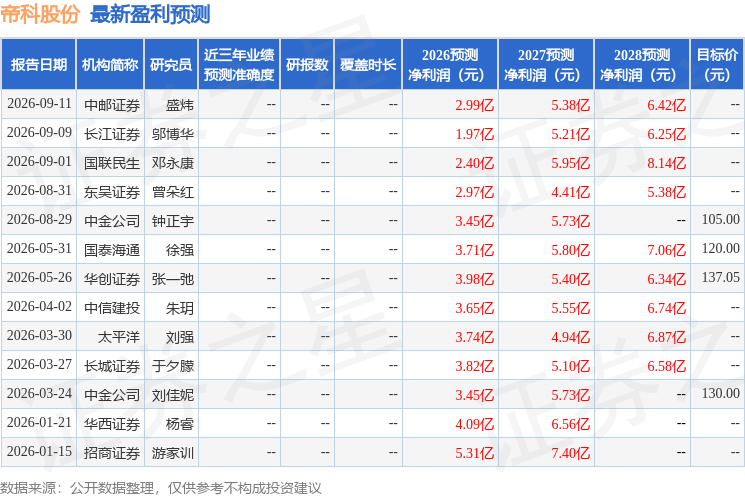
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家;过去90天内机构目标均价为105.0。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18




