
来源:证星研报解读
2026-09-18 12:15:50
东海证券股份有限公司杜永宏近期对丽珠集团进行研究并发布了研究报告《公司简评报告:业绩短期承压,新品放量可期》,给予丽珠集团买入评级。
丽珠集团(000513)
投资要点
公司业绩短期下滑。2026年H1,公司实现营业收入50.00亿元(同比-20.28%),归母净利润9.32亿元(同比-27.23%),扣非归母净利润8.90亿元(同比-29.26%),经营性现金流净额17.63亿元(同比+4.50%);其中,Q2单季度营业收入21.29亿元(同比-31.14%),归母净利润3.55亿元(同比-44.86%),扣非归母净利润3.12亿元(同比-51.30%)。受部分产品降价的影响,公司业绩短期承压。
成熟品种短期承压,新品放量可期。报告期内,公司消化道产品实现销售收入9.54亿元(同比-29.39%),促性激素产品实现销售收入12.06亿元(同比-21.13%),精神类产品实现销售收入1.53亿元(同比-51.62%),抗感染及其他产品实现销售收入1.28亿元(同比+77.41%),原料药及中间体产品实现销售收入16.11亿元(同比-3.04%),中药制剂实现销售收入5.21亿元(同比-34.83%),诊断试剂及设备实现销售收入2.70亿元(同比-27.78%),生物制品实现销售收入0.94亿元(同比-0.47%)。报告期内,公司重点品种艾普拉唑钠系列、注射用尿促性素、注射用亮丙瑞林、马来酸氟伏沙明片等分别受到医保降价、集采降价的影响,销售收入出现不同程度的下滑;受流感高基数的影响,抗病毒颗粒及诊断板块呼吸道相关产品收入同比下滑;同期,公司多个重磅品种陆续上市或新进医保,注射用醋酸曲普瑞林微球(子宫内膜异位症)今年首年执行国家医保;重组人促卵泡激素已于6月获批上市、注射用醋酸亮丙瑞林微球(3M)有望于年内获批上市;注射用阿立哌唑微球(1个月)也于今年首次执行国家医保,目前正在积极推进医院准入,随着多个新品种的上市放量,公司业绩有望逐渐企稳向好。
盈利能力下降,研发加速推进。报告期内,公司销售毛利率61.28%(同比-4.74pct),销售净利率22.42%(同比-2.31pct);销售费用率22.96%(-4.73pct),管理费用率5.37%(+0.60pct),研发费用率7.16%(+0.27pct),财务费用率0.25%(+2.88pct)。报告期内,公司优化调整营销体系,销售费用支出下降;受汇兑损失增加等,财务费用增加。公司持续加大研发投入,制剂在研项目共38项,其中处于上市申报阶段12项,III期临床阶段4项,II期临床阶段4项;JP-1366片反流性食管炎适应症已处于上市审评阶段;莱康奇塔单抗中重度银屑病适应症已纳入优先审评审批,强直性脊柱炎适应症也已获受理;司美格鲁肽注射液2型糖尿病适应症处于上市审评阶段,减重适应症上市申请已获受理。
投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为21.88/23.24/25.04亿元,对应EPS分别为2.46/2.62/2.82元,对应PE分别为10.65/10.02/9.30倍。公司成熟品种有望逐渐企稳,新产品放量可期,维持“买入”评级。
风险提示:产品降价超预期风险;新产品推广不及预期风险;研发进展不及预期风险等。
最新盈利预测明细如下:
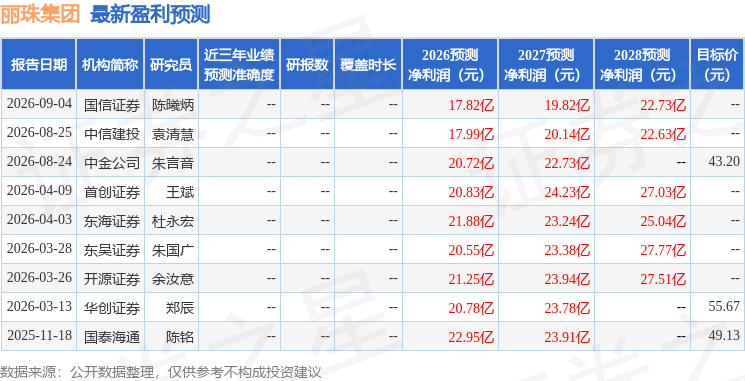
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为43.2。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-18
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18




