
来源:证星研报解读
2026-09-17 13:49:22
太平洋证券股份有限公司郭梦婕,梁帅奇近期对新乳业进行研究并发布了研究报告《新乳业:坚定推进“鲜立方战略”,低温品类增长持续兑现》,给予新乳业买入评级。
新乳业(002946)
事件:公司发布2026年半年度报告,2026H1实现营收58.13亿元,同比+5.20%。归母净利润4.65亿元,同比+17.24%。扣非归母净利润4.76亿元,同比+15.81%。2026Q2实现营收29.70亿元,同比+2.4%。归母净利润2.78亿元,同比+5.8%。Q2利润增速放缓主要受所得税税率阶段性上升影响。
低温主业构筑差异壁垒,"鲜酸双强"格局深化兑现。分产品看,2026年H1液体乳/奶粉/其他产品分别实现收入55.43/0.41/2.29亿元,同比+9.40%/-11.13%/-44.52%,低温鲜奶与低温酸奶延续结构性景气。上半年低温鲜奶保持双位数高增,"今日鲜奶铺""朝日唯品"等特色品牌矩阵持续扩容。功能性酸奶大单品"活润"系列围绕肠道健康等场景迭代,高毛利低温产品占比稳步抬升。公司产品创新能力延续,新品收入占比连续保持双位数,推出的"活润开心芭"活菌晶球酸奶昔等新品表现优异,有效满足了消费者对功能与场景的细分需求。
DTC基本盘加固,即时零售与新零售共振释放增量。渠道方面,公司深耕DTC核心业务,2026H1直销模式收入同比增长10.36%,其中电商渠道收入同比增长28.28%,持续引领增长。推动"订送分离"模式变革,在成都、杭州等核心城市落地"鲜奶进社区",新客续订率与老客复购率同步提升。通过快速搭建即时零售网络覆盖基地与城市群市场,新零售业务显著引领大盘增长。同时公司加大会员店、零食折扣等新渠道布局,与茶饮、餐饮渠道深化合作,新兴渠道多点开花,自营直销模式收入占比稳步攀升。分区域看,2026H1华东地区表现亮眼,实现收入19.11亿元,同比增长19.03%,成为公司重要的增长引擎。
费用端精益管控见效,净利率逆势抬升。盈利方面,2026H1公司毛利率为29.73%,同比小幅回落0.29pct,主因产品结构阶段性变化。费用方面,公司持续推动提质增效,精细化管理成效显著,销售费用率同比-1.22pct至15.21%,管理费用率同比-0.27pct至2.95%。叠加上游原奶价格触底、现代牧业等联营牧场扭亏带来的投资收益改善,2026H1销售净利率达8.19%,同比+0.79pct,盈利弹性持续释放。
投资建议:我们预计2026-2028年实现收入118.8/125.1/131.3亿元,同比增长5.7%/5.4%/5.0%,实现归母净利润8.5/9.7/10.8亿元,同比增长15.9%/14.9%/11.0%,对应PE为16x/14x/12x,给予“买入”评级。
风险提示:食品安全风险;行业竞争加剧;原材料成本上涨风险;新品推广不及预期;网点开拓不及预期。
最新盈利预测明细如下:
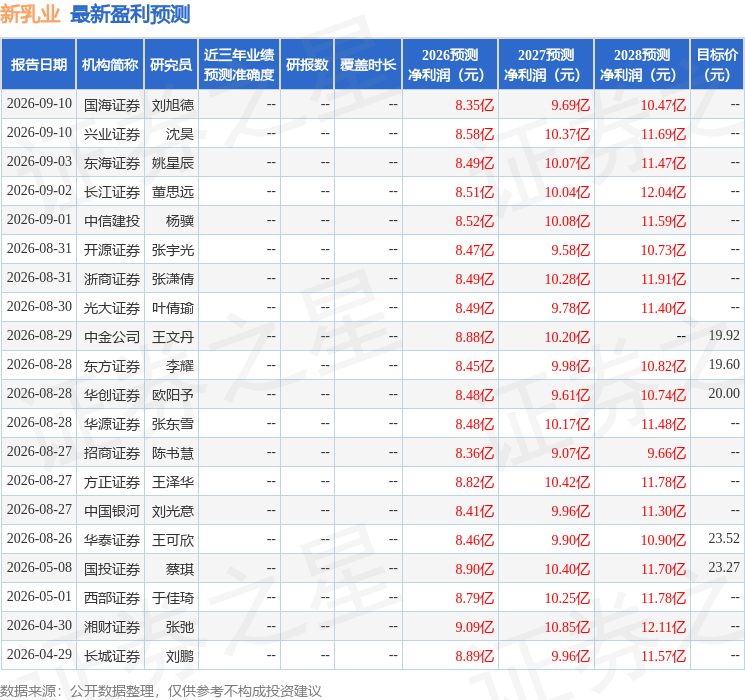
该股最近90天内共有23家机构给出评级,买入评级20家,增持评级3家;过去90天内机构目标均价为20.77。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17




