
来源:证星研报解读
2026-09-17 13:00:56
中邮证券有限责任公司盛丽华,龙永茂近期对云南白药进行研究并发布了研究报告《营收利润稳健增长,二线品种释放成长驱动力》,首次覆盖云南白药给予买入评级。
云南白药(000538)
主业经营稳健,剔除一次性影响业绩持续增长
公司发布2026年中报:2026H1公司实现营业收入218.84亿元(+2.95%),归母净利润37.01亿元(+1.88%),扣非净利润35.18亿元(+1.66%),经营现金流净额41.06亿元(+3.66%)。2026H1公司对上海医药的投资收益受其一次性特殊损益波动影响,同比减少1.69亿元,剔除上述影响后,上半年及二季度归母净利润分别同比增长8.33%、13.18%。
分季度来看,2026Q1、Q2公司实现营业收入116.03亿元(+7.02%)、102.81亿元(-1.29%),归母净利润20.37亿元(+5.31%)、16.64亿元(-2.03%),扣非净利润19.65亿元(+4.12%)、15.53亿元(-1.29%),经营现金流净额8.29亿元(+16.17%)、32.77亿元(+0.91%)。
从盈利能力来看,2026H1毛利率为30.06%(-0.80pct),归母净利率为16.91%(-0.18pct),扣非净利率为16.08%(-0.20pct)。
费率方面,2026H1销售费用率为11.20%(-0.64pct),管理费用率为1.50%(-0.21pct),研发费用率为0.87%(+0.13pct),财务费用率为0.08%(+0.19pct)。
二线品种加速放量,健康品新品拓展取得进展
分业务看,上半年工业销售收入87.72亿元,同比增长3.15%,占收入比重40.08%,同比提升0.07个百分点;商业销售收入130.64亿元,同比增长2.80%。工业、商业收入均实现增长。
药品核心品种稳健增长,第二梯队大单品加速放量。2026H1药品事业群实现营业收入49.30亿元,云南白药气雾剂、云南白药膏销售收入分别突破15亿元、7亿元,伤科疼痛领域核心产品继续巩固基本盘。第二梯队产品表现亮眼,气血康口服液销售收入3.39亿元,同比增长约68.1%;蒲地蓝消炎片销售收入超过1亿元,同比增长27.8%;藿香正气水销售收入突破0.50亿元,同比增长60.2%。公司持续推进“云鼎经纬”渠道合作模式,以一级经销商直供、终端动销服务及线上营销提升渠道效率。我们认为,核心产品的品牌优势与潜力品种放量形成互补,有助于增强药品业务增长的持续性。
健康品新品拓展取得进展,线上渠道带动增长。2026H1健康品事业群实现营业收入34.54亿元,云南白药牙膏继续保持国内全渠道市场份额第一。抗敏、美白牙膏销售额分别达到2.42亿元、2.08亿元,均已超过各自上年全年销售额,细分功效品类拓展成效显现。养元青洗护产品实现销售收入2.54亿元,同比增长超过17%;健康品板块线上销售额同比增长21%,对冲传统线下渠道增长压力。受益于产品结构优化和运营效率提升,该板块净利润创2023年以来同期新高。后续抗敏、美白及防脱洗护等品类的持续培育,有望拓宽健康品业务增长空间。
盈利预测及投资建议
我们预计公司2026-2028年营收分别为425.71、440.99、456.98亿元,归母净利润分别为53.62、58.05、62.93亿元,当前股价对应PE分别为17、16、14倍,首次覆盖,给予“买入”评级。
风险提示:
终端需求恢复不及预期风险;新品推广及渠道拓展不及预期风险;研发进度不及预期风险。
最新盈利预测明细如下:
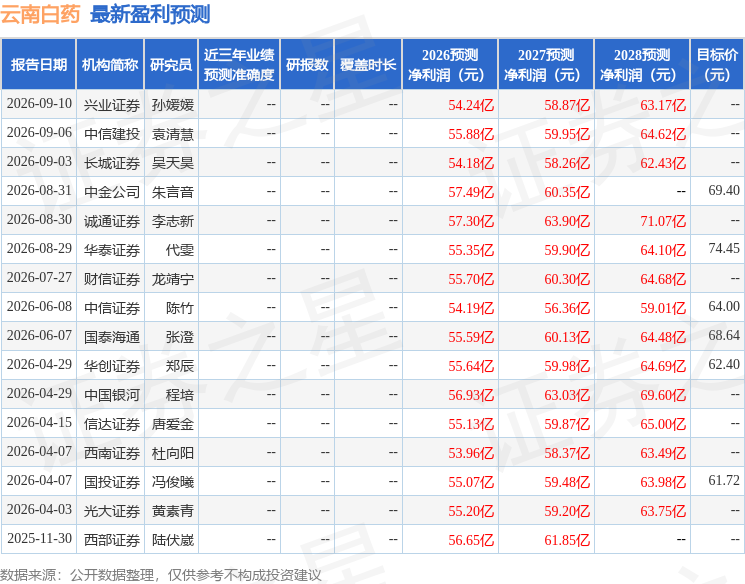
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为71.93。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。
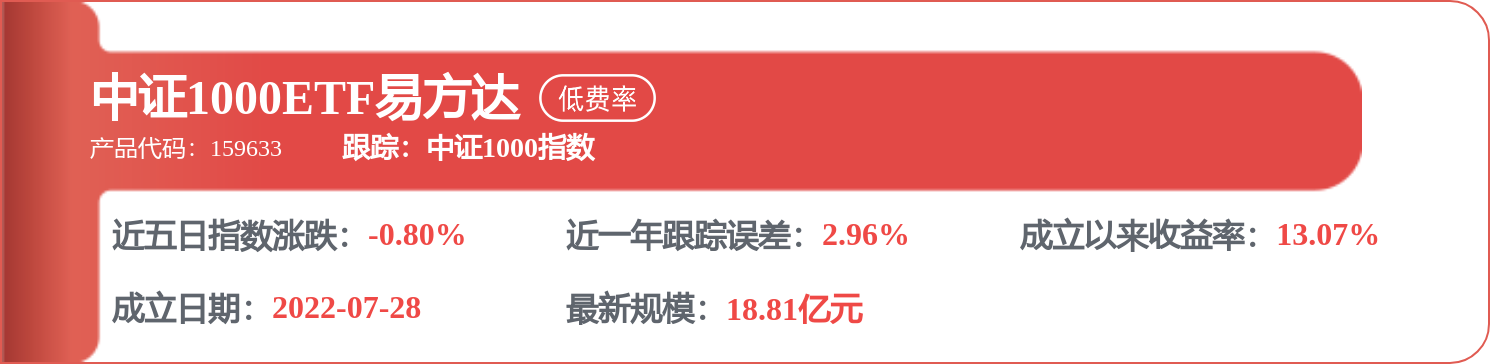
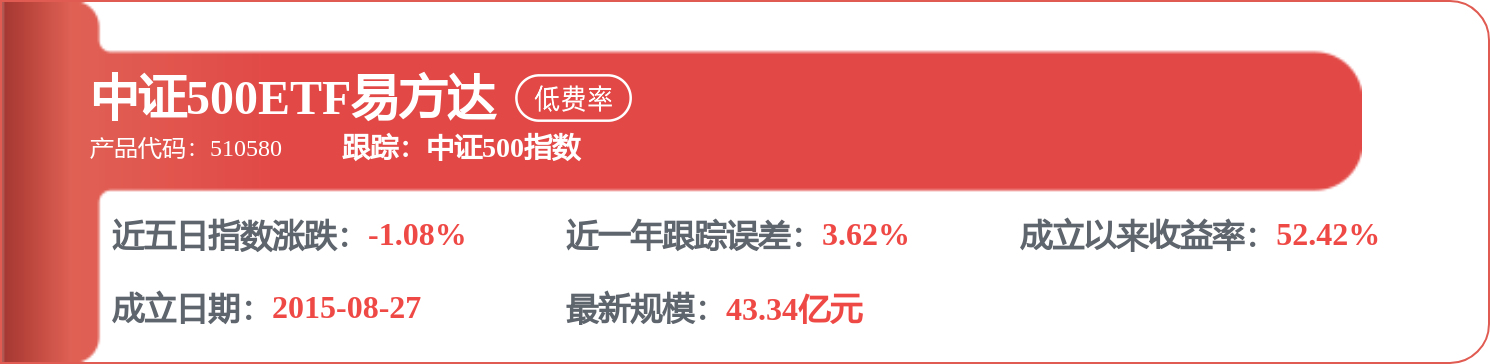
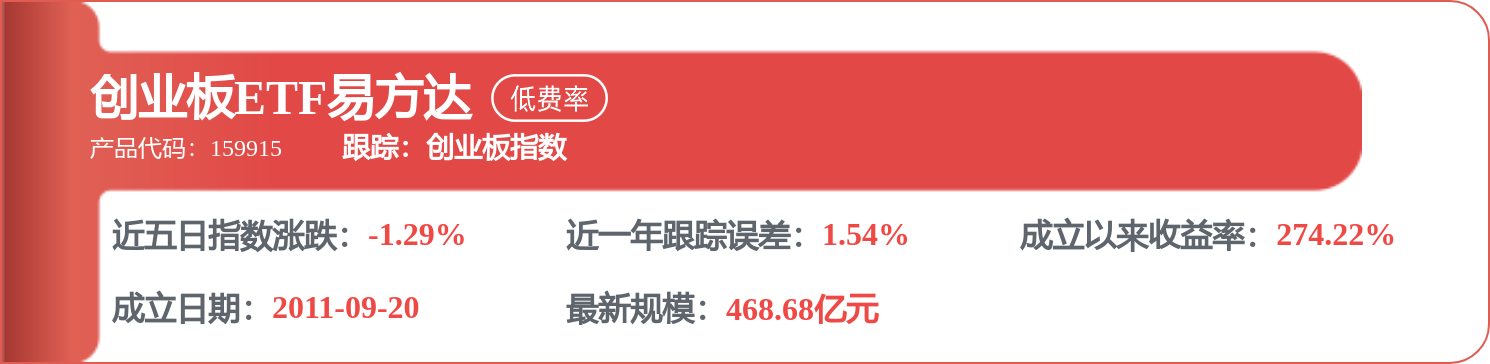
相关 ETF

证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17




