
来源:证星研报解读
2026-09-17 13:10:25
太平洋证券股份有限公司郭梦婕,梁帅奇近期对仙乐健康进行研究并发布了研究报告《仙乐健康:盈利短期承压,主业持续改善》,给予仙乐健康买入评级。
仙乐健康(300791)
事件:公司发布2026年半年度报告,2026H1实现营收20.52亿元,同比+0.51%,归母净利润1.53亿元,同比-5.09%,扣非归母净利润1.40亿元,同比-12.41%。
欧洲亚太接棒高增,美洲收缩聚焦主业。分地区看,2026H1中国区/美洲/欧洲/其他地区分别实现收入8.02/6.54/4.02/1.95亿元,分别同比-2.02%/-13.93%/+11.74%/+86.79%。中国区收入虽小幅下滑,但毛利率平稳提升,客户结构优化、高价值产品占比提升。欧洲区延续稳健增长,十年本地化沉淀效应显现。亚太及其他地区高增主要得益于澳新核心客户合作深化。美洲区收入下滑主要受关停个人护理业务及关税政策影响,随该业务资产出售完成,区域资源进一步聚焦营养健康主业。
功能饮品高速放量,剂型结构持续优化。分剂型看,软胶囊作为基本盘实现收入9.69亿元、占比约47%,维持稳健。软糖作为第二增长曲线占比维持24%水平,具备较强的竞争力和盈利能力。功能饮品销量同比增长105.06%,成为新的增长亮点。公司持续推动产品创新,围绕乳液钙等IPD产品矩阵发力,精准营养业务由产品和技术能力建设逐步进入商业化验证阶段,AI营养师、健康测评等个性化营养方案探索服务闭环。
财务费用扰动表观利润,主业盈利质量实质改善。2026H1公司归母净利润下滑主要系财务费用大幅增加所致,报告期财务费用7359万元、同比增长74.71%,主要因汇兑损失及利息费用增加。若剔除汇兑等非经常性因素,主业盈利能力通过产品结构优化和费用管控得到巩固——中国区毛利率提升至36.48%、欧洲区毛利率提升至34.14%。经营活动现金流净额1.93亿元,同比+20.87%,主业造血能力增强。
非核心资产处置收官,利润修复空间打开。公司积极聚焦营养健康食品主业,报告期完成美国个人护理(PC)业务出售,包袱彻底出清,区域资源进一步聚焦核心业务。此外,公司收到美国关税退税及利息合计约1170万美元,将对下半年业绩产生正向贡献。历史包袱出清叠加非经常性正向因素,利润修复空间有望逐步打开。
投资建议:公司作为全球营养健康食品CDMO龙头,主动调整后有望轻装上阵。目前已经完成美国PC业务出售,为利润修复扫清障碍。国内业务成功转型,客户结构优化、毛利率提升。海外欧洲区增长强劲、亚太区高增,美洲区聚焦主业,泰国新工厂布局长远。公司在软糖、软胶囊等核心剂型全球领先,功能饮品高速放量,并前瞻性布局AI+精准营养等新业务,有望打造第二增长曲线。我们预计公司2026-2028年实现收入44.5/48.2/52.0亿元,同比增长4.3%/8.3%/8.0%,实现归母净利润3.2/4.1/5.0亿元,同比增长135.2%/27.2%/21.5%,对应PE为17x/13x/11x,维持"买入"评级。
风险提示:食品安全风险、行业竞争加剧、原材料成本上涨风险、BF盈利不及预期、汇率变动加剧、大客户订单交付不及预期。
最新盈利预测明细如下:
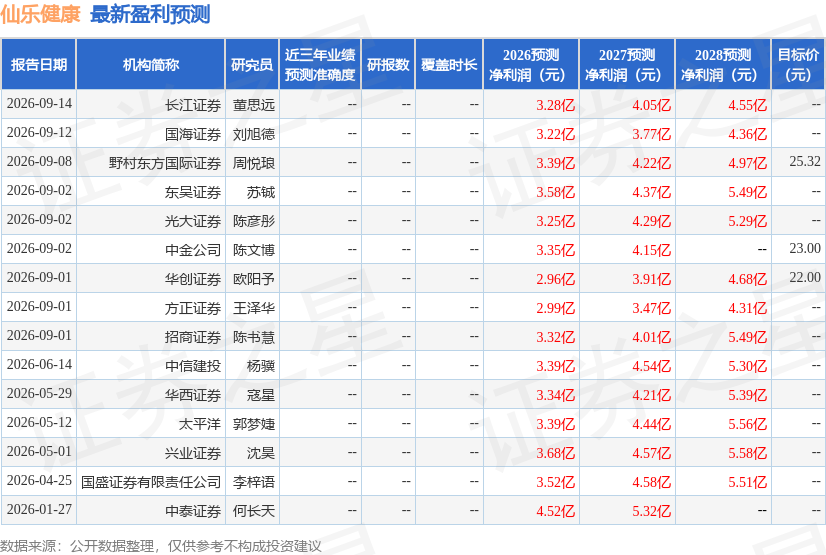
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为22.5。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17




