
来源:证星研报解读
2026-10-07 10:10:34
开源证券股份有限公司王高展近期对新集能源进行研究并发布了研究报告《公司深度报告:煤炭上行电力放量,煤电一体分红强化》,给予新集能源买入评级。
新集能源(601918)
煤炭上行电力放量,煤电一体分红强化,维持“买入”评级
公司背靠中煤集团,主营煤炭产销及火力发电,煤电一体经营,为安徽四大煤炭龙头企业之一。受益于煤价上行及三大新建电厂集中投运,2026年公司利润有望充分释放,且公司资本开支高峰已过,分红比例有望持续提升至30%以上,红利属性强化。鉴于煤价高位运行,电价周期磨底向上,我们上调公司2026-2028年盈利预测,预计公司2026-2028年归母净利润分别为28.65/33.61/38.30(原盈利预测分别为28.59/33.52/38.21)亿元,EPS为1.11/1.30/1.48元,当前股价对应PE分别为10.2/8.7/7.6倍。公司煤炭资源充足利润兑现,电力业务放量周期上行可期,煤电一体强化,分红预期抬升,维持“买入“评级。
煤炭业务:地处安徽资源充足,煤种优化吨利抬升
公司煤炭资源充足,截至2025年末,公司拥有新集等在产矿井5对,杨村煤矿复产推进中,另有探矿权4处,煤炭资源量超88亿吨,核定产能2350万吨/年,可采年限超60年,原煤产量稳定在2000万吨以上。公司煤种为气煤、1/3焦煤,销售以动力煤为主,长协占比80%,煤炭销售逐步由100%动力煤销售切换为动力煤、焦煤双驱,预计2027年及之后公司焦煤销量占比或达10%。2026年煤价中枢抬升,公司新增焦煤销售有望带动煤炭利润进一步释放。
电力业务:新建电厂投产放量,区位优势周期上行
2026年受益于上饶、滁州、六安三大新建电厂集中投运驱动,公司电力业务营收及发电量显著提升,2026H1公司发电量达123亿千瓦时,yoy+84.55%,预计2026、2027年公司发电量达300、400亿千瓦时。且公司发电区域结构优化,2026Q2公司运行火电项目中高电价江西装机容量占比达28%,平均上网电价0.3717元/千瓦时,环比+3.57%。行业层面,2026年安徽火电机组投产高峰渐过,高技术制造业带动电力需求高增;江西缺煤缺电,电价高企创年内新高,周期上行已至。
风险提示:煤价及电价上行不及预期、安全生产风险、环保趋严风险。
最新盈利预测明细如下:
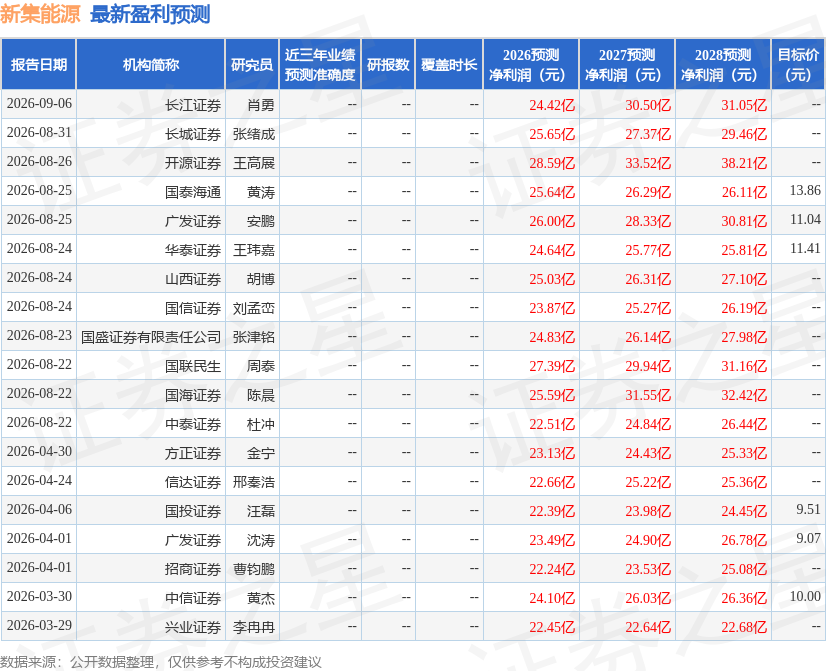
该股最近90天内共有12家机构给出评级,买入评级10家,增持评级2家;过去90天内机构目标均价为11.23。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-07
证星研报解读
2026-10-07
证星研报解读
2026-10-05
证星研报解读
2026-10-03
证星研报解读
2026-10-03
证星研报解读
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30




