
来源:证星研报解读
2026-09-17 12:08:20
中航证券有限公司邓轲,张清清近期对中国铀业进行研究并发布了研究报告《国内天然铀专营平台,将受益于全球核电发展浪潮》,首次覆盖中国铀业给予买入评级。
中国铀业(001280)
公司是中核集团旗下专注于天然铀和放射性共伴生矿产资源综合利用的矿业平台,主营天然铀资源的采冶、销售及贸易,以及独居石、铀钼、钽铌等放射性共伴生矿产资源综合利用及产品销售,主要产品包括重铀酸盐、八氧化三铀、氯化稀土、四钼酸铵、五氧化二钽/铌等,定位为我国天然铀保障供应的国家队、主力军及全球重要产铀企业之一。资源与产能布局上,国内天然铀产能以砂岩铀矿为主体、硬岩矿山为补充,拥有CO?+O?第三代地浸等技术体系;海外重点布局纳米比亚罗辛铀矿等非洲产铀区,并通过中核海外推进Etango等项目权益合作。放射性共伴生矿产资源方面,衡阳独居石综合利用、赣州独居石项目及耒阳钽铌项目等构成战略资源回收能力。
业绩概要:公司2026年上半年实现营业收入105.8亿元(同比+10.8%),实现归母净利润9.9亿元(同比+29.1%),扣非归母净利润9.7亿元(同比+27.3%),EPS为0.48元。其中Q2实现营收70.2亿元(同比+11.9%,环比+96.9%),归母净利润约7.7亿元(同比+23.8%,环比+261.2%),单季度EPS为0.37元。
全球核电产业保持扩张发展态势:根据世界核协会数据,2025年全球核电发电量约2702太瓦时,再创历史新高。随着各国对于能源安全的重视程度日益提升,新建容量提升至82GWe,新开工机组明显回升。我国《原子能法》自2026年1月起施行;同年3月宣布加入《三倍核能宣言》;6月《新型能源体系建设“十五五”规划》提出科学布局沿海核电基地、推进新一代技术示范,并设定2030年在运核电约1.1亿千瓦的目标;7月国常会核准4个项目共8台机组,总投资估算超1700亿元。“十五五”开局之年我国核电产业发展迅速,随着核电装机规模持续扩大,预计将带动天然铀需求保持稳步增长。中国铀业为中核集团和华能集团核电天然铀产品独家供应商,并与国内核电客户签订长期框架协议。
受益于量价齐升,公司天然铀业务稳步增长:作为公司核心业务,2026年上半年公司自产及外购天然铀收入为82.9亿元(同比+14.5%),主要得益于产品销售价格提升和销量增加,结构上看,外购天然铀64.6亿元(同比+25.0%),是天然铀业务营收增长的主要动力,自产天然铀虽然收入下滑(同比-11.7%),但毛利率仍维持约38%的高位,公司天然铀产品整体毛利率保持相对稳定;国际天然铀贸易因交易机会减少收入同比-31.0%;氯化稀土及其副产品营收大幅增长96.1%至8.5亿元,主要系募投项目投产(江西共伴生铀资源(独居石)综合利用项目2025年6月达产)。从分地区来看,境内收入82.7亿元(同比+14.4%、占比78.1%),境外23.2亿元,同比基本保持稳定。
财务数据:2026H1毛利率/净利率分别为20.8%/10.4%(同比+1.6pcts/+1.2pcts)。净利率提升幅度弱于毛利率,主要由于管理费用同比增长43.1%,源于子公司罗辛铀业开展Z20矿床勘探,补充勘探费由约823万元大幅升至1.0亿元。截至半年度报告期末,应收账款为55.1亿元,相较上年末(20.1亿元)大幅增加,主要受公司与主要客户账期的影响,部分第二季度实现的销售尚未收到货款所致。经营活动产生的现金流量净额同比增长109%,主要是2025年Q2公司主动应对市场变化,加大天然铀采购力度,导致经营活动产生的现金流量为净流出所致。
公司产能布局加速:①天然铀方面:2026年2月子公司中核海外签署协议,拟增资获得Etango铀项目42.8%权益,有权承购矿山全周期60%产品,项目现有探明、控制和推断资源量总计8.0万吨金属铀,有望深化公司在非洲地区的资源布局,提升海外天然铀权益产量,优化海外资源结构。2026年8月,公司公告将使用全部超募资金2.5亿元投建两项目,预计总投资约2.9亿元,一是中核内蒙古矿业哈达图地浸配套设施(建设期约18个月),为主采铀工程前置水电气路等保障;二是煤铀协同开采关键技术研究与工程示范(建设期约60个月);②共伴生与稀土协同:衡阳独居石综合利用、赣州单体产能最大独居石项目进入试运行,耒阳钽铌项目已投产;2026年6月参与设立江西国家稀土技术创新中心,7月子公司中核资源与中国南方稀土集团合作设立独居石冶炼企业,强化产业链话语权。
投资建议:公司作为国内天然铀供应核心企业,深度绑定核电燃料前置环节,在国内天然铀产业具有主导地位,同时全球资源控制量位居前列,当前在国内外积极布局铀矿资源开发和产能建设,将有望充分受益于全球核电复苏与国内核电装机扩张进程。预计公司2026-2028年实现营业收入分别为226.0/264.4/312.7亿元,同比增长13.6%/17.0%/18.3%,实现归母净利润分别为23.3/30.8/40.5亿元,同比增长41.7%/32.3%/31.3%,对应PE57X/43X/33X。首次覆盖,给予“买入”评级。
风险提示:原料价格大幅波动、新项目建设不及预期、终端需求不及预期等。
最新盈利预测明细如下:
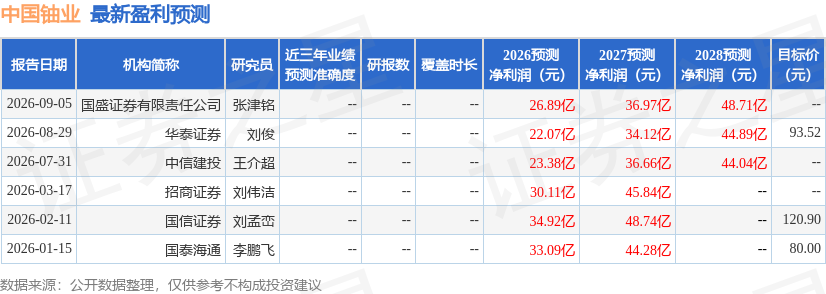
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为93.52。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17




