
来源:证星研报解读
2026-09-17 12:08:16
开源证券股份有限公司周佳,王悦近期对联检科技进行研究并发布了研究报告《中小盘首次覆盖报告:国内检验检测优质公司,外延并购打开增长空间》,首次覆盖联检科技给予买入评级。
联检科技(301115)
国内检验检测优质公司,“检测+”生态构筑三级增长曲线
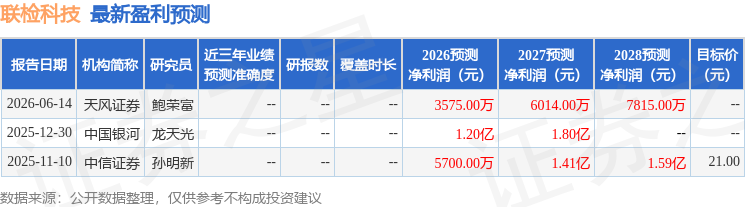
公司定位国内领先的综合性质量科技技术服务企业,正在打造“检测+”科技生态,战略上构筑清晰的三级增长路径:第一曲线聚焦新质生产力,通过“区域渗透+赛道扩张+资质补强”的并购策略切入高景气赛道,2025年以来完成中认通测、中鼎检测等标的整合,新兴业务增速显著优于传统板块;第二曲线布局高端科学仪器与检测装备,打造“感知-测量-验证-装备-场景”一体化能力,并逐步构建“检测设备+服务+认证”协同优势;第三曲线前瞻卡位质量科技服务未来产业,储备长期动能。我们看好公司作为从传统建工向综合检测平台转型的稀缺标的,外延并购驱动成长路径清晰,预计公司2026-2028年归母净利润分别为0.36/0.62/0.82亿元,同比增长67.3%/71.5%/32.4%,首次覆盖,给予“买入”评级。
检验检测行业稳健增长,新兴领域或成核心引擎
中国检验检测行业正加速向头部集聚与高附加值领域转型,2025年市场规模破5000亿元,行业从“数量规模型”转至“质量效益型”;业务结构上,电子电器、材料测试等新兴领域营收占比稳步提至21.2%,传统领域则持续收缩,新旧动能加速转换。汽车与新能源检测向“三电”系统、智能网联及系统安全延伸;生命科学领域向供应链全过程质控拓展;工业与先进制造转向全生命周期综合服务;工程服务侧重存量基础设施的智能化监测与运维。
内生增长筑牢基本盘,外延并购打开新空间
公司坚持“内生增长+外延并购”双轮驱动,内生维度,多板块协同推动业务结构优化,2026H1生命科学与消费品板块营收1.6亿元,同比大增112%,为核心增长引擎;新能源与汽车板块营收0.8亿元;工业与先进制造板块营收1.5亿元,同比增长7%;工程服务板块营收2.7亿元,虽有所下滑但回款改善。截至2026H1公司拥有发明专利163项,建有国家级博士后科研工作站等多个高能级平台;外延维度,公司聚焦高景气赛道,先后完成对中认通测、中鼎检测、冠标检测、中水华盈等标的的收购,同时稳步推进全球化,业务覆盖印尼、新加坡等多个国家。
风险提示:并购整合风险;收购标的业绩低于预期;行业及技术迭代风险。
最新盈利预测明细如下:
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证星研报解读
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17




