
来源:财经报道网
2026-09-30 17:52:44
(原标题:Agent PC会成为AI硬件交易的新变量吗?)
文/程娟
个人电脑行业维持了四十年的分工默契,在2026年9月的一周之内被两次打破。
9月21日,谷歌推出Googlebook,首批机型由戴尔、惠普、联想、宏碁和华硕制造,10月初开始上市。两天之后,阿里云在云栖大会上发布首款硬件Qwen Book,定位为AI智能体电脑。做操作系统的和做云计算的公司,开始更直接地定义一台电脑应该如何运行AI。
这轮变化发生在PC基本盘明显走弱的背景下。摩根士丹利9月22日的硬件供应链追踪显示,8月笔记本ODM产量同比下降35%,其测算三、四季度笔记本出货量可能分别同比下降27%和33%,2026年全年PC出货量约下降15%,2027年的出货能见度同样有限。
过去两年,AI PC主要由NPU和端侧算力定义;现在Googlebook、Qwen Book以及芯片、操作系统和PC厂商,都开始把持续运行、跨应用调用和复杂任务执行放进产品设计。一个更具体的概念正在形成:Agent PC。
Agent PC目前还不是IDC或Gartner统一采用的正式市场分类,更接近下一代AI PC的功能性描述。资本市场真正需要判断的是,这类设备能否形成新的工作负载,并进一步体现为更高的ASP、更稳定的利润率,以及软件和服务收入。
01|大厂重做电脑
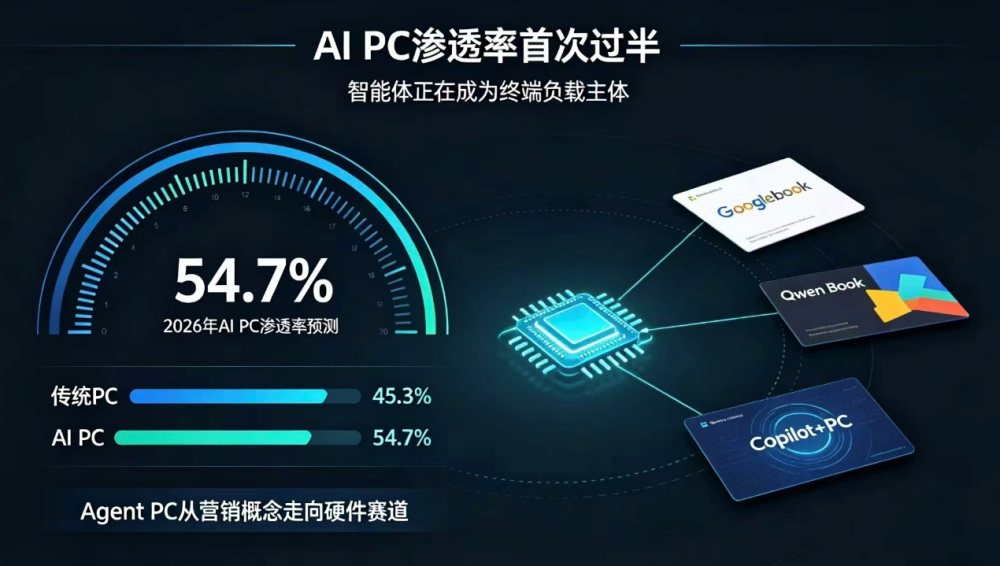
过去四十年,PC产业形成了一套相对稳定的分工:微软提供Windows,英特尔长期占据CPU核心位置,联想、戴尔、惠普等整机厂负责产品设计、制造和销售,互联网公司则主要在操作系统之上开发应用。
AI正在让这套产业版图重新变得开放。
最早行动的是微软。2024年推出Copilot+PC时,微软第一次为AI PC设定明确的硬件门槛:NPU算力达到40 TOPS以上,同时要求至少16GB内存和256GB存储。微软试图以Windows和Copilot为中心,把CPU、GPU和NPU重新组织起来,由操作系统定义一台AI PC应该具备什么样的计算能力。此后,高通、AMD和英特尔陆续进入Copilot+ PC平台,联想、戴尔、惠普、华硕、宏碁等主要整机厂全面跟进。
今年加入这场竞争的是英伟达。
5月底Computex上,英伟达发布RTX Spark,直接把产品定义为面向“personal AI agents”的新一代Windows PC计算平台。RTX Spark把Blackwell GPU、Grace CPU以及CUDA、TensorRT等英伟达AI软件栈带入笔记本和小型桌面电脑,目标负载已经从传统办公和内容创作进一步延伸到本地大模型、AI开发和Agent。英伟达过去更多通过独立GPU参与PC价值链,现在开始从AI计算平台层面定义新一代PC。
9月,联想在IFA展示两款搭载RTX Spark的Yoga电脑。Yoga Pro 9n等产品面向本地AI开发、内容创作和复杂AI工作负载,说明RTX Spark已经从芯片平台进入整机。
苹果走的是另一条路线。依靠Apple Silicon、统一内存和macOS,苹果一直同时控制芯片、操作系统和整机。今年WWDC,苹果进一步展示了如何使用MLX在Mac本地运行Agent,包括长上下文、工具调用和多Agent并发;8月发布的新款Mac mini甚至直接把“always-on agentic computing”写进产品定位。
这意味着,AI PC的竞争已经不再局限于传统的Wintel体系。
芯片端,高通、英特尔和AMD围绕NPU竞争,英伟达试图凭借GPU、CUDA和AI软件栈进入个人AI计算;苹果继续强化芯片、系统和设备一体化的路线。操作系统一侧,微软依靠Windows和Copilot控制最大的PC软件入口,谷歌则在今年进一步下场。
9月21日,Googlebook正式开放预订。谷歌以Android技术栈和ChromeOS桌面基础重新搭建PC系统,把Gemini直接带入设备,并联合宏碁、华硕、戴尔、惠普和联想推出首批产品。Googlebook的意义在于,谷歌不再满足于在Windows电脑上提供一个Gemini应用,而是开始直接参与操作系统、AI交互和PC产品标准的定义。
几天之后,阿里云在云栖大会发布Qwen Book。与Googlebook类似,阿里也把模型、操作系统、应用和云服务放进同一套产品:Qwen Book搭载Qwen Desktop OS,以Qwen模型为核心,并明确将产品定位为Agentic Computer。
于是,PC产业出现了一幅过去很少见到的图景:
微软在定义Windows AI PC,谷歌把Gemini和Android带进电脑,阿里把Qwen从云端推向终端,英伟达开始定义个人AI计算平台,苹果强化本地Agent,传统PC厂商则同时与多套芯片、操作系统和Agent生态合作。
过去PC产业最重要的控制点主要是CPU和操作系统。Agent时代又增加了几层新的争夺:谁提供模型,谁控制Agent入口,谁掌握个人上下文,谁能够调用应用,以及大量推理最终运行在本地还是云端。
这也解释了为什么Google、阿里和英伟达会在同一时间“重做电脑”。随着AI从聊天工具走向持续执行任务,PC再次成为一个重要的计算入口。模型公司需要终端触达用户,云厂商希望把Agent与云端服务连接起来,芯片公司希望承接不断增长的本地推理负载,整机厂商则掌握着设备、供应链和真实用户。
PC产业正在从芯片、操作系统和整机相对清晰的分工,进入芯片、模型、Agent、操作系统、云和设备共同争夺定义权的阶段。
对联想这样的整机厂商而言,位置也因此变得更复杂。它既是微软Copilot+PC体系的重要OEM,也是Googlebook首批合作伙伴,同时与英伟达共同把RTX Spark推向消费级PC;自己的Qira又在争夺个人Agent入口。联想需要同时适配多个AI生态,也因此成为观察Agent PC最终由谁主导、价值如何在产业链重新分配的一个样本。
02|从AI PC到Agent PC
9月16日的AI投资峰会上,来自模型、云和芯片一线的几位嘉宾,对这一变化给出了更具体的描述。讨论的共同指向是,随着AI模型转向Agent执行,AI基建开始转向Agent基建。
阿里云基础设施异构计算资深总监卢晓伟指出,AI的使用已经从问答进入生产系统。与此同时,用户过去把AI理解成一个更聪明的搜索框,现在正在转向由多个Agent共同处理复杂任务链,过程中需要搜索知识、执行代码、调用工具。基础设施也从以训练为中心,转向训练、微调和持续推理并重。
百度智能云基础硬件研发总经理何永占则把用户侧变化概括得更直接:搜索框正在变成“指令框”和“任务框”,AI从独立应用进入网盘、文库等日常入口,用户需求也从文字问答转向语音、图像、视频以及连续任务执行。最明显的变化,是普通员工和企业客户已经开始使用能够连续工作的智能体,让AI调用不同能力完成一整串任务,越来越接近“数字员工”。因此,评价AI价值的标准也开始从token消耗,转向任务和业务结果。
由联想创投投资的沐曦,该公司首席产品官孙国梁在圆桌上提出,基础设施正在从此前讨论的“AI Infra”进一步走向“Agent Infra”。模型迭代和行业Agent快速增加,使芯片厂商和整机厂商需要持续做模型适配,业务负载开始反过来影响芯片、服务器和整个基础设施的设计。
把这些变化放到PC上,Agent PC的逻辑就比“增加一颗NPU”更具体。
当Agent进入办公、开发、金融、制造和个人生产力场景,它需要更稳定的本地计算、更大的内存、更低的时延,同时还要处理隐私、安全以及端云之间的任务分配。
联想集团近期几款产品已经沿着这一方向展开。
ThinkCentre X Ultra最高搭载128GB统一内存,并可以将四台设备连接为一个统一计算平台,用于更大的模型、长上下文和多智能体工作流。联想把它直接定位于AI Agent和企业本地AI计算。
搭载NVIDIA RTX Spark的Yoga则进一步提高PC的本地AI计算能力。RTX Spark集成Blackwell RTX GPU和Grace CPU,最高拥有1 Petaflop AI算力和128GB统一内存,联想称相关设备能够协调多个专业AI智能体,在不同应用之间执行复杂任务。
软件层也在同步推进。Lenovo Qira与Workato合作后,可以连接Gmail、Google Calendar、Outlook、Slack和Microsoft Teams等应用,在用户授权后完成发送邮件、安排会议和更新信息等操作。Qira由跨设备理解用户,开始进一步走向跨应用执行任务。
这些产品说明,联想集团正在按照Agent的工作负载反推硬件和软件设计。
03|资本市场:AI交易从硬件转向软件了吗?
过去三年,AI行情首先发生在硬件。GPU、HBM、光模块、服务器、液冷和电力设备受益于Hyperscaler持续扩大的资本开支,订单、收入和利润能够较快反映到财报,这也是AI硬件长期占据交易中心的基础。
进入2026年下半年,市场开始讨论新的问题:随着Agent和AI应用加速落地,下一阶段资金会继续留在硬件,还是转向软件和应用?
国内策略研究已经开始给出较明确的答案。张忆东在9月初提出,AI牛市进入新的阶段,AI硬件“去伪存真、缩圈”,AI应用“扩圈”。上半年高度集中的硬件行情开始分化,硬件机会更多集中于国产替代、技术壁垒和业绩能够持续兑现的环节;AI应用则随着Coding、Agent以及行业AI落地向更多领域扩散。其判断的核心并非硬件周期结束,而是AI行情的增量开始从基础设施向应用侧扩展。
从全球资本开支看,硬件目前仍有很强的基本面支撑。高盛9月23日数据显示,美国大型Hyperscaler今年资本开支预计约8000亿美元,同比增长94%;其股票研究团队预计2027年进一步达到1.2万亿美元,2028年达到1.4万亿美元。高盛测算,2026年接近一半的标普500 EPS增长来自AI投资,资金直接流入芯片、科技硬件、工业设备和公用事业公司的盈利。
另一方面,应用开始提供新的交易线索。
Meta近期推出Muse Agent后,产品迅速登上美国应用商店榜首;其Agent进一步接入购物和企业生产力工具后,Meta及相关平台公司获得资金关注。9月22日Meta前一交易日上涨11%,Shopify因接入Muse购物能力上涨7.4%;同一轮行情也推动费城半导体指数上涨4.3%。
Bloomberg指出,Agent重新激活了AI交易,但芯片涨势很快降温,说明投资者在经历此前大幅上涨后,对硬件的追价已经更加谨慎。
这意味着,Agent能够直接提高应用的用户增长和商业化预期,同时又增加后端推理算力需求。应用和硬件开始由同一个需求变量驱动。
Agent PC恰好处在这两条交易逻辑的交界处。它首先仍是一门硬件生意,资本市场会看ASP、AI PC渗透率和利润率;但Agent进入操作系统并持续调用应用之后,一台电脑的价值开始包含模型、Agent、软件生态和服务收入。对联想而言,Agent PC真正可能带来的估值变化,要等这种软件和服务价值进入收入和利润表之后才会成立。
现在还不能说AI交易已经从硬件切到软件。更准确的是,硬件从普涨进入缩圈,应用和软件开始扩圈。Agent正在加快这一迁移,但硬件目前仍拥有更高的业绩可见度。
本文来源:财经报道网

财经报道网
2026-10-01
财经报道网
2026-10-01
财经报道网
2026-10-01
财经报道网
2026-09-30
财经报道网
2026-09-30
时代财经
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30




