
来源:观点网
2026-10-21 21:46:00
(原标题:存货出清之际 中海宏洋利润先“翻身”)
观点网 10月21日,中海宏洋披露2026年三季度经营数据。
报告显示,截至2026年9月30日止九个月,中海宏洋收入约191.25亿元,同比下跌10.0%;但经营溢利约9.05亿元,同比上升17.1%。
前三季度,该公司总累计合约销售额合共约为268.86亿元,涉及面积约为230.24万平方米,按年分别上升14%及8.8%。其中第三季度,中海宏洋系列公司整体合约销售额约77.48亿元,涉及销售面积约为65.53万平方米。
进入下半年,中海宏洋拿地节奏也在加快,一口气吞下六幅地块。
盈利改善
从上述数据中不难发现,前三季度收入在降,但经营溢利在升。
收入与利润走向背离,在房地产开发行业里从来不是偶然,指向的是结算结构的切换。
过去两年,大多数房企的利润被两股力量反复绞杀,一是2021年前后获取的高地价项目陆续进入结转,毛利率被压到极低区间;二是存货减值持续侵蚀利润表。
中海宏洋同样经历过这个阶段,2025年报显示,结转毛利率一度低至8.7%左右。那时候的利润表,承接的是旧周期里最沉重的一批存货。
但拐点在2026年出现,上半年该公司综合毛利率同比提升2.5个百分点至11.8%,开发业务毛利率提升2.9个百分点至11.5%,归母净利润同比增长15.4%。
驱动因素离不开结算结构的优化,早在2026年初,中海宏洋管理层便曾提及,现有库存中2022年至2024年新增地块的去化率已达到90%,基本接近去化尾声,剩下不到100亿元货值;2020年和2021年获取的总货值1700亿元中,也已去化1300多亿元,按照2025年100多亿元的去化速度,基本能在三年内完成出清。
也就是说,2022年及之后获取的项目开始成为结算主力,此前中海宏洋于业绩会上披露,公司内部估算2022年起新获取项目预期毛利约19%,远高于旧有存货。
华泰证券8月份研报指出,2022年以后拿地项目在营收中占比已从2025年的55%提升至1H26的65%以上,且2023年第四季度之后拿地的项目全部实现盈利。后续高毛利项目持续进入结转期,毛利率与净利率有望继续改善。
换句话说,利润回升不是因为收入变好了,而是因为收入里的“含利润量”变高了。旧库存越退越远,新货越结越多,利润表的地基被重新垫高。
但收入端的收缩压力仍然存在,2024年、2025年合约销售额的收缩,正陆续反映到当期及未来一段时间的收入确认之中。
数据显示,中海宏洋上半年收入141.45亿元,同比下滑2.7%,已是连续第四个年度收缩;前三季度收入降幅扩大到10%。这是此前销售规模下台阶的滞后回声,暂时不会因为毛利率修复而自动消失。
中海宏洋此前给出的判断是,随着2026年销售端逐渐回升,叠加后续结转项目结构优化,收入端的压力有望在未来一到两年内逐步缓解,进入触底修复通道。
三季度数据部分印证了这一预期:前三季度累计合约销售约268.86亿元,涉及面积约230.24万平方米,同比分别上升14.0%和8.8%。
在行业销售总量继续下探的年份里,两位数的累计正增长,为后续结转提供了“新货”来源,也为利润修复争取了时间。
土储补仓
持续去化之下,销售端实现企稳,但也要注意到,支撑持续增长的土储货池已变薄。
截至2026年6月末,中海宏洋土储总楼面1143万平方米,其中权益楼面980.41万平方米,规模较2022年末的2453.26万平方米腰斩。
上半年,中海宏洋新增项目泰州、银川、唐山共4个,新增总楼面48.4万平方米,总代价20.78亿元。
不同于中海地产,中海宏洋主要聚焦二三线及下沉市场,围绕首置与刚需改善客群。在行业调整阶段,观点指数认为,中西部二三线城市及东部经济强县的市场仍存在一定的结构性机会。
一方面,这类区域的土地市场呈现溢价率低、拿地成本相对可控的特征;另一方面,当地不仅有充足的刚性居住需求作为支撑,还具备一定的改善型需求挖掘空间。
进入三季度,中海宏洋的拿地节奏突然提速,7月拿下惠州项目后,8月又连下徐州、赣州、南宁、合肥、义乌五城,均为独立拿地。
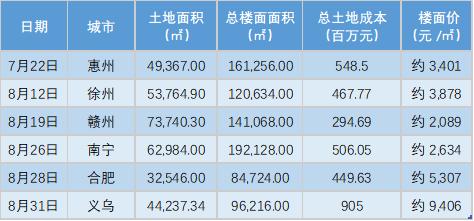
从地块结构看,三季度六宗地块的权益楼面均价约3,985元/平方米,其中义乌北苑交通站项目单宗地价9.05亿元、楼面约9400元/平方米,其余五宗楼面价均在2000—5000元/平方米区间。
不难发现,这种低楼面、售价价差结构,是中海宏洋过往在二线周边城市做利润的核心打法,即不靠核心城市高溢价抢地,而靠区域限价与楼面价的剪刀差赚钱。
此番加大拿地力度、积极补货,有望在行业复苏周期中率先占据有利的竞争地位。
除此之外,于今年1-9月期间,该公司以约2.13亿元收购了合肥、湛江两地共五个合作项目的剩余股权,把原本通过合营、联营方式合作开发的项目股权全权掌握,也意味着未来能把利润更多留在表内。
另一面,9月单月销售数据实际上同比收缩,这一表现转负是否会延续到四季度乃至2027年,将检验这批新增土储的变现速度。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。

观点网
2026-10-21
观点网
2026-10-21
观点网
2026-10-21
观点网
2026-10-21
观点网
2026-10-21
观点网
2026-10-21
证券之星资讯
2026-10-21
证券之星资讯
2026-10-21
证券之星资讯
2026-10-21




