
来源:证券之星APP
2026-11-16 10:02:15
下半年以来,A股市场持续震荡,不少主动权益产品都经历了明显的净值回撤。在这种背景下,净值回撤可控、长期收益稳健的产品,成为市场的稀缺品种。广发基金价值低波团队负责人冯汉杰管理的广发主题领先跑赢市场,给持有人提供了“低波高卡玛”的投资样本。
关于他的风格定位,一位资深业内人士概括了几点:绝对收益思维、主动管理仓位、注重安全边际、净值回撤小。简单来说,冯汉杰是市场中比较稀缺的中低波动、中高收益的价值型基金经理。
冯汉杰自2023年11月1日以来管理的广发主题领先,截至2026年11月6日,任职年化收益率9.44%,区间最大回撤幅度9.56%,年化波动率9.80%。任职3年的时间里,冯汉杰以相对沪深300全收益指数仅一半的波动和回撤,获得了显著的超额收益。
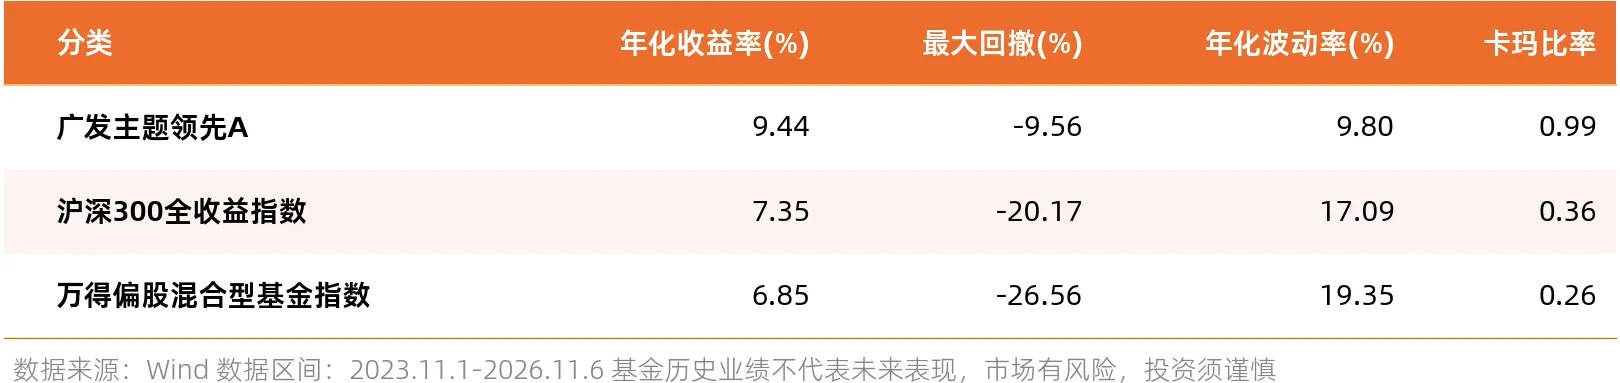
在上述区间,广发主题领先的卡玛比率为0.99。卡玛比率为年化收益率与区间最大回撤幅度绝对值的比值。该指标接近或大于1,意味着回溯周期内,基金取得的历史年化收益率能够覆盖同期出现的最大回撤。通俗地说,每承受一份下跌风险,就能拿到相近水平的年化收益。这类产品往往回撤控制能力突出,适合作为底仓品种。
投资目标:着眼长期 风控为先
逆向、冷门,是复盘冯汉杰历史持仓的第一印象。他的持仓和偏股型基金持仓的热门方向常常有明显的偏离,“我买入的大多是市场眼中的冷门行业,但个股超额收益不错”。这种偏离并非刻意为之,而是其追求绝对收益思维下的自然结果。
“我以长期年化10%—15%的绝对收益率为目标,聚焦在独立的选股判断,淡化相对的比较。”冯汉杰理解的绝对收益并非追求每个时段内都不亏钱,而是专注于可得的机会本身,在风险收益比合适时出手,力求获得能力范围内最好的风险调整后收益。
落到投资决策上,是“先评估风险,再想预期收益”。冯汉杰会把每一笔投资放在乐观、中性、悲观三种情景里推演,并且更注重中性和最差情景的假设。“每一笔决策,都要满足预期收益符合要求,最差情景下的亏损在我可承受范围之内。如果最差情景的亏损无法接受,无论发生概率多低,我都不会做这类投资。”
冯汉杰认为,投资是长期过程,牛市没赚到收益,只要账户还在,未来总有机会;但一旦出现大幅亏损,就会陷入被动。正因为收益和风险并不对称,所以他相对更重视风险。
与这种风险观相匹配的,是他评估决策时的多维度概率思维,不以单次盈亏评判投资成败。冯汉杰解释,大多数人决策时习惯“二元判断”:看好就买入,不看好就卖出。但现实世界并不是非黑即白,投资者在事前面对的永远是概率,看好的程度可以是50%、60%或者是30%,可以通过调整仓位来表达判断。
所以,他把投资决策建立在“弱假设”之上。做判断时,把条件想得保守一点,如果在保守的中性假设下,算出来的预期收益还能接受,这笔投资才靠谱。这就是安全边际的思路——留足余地,容错率更高,也更容易落地。
冯汉杰并不追求每次判断正确,也不指望靠一两次大胜来提升业绩,而是力求每一笔决策即使判断失误,也不至于“伤筋动骨”。他希望用尽量简单的方式,实现长期的收益目标。
据Wind统计,自2018年12月5日至2026年11月6日,冯汉杰管理的偏股型基金(以Wind基金经理指数衡量)累计回报178.94%,区间年化回报15.54%,显著高于同期沪深300全收益指数(5.40%)和万得偏股混合型基金指数(8.91%)。更值得关注的是风险端,其在上述期间的最大回撤为15.45%,远低于同期沪深300全收益指数(41.56%)和万得偏股混合型基金指数(45.42%)。
仓位管理:战略择时 调仓果断
如果说绝对收益是冯汉杰的“目标函数”,那么“低波”就是这一目标函数下的结果。
“投资股票的目标是获取长期的中高收益。价值低波产品的核心价值,不在于追求波动低,而在于长期持有能够拿到不错的收益。”他明确表示,低波动并不是他的目标,只是因为A股波动率高,适度择时有益于提升长期收益,客观上也有助于降低波动。
从历史持仓来看,冯汉杰会结合市场环境和获取收益的难度调整仓位,但并非频繁的小波段操作,而是长周期的战略择时。
基金定期报告显示,冯汉杰从2023年11月接手广发主题领先后,对股票仓位(权益投资占基金总资产的比例)做了三次显著的调整:
第一次是降仓,2023年四季度仓位从70.26%降至61.40%,直至2024年三季度,股票仓位维持在60%左右;
第二次是加仓,2024年“9·24”行情之后,基于政策变化带来风险偏好抬升,当年四季度他将股票仓位提升至80%以上;
第三次是减仓,2025年四季度开始逐步降仓,随后每个季度降低仓位10—20个百分点,2026年二季度降至41.3%。
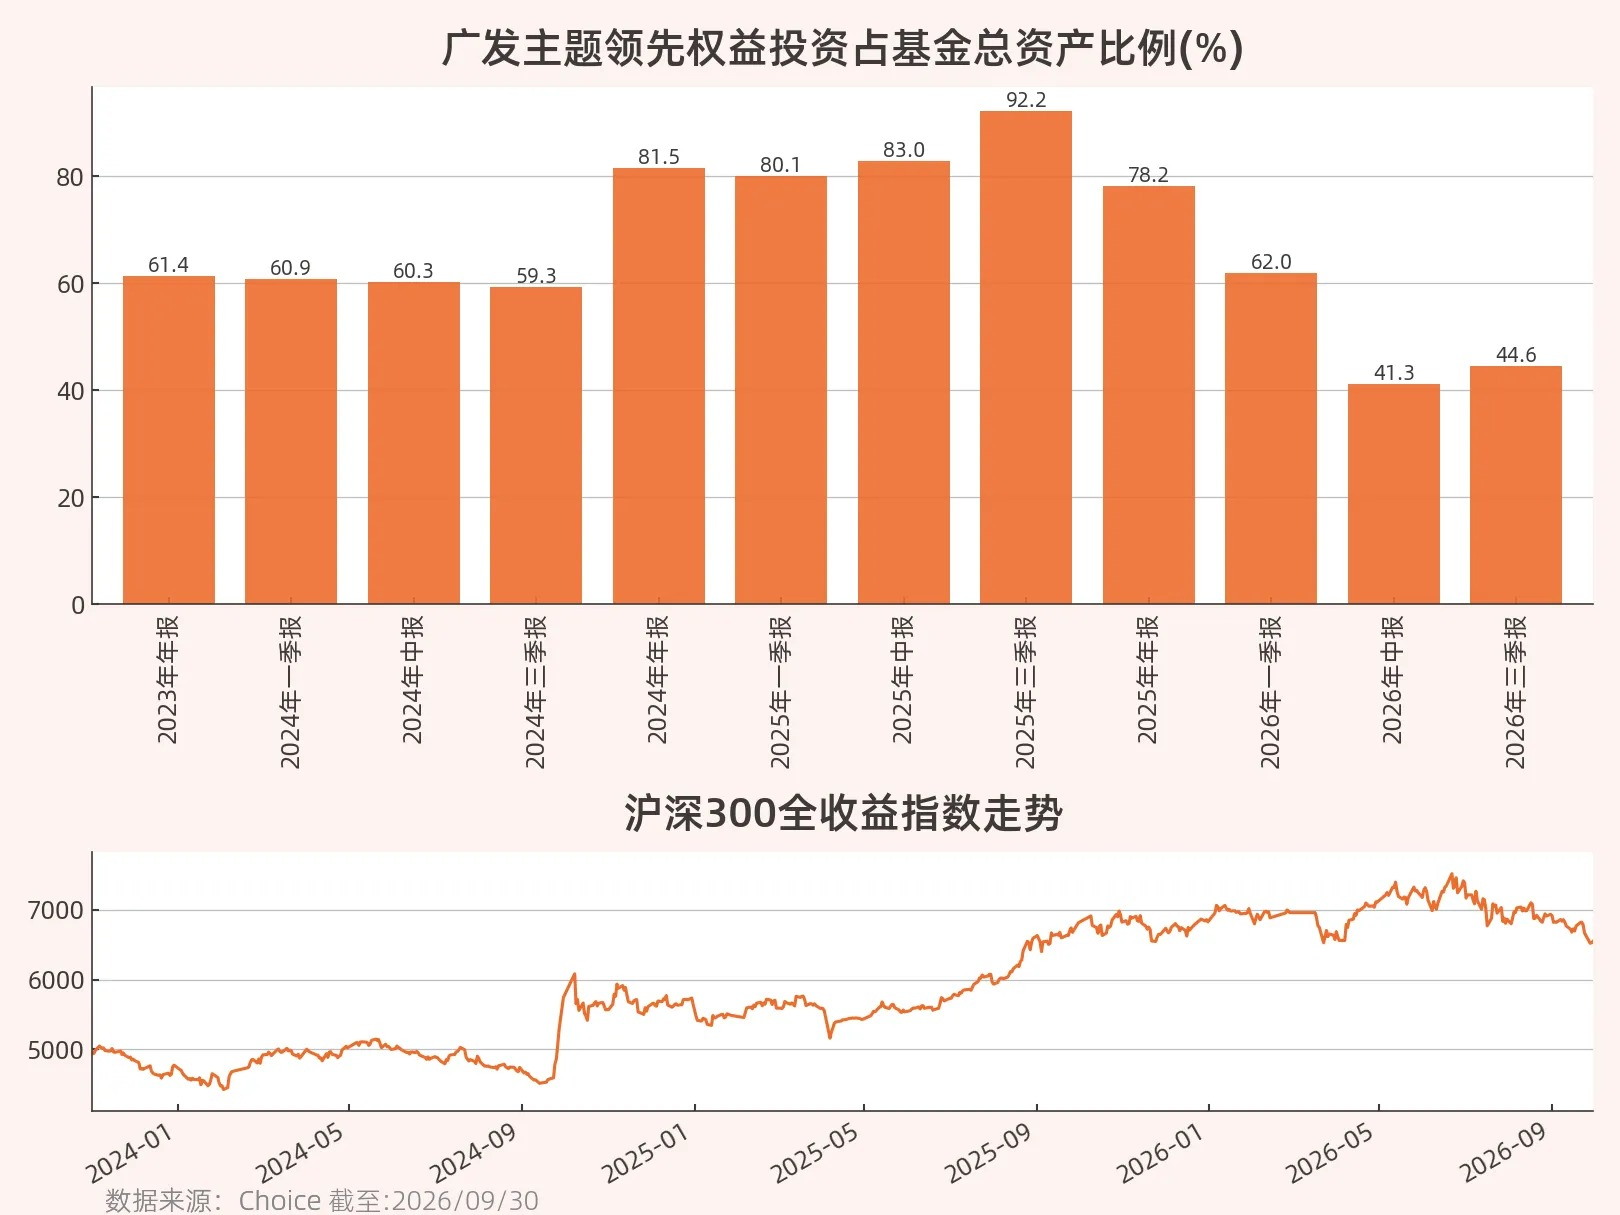
“减仓主要出于两方面的考虑。一方面,外部风险持续抬升,市场情绪出现明显的透支;另一方面,具备高预期回报的投资标的越来越少,仓位随之调整。”冯汉杰解释,他对仓位管理的判断立足于2—3年维度,加减仓都是偏左侧决策。
第三方研究机构分析,冯汉杰重视股票仓位管理,带有明显的绝对收益思维,但他的择时频率是低频的年度级别。事后复盘来看,他对市场大方向的判断大多兑现,属于择时兑现效果相对突出的基金经理。
大众认知里的择时偏向自上而下的预判,而冯汉杰的择时,是自上而下宏观判断和自下而上选股统一的结果。个股回报率的高低,也是其决策时的评估因素。
自上而下,预判宏观大趋势,核心是抓住经济增长的核心变量,再结合市场情绪透支程度、股价对基本面的定价是否充分等进行评估;自下而上,判断“赚钱难度”。他把持仓股票视作一个整体,分析市场内不同风格、不同行业投资者的中位数收益水平,以此衡量市场的赚钱难度。
算出市场中位数收益水平之后,冯汉杰再跟10%—15%的年化目标做对比:如果市场本身能提供高个位数回报,达成目标相对容易,仓位会放到80%—90%;如果市场只能提供5%—6%的回报,实现目标难度上升,降仓到50%—60%;如果只有3%—4%甚至更低的预期回报,仓位会压降到30%—40%。也就是说,市场机会多时,仓位高;越难赚钱,仓位越低。
价值选股:守住边际 优选标的
广发主题领先在过去三年的波动率之所以控制出色,除了前面提到的仓位管理,很大一部分还要归因于选股,这也是组合超额收益的主要来源。
如何通过选股来控制回撤?冯汉杰的做法并不复杂,但执行起来却很“苛刻”:先选一批高质量公司放入备选池,等到价格显著低于企业内在价值时再出手。这样做的结果是,在他买入后,大多数标的已经有足够的安全边际,即便市场进一步波动,也能在中周期内提供绝对收益。
在冯汉杰的选股框架中,质量门槛排在第一位,企业长期质地要好。“对我而言,高质量更多起到筛选门槛的作用,用来找出值得跟踪、风险可控的标的。”冯汉杰介绍。在此基础上,他会基于2—3年的时间久期,综合估值、景气变化、业绩变化预测等因素预期收益率,以此决定买入或卖出。
“两三年的周期内,股价回报和企业质量高低不一定强相关,估值会带来很大影响。所以,我更注重买入时的安全边际,而并不苛求一定要买行业内质量最高的公司。”冯汉杰总结说。
广发主题领先近三年的定期报告显示,冯汉杰的股票持仓以大中盘价值股为主,偏好行业或细分领域龙头。Wind数据显示,其重仓股平均市盈率从接手前的26.33倍逐步下降,近4个季度处于14—20倍区间;其中,公用事业、必选消费等现金流稳定的公司贯穿始终,煤炭、钢铁等周期品种作为“弹性补充”,单只个股的仓位控制在2%—4%。
在个股的卖出上,冯汉杰也是从持仓股票的安全边际和预期收益考虑。当一只股票预期回报率不够有吸引力,或者估值不再便宜,他就会卖出。当市场上找不到那么多性价比合适的好公司时,他的股票仓位就自然低于同类平均水平。
例如,广发主题领先在2024年初开始相对重仓有色板块,但今年一季报显示,其减持了有色板块,转而配置估值较低的传统消费白马等。造成上述持仓变化的最主要原因,还是投资标的的内生价值与外部估值间的相对关系。
从行业层面看,冯汉杰的组合呈均衡分散特征,客观上也有助于降低净值的波动。不过,他并不刻意做行业配置,组合的行业分布是自下而上选股自然形成的结果。“只要覆盖的行业和股票足够广,并且以长期视角研究,多数时候能在多个行业找到投资机会。”冯汉杰分析。
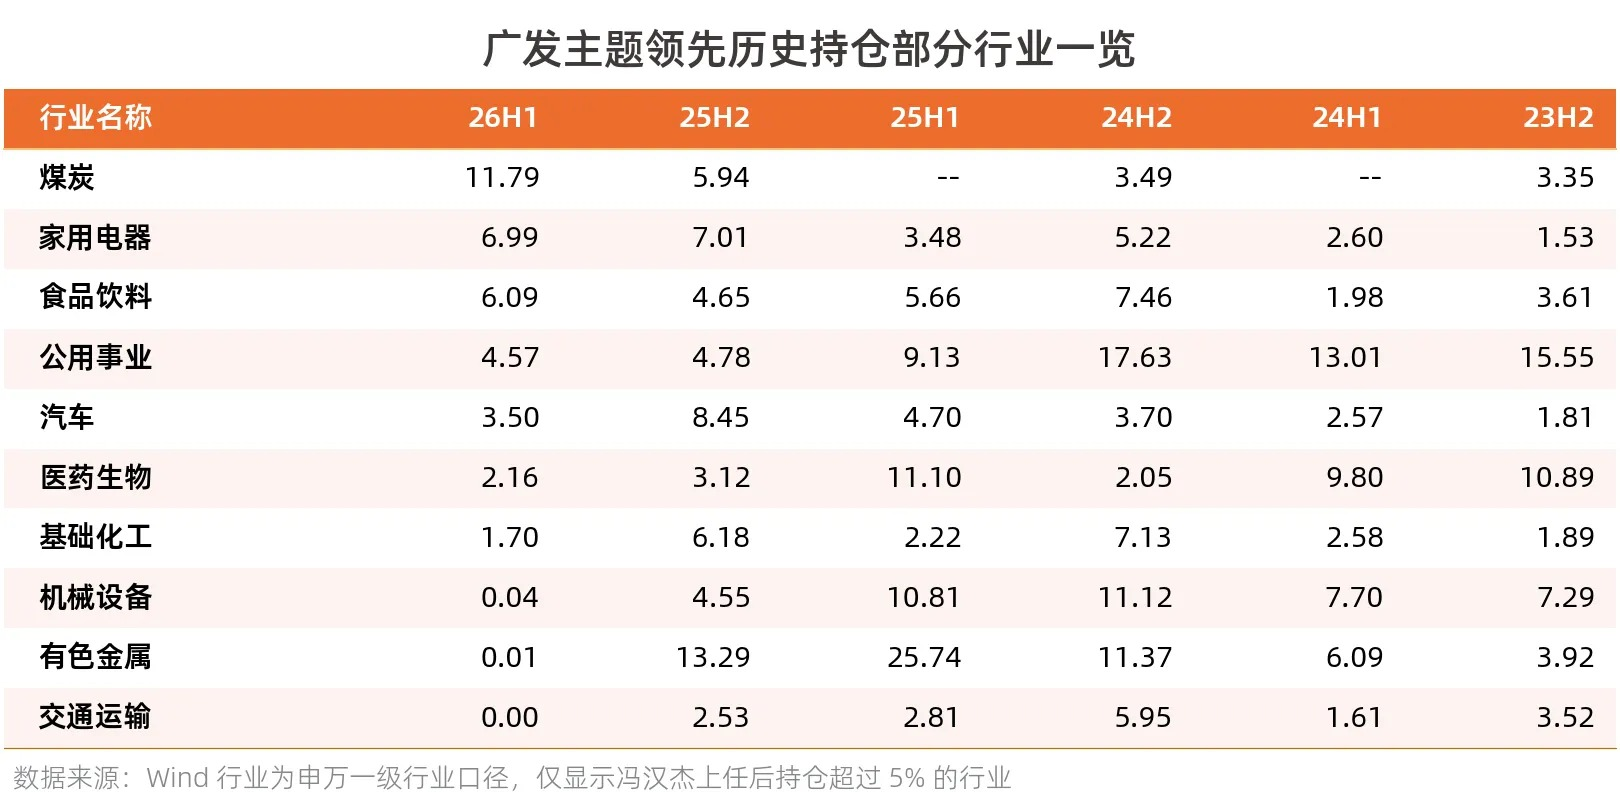
值得注意的是,冯汉杰对科技行业持有开放的态度。从广发主题领先2026年半年报披露的全部持仓来看,组合持仓覆盖19个行业(以申万一级行业计算),电子行业占股票市值的占比为3.82%,通信为2.85%,这正是冯汉杰以“价值思路”布局科技类企业的体现。
2018年以来,冯汉杰管理的偏股型基金清晰地体现了价值风格产品的标签:将风险放在第一位,追求长期稳健收益。在短期市场情绪高涨时,其组合可能会阶段性跑输市场,但其长期交付给持有人的,是以中低波动率实现了中高收益率的业绩曲线。对冯汉杰而言,追求绝对收益并不是一句口号,而是一套从目标到风险、从概率到仓位,从基本面选股到审慎出价的系统策略。

证券之星APP
2026-11-16
证券之星APP
2026-11-16
证券之星网站
2026-11-13
证券之星网站
2026-11-09
证券之星网站
2026-11-09
21世纪经济报道
2026-11-06
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16




