
来源:证星研报解读
2026-11-19 18:20:08
山西证券股份有限公司陈振志,徐风近期对巨星农牧进行研究并发布了研究报告《行业低谷期,生猪养殖业务增效降本》,给予巨星农牧增持评级。
巨星农牧(603477)
公司披露2026年3季报。公司2026年前3季度实现营业收入52.26亿元,同比-7.33%,归母净利润-11.51亿元,EPS-2.29元,加权平均ROE-44.44%,同比减少47.71个百分点。单季度业绩角度,公司2026年Q3实现营业收入16.69亿元,同比-13.17%,归母净利润-3.12亿元,环比Q2亏损有所收窄。受市场价格低迷影响,同时基于谨慎性原则对消耗性生物资产计提存货跌价减值准备,公司业绩出现阶段性亏损。截止2026年3季度末,公司资产负债率约为72.62%,环比2026Q2末的69.4%有所上升。
生猪养殖业务增效降本。根据公司养殖业务销售情况简报,公司2026年1-9月商品肥猪销售量320.19万头,商品肥猪销售收入43.77亿元。与此同时,公司响应政策号召,主动优化母猪产能并持续推动生猪养殖增效降本。
基于种场生产效率与健康度等核心优势的持续提升与充分释放,公司重点聚焦提升生猪育肥环节效率,通过降低育肥料肉比、提高日增重与育肥存活率,实现种场优势向育肥全流程价值的高效转化。2026年9月,商品肥猪完全成本降至5.96元/斤,断奶仔猪成本250元/头以内,种群PSY达到31头以上,标准商品肥猪料肉比降至2.43。
投资建议
我们预计公司2026-2028年归母净利润分别为-12.2/3.99/7.38亿元,对应EPS为-2.33/0.76/1.41元,目前股价对应2026年PB为4.2倍,维持“增持-B”评级。
风险提示
畜禽疫情风险,自然灾害风险,原料涨价风险,运输不畅风险,股东减持带来股价波动的风险。
最新盈利预测明细如下:
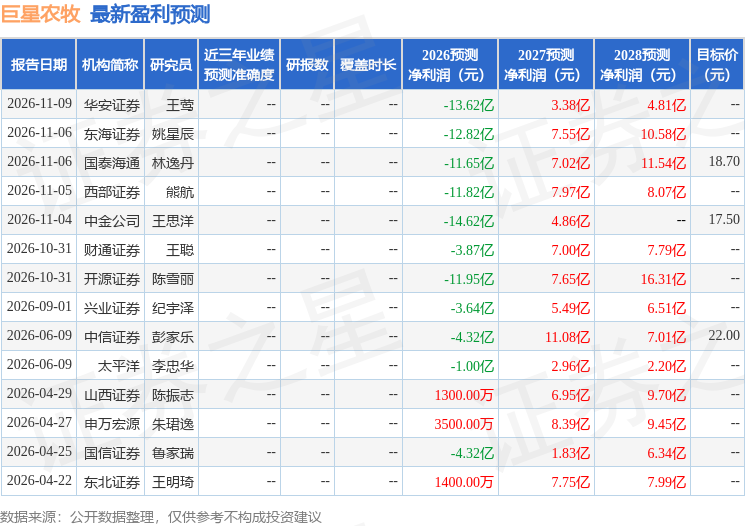
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为18.1。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19




