
来源:证星研报解读
2026-11-17 21:50:23
中邮证券有限责任公司吴文吉,万玮近期对新雷能进行研究并发布了研究报告《AI电源开始起量》,给予新雷能买入评级。
新雷能(300593)
事件
公司发布三季报,前三季度合计营收10.93亿元,同比增长17.74%,归母净利润亏损9032.77万元,亏损幅度基本持平。
投资要点
短期盈利承压,新业务验证推进中。公司前三季度合计营收10.93亿元,同比增长17.74%,归母净利润亏损9032.77万元,亏损幅度基本持平,扣非亏损同比小幅改善,毛利率提升至41.18%;单季度来看,Q3实现营收3.69亿元,同比小幅下滑2.01%,归母净利润亏损1592.54万元,扣非净利润亏损1892.13万元,单季利润承压。当前传统业务稳步推进,AI数据中心电源等新业务逐步导入,前期研发投入持续压制利润弹性,随着AI电源批量落地以及订单放量,盈利弹性有望释放。
拟定增扩产,模块电源产能蓄力。公司拟定增,募资总额上限17.87亿元,核心投向深圳雷能制造基地、北京电机及控制器产业化项目并配套3.75亿元补流。当前深圳雷能模块电源现有产能330万片/年(含预计2026年底前建成的110万片/年),本次项目将新建产线,达产后形成年产1355万片模块电源、10万台套OCP电源及电源系统的产能,补齐供货短板,适配数据中心、通信行业发展,助力规模与盈利提升;电机及控制器产业化项目实施后,公司将新建1,000台/年电机和600套/年控制器的标准化产线。
投资建议:
我们预计公司2026/2027/2028年营收分别为16/26/39亿元,归母净利润分别为0.02/2.9/5.4亿元,维持“买入”评级。
风险提示:
行业周期性波动风险;海外客户拓展不及预期,市场竞争加剧风险;下游需求不及预期;产能扩张不及预期。
最新盈利预测明细如下:
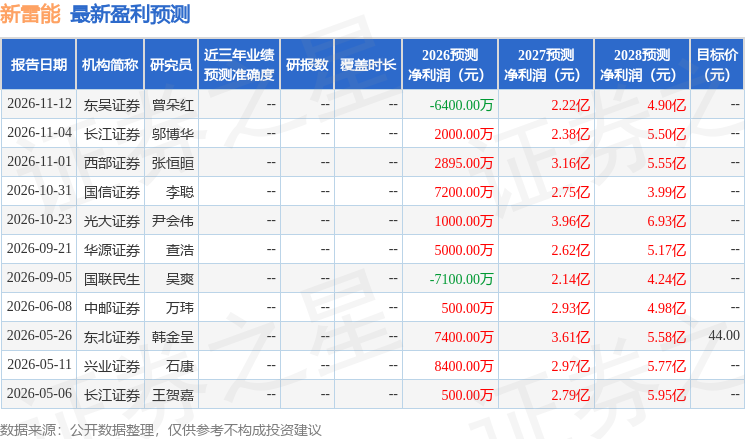
该股最近90天内共有7家机构给出评级,买入评级5家,增持评级2家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17




