
来源:证星研报解读
2026-11-17 18:41:59
太平洋证券股份有限公司王海涛近期对利尔化学进行研究并发布了研究报告《汇兑与研发扰动压制利润,扩产项目与合成生物平台蓄势》,给予利尔化学买入评级。
利尔化学(002258)
事件:公司近期发布2026年三季报,期内实现营业收入71.02亿元,同比增长5.86%,归母净利润3.46亿元,同比下降9.21%。
收入增速放缓而毛利率小幅改善。单看第三季度,公司营业收入22.86亿元,同比增长3.81%;归母净利润0.97亿元,同比下降12.72%。今年以来,受增值税退税政策实施以及中间体供给扰动,草铵膦与精草铵膦需求旺盛,市场价格有所上调,构成收入增长的主要来源。公司综合毛利率18.79%、较上年同期18.42%提升0.37个百分点。另一方面,公司研发费用2.94亿元,同比增长51.59%;财务费用至1.43亿元,同比增长169.18%(财务费用上行主要源于汇率变化,报告期汇兑损失8,563.87万元,上年同期为汇兑收益118.63万元,单项同比差异约8,682.50万元)。
主业扩能储备后续增量,新股东有望打造合成生物平台。新建项目湖北利拓10,000吨/年精草铵膦原药及配套工程项目、湖北利拓绿色高效低毒植保原药生产项目(一期)推进顺利。子公司利尔生物正推进7万吨/年精草铵膦扩能项目政府审批手续;广安利尔的氯虫苯甲酰胺、精草铵膦以及湖北利拓的噻菌灵、阻燃剂等项目已于上半年建成落地,赛科化工完成主要产品扩产,产能创历史新高。此外,拟受让23.50%股份的华润双鹤在公告中说明,本次交易系其构建合成生物第二增长曲线、加快科技成果转化的举措,与公司既有平台在产业方向上存在衔接空间。
投资建议:我们预计公司2026-2028年EPS分别为0.73/0.99/1.09元,维持“买入”评级。
风险提示:原材料价格剧烈波动风险;项目进度、收益不及预期风险;行业竞争加剧风险;不可抗力风险等。
证券之星数据中心根据近三年发布的研报数据计算,东北证券喻杰研究员团队对该股研究较为深入,近三年预测准确度均值为69.89%,其预测2026年度归属净利润为盈利6.4亿,根据现价换算的预测PE为17.84。
最新盈利预测明细如下:
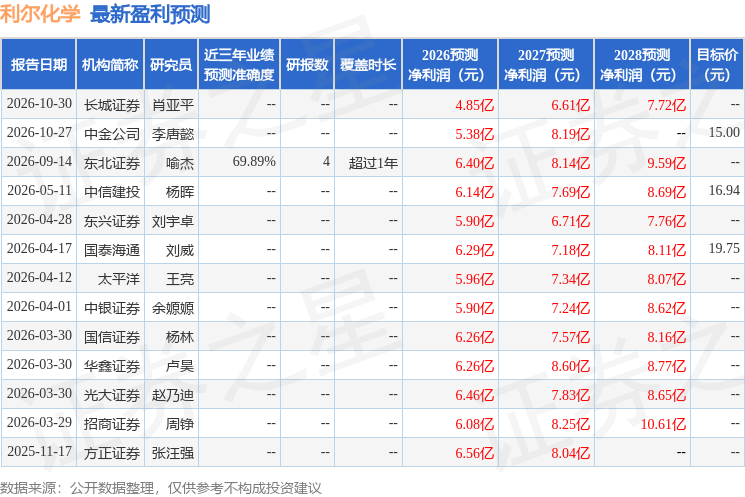
该股最近90天内共有3家机构给出评级,买入评级3家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证星研报解读
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17




