
来源:证星研报解读
2026-11-13 08:33:02
华鑫证券有限责任公司张涵近期对炬华科技进行研究并发布了研究报告《公司事件点评报告:两网订单接续落地,智慧计量业务蓄力修复》,给予炬华科技买入评级。
炬华科技(300360)
事件
公司发布2026年第三季度报告,前三季度实现营业收入9.97亿元,同比下降20.27%;归母净利润2.98亿元,同比下降37.88%;第三季度归母净利润1.21亿元,同比下降10.25%。
投资要点
三季度归母降幅收窄,主营盈利与回款仍承压
三季度公司综合毛利率36.78%,较上半年下降5.35个百分点;归母净利率39.39%,较上半年提升13.75个百分点。单季度扣非归母净利润0.74亿元,同比下降37.25%,归母与扣非利润的差异主要来自非经常性损益,其中金融资产相关公允价值变动及处置损益为0.58亿元。前三季度经营现金流净额0.12亿元,同比下降95.17%,主要受购买商品、接受劳务付现增加影响;期末存货5.36亿元,较年初增长63.18%。我们认为,季度归母利润降幅收窄尚未充分反映主营盈利修复,订单交付及备货转化是经营改善的关键。
国网南网合计中标4.78亿元,订单补充支撑后续交付
公司2019年11月5日分别披露南网和国网项目正式中标,中标金额分别为2.42亿元、2.36亿元,合计4.78亿元,相当于2025年营业收入的28.32%。其中国网项目包括82.18万只智能电表及专变采集终端,以及0.75万只智能终端融合设备;南网项目合计中标7个包。两笔订单分别来自不同招标项目,构成独立的新增业务储备。我们认为,在前三季度业务规模下降的背景下,两网订单接续落地改善后续交付的可见度,支持智慧计量主业逐步修复;实际交货时间按各网省公司合同执行,收入确认将随交付及验收推进。
终端与系统能力承接计量升级,季度分红延续股东回报
公司已形成覆盖智能电表、专变终端、台区终端、通信网络及数据采集和管理平台的AMI产品体系,终端具备计量、状态监测和边缘计算等功能。此次国网中标中,专变采集终端及智能终端融合设备合计金额0.71亿元,占国网本次中标金额约29.92%,体现公司对多类型计量和信息采集需求的覆盖。我们看好完整产品体系与智能制造能力对后续订单交付的支撑。同时,公司三季度现金分红方案拟每10股派1.5元,合计0.77亿元;在上半年已实施2025年度现金分红1.54亿元的基础上增加季度分红,有助于增强股东回报的稳定性。
盈利预测
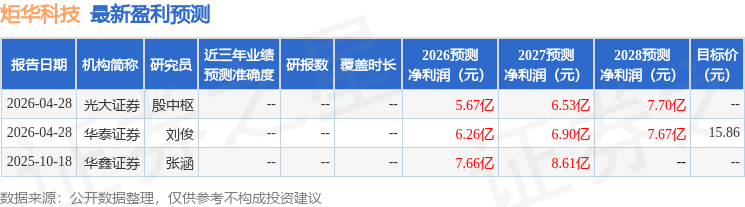
预计公司2026—2028年营业收入分别为13.97、16.06、17.99亿元,归母净利润分别为4.06、4.42、5.03亿元,EPS分别为0.79、0.86、0.98元,当前股价对应PE分别为14、13、12倍。看好公司两网订单接续落地及智慧计量产品体系对主业修复的支撑,维持“买入”评级。
风险提示
电网招标及交付不及预期;产品价格及毛利率下降;金融资产公允价值波动;回款不及预期。
最新盈利预测明细如下:
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-13
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12




