
来源:证星研报解读
2026-11-12 18:21:26
东海证券股份有限公司方霁近期对安集科技进行研究并发布了研究报告《公司简评报告:3+1平台协同放量,扣非净利润稳步提升》,给予安集科技增持评级。
安集科技(688019)
投资要点
事件概述:根据公司发布2026第三季度业绩报告,2026年前三季度公司实现营业收入24.54亿元(yoy+35.45%),实现归母净利润13.74亿元(yoy+125.83%),实现扣非归母净利润7.27亿元(yoy+35.32%),综合毛利率56.05%(yoy-0.56pcts)。2026Q3,公司实现营业收入9.28亿元(yoy+38.39%,qoq+15.66%),实现归母净利润8.42亿元(yoy+261.87%,qoq+159.81%),实现扣非归母净利润3.02亿元(yoy+66.85%,qoq+31.67%),综合毛利率56.75%(yoy-0.22pcts,qoq+0.98pcts)。
扣非净利润增速稳健,毛利率与费用管控共同支撑。公司前三季度扣非归母净利润与营收增速基本匹配,扣非净利率29.63%。Q3单季扣非净利增速显著高于收入端,主要系期间费用同比增长率(Q3单季4.44%、前三季度19.86%)均低于收入增幅,规模效应与经营效率提升持续兑现。研发方面,前三季度公司研发投入3.81亿元(同比+20.54%),研发费用率15.54%(同比-1.92pct),在维持高强度研发投入的同时,费用率仍实现优化,规模效应持续显现,盈利能力稳步提升。
公司深耕"3+1"技术平台,产品矩阵持续完善。公司产品覆盖化学机械抛光液、功能性湿电子化学品、电镀液及添加剂三大板块,并同步推进核心原材料建设以提升自主可控战略供应能力,充分受益于下游晶圆厂产能释放与国产替代加速,收入持续保持强劲增长动能。化学机械抛光液已覆盖全品类矩阵;功能性湿电子化学品聚焦前道晶圆制造及后道三维封装高端领域,主要包括刻蚀后清洗液、抛光后清洗液、刻蚀液、光刻胶剥离液等;电镀液及添加剂方面,先进封装用电镀液及添加剂已有多款量产销售,大马士革铜电镀液及添加剂、TSV电镀液及添加剂均已进入量产并实现销售。
投资建议:受益于国内晶圆产能扩张与半导体材料自主可控推进,公司在抛光液、湿电子化学品等核心耗材领域份额稳步提升,产品放量节奏与行业增长趋势形成共振,业绩兑现路径清晰。我们预计公司2026-2028年营业收入分别为33.68、43.23、53.76亿元,同比增速分别为34.51%、28.34%、24.36%;预计公司2026-2028年归母净利润分别为16.72、19.95、23.66亿元(2026-2028年原预测为10.44、13.87、17.83亿元),同比增长分别为113.34%、19.33%、18.61%。当前市值对应2026-2028年的PE分别为28、24、20倍,维持“增持”评级。
风险提示:1)下游扩产不及预期风险;2)产品验证周期不及预期风险;3)行业竞争加剧风险。
最新盈利预测明细如下:
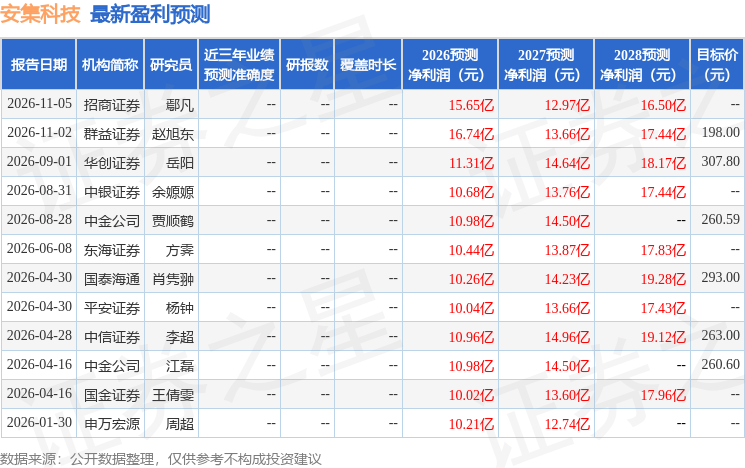
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为255.46。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-12
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证星研报解读
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12




