
来源:证券之星港美股
2026-11-12 17:32:58
第一上海发布研报称,维持华虹宏力(01347.HK)“买入”评级,下调目标价至125港元。该行看好公司2027年订单高景气度维持,其ASP回升及高稼动率将持续兑现,华力微注入有助于12寸产能降本增效,利于未来收入和盈利中枢改善。调整公司2026-28年收入至38.2/44.2/50.4亿美元,股东净利润为3.6/4.7/6.1亿美元,下调未来十二个月目标价至125港元,对应2026/2027年3.6/3.5倍预测市净率,近期高估值已有显著消化(当前对应2027年前瞻市净率仅2.1x),安全边际凸显。
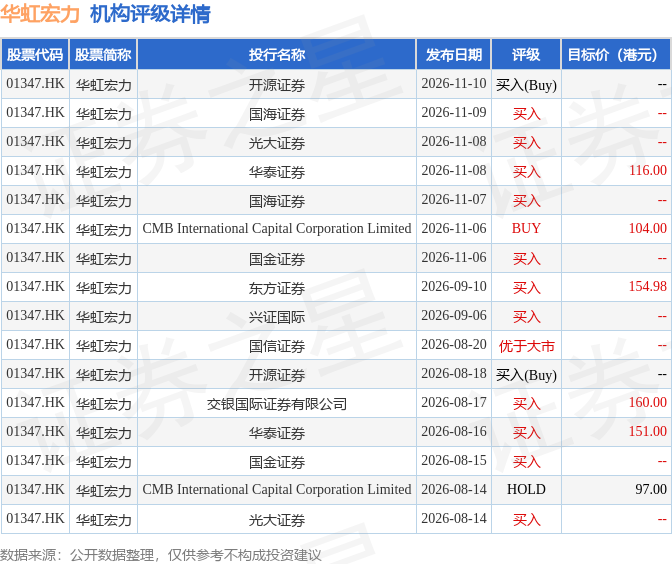
截至2026年11月12日收盘,华虹宏力(01347.HK)报收于77.0港元,上涨2.46%,成交量5682.96万股,成交额44.26亿港元。投行对该股的评级以买入为主,近90天内共有11家投行给出买入评级,近90天的目标均价为130.5港元。开源证券最新一份研报给予华虹宏力买入(Buy)评级。
机构评级详情见下表:
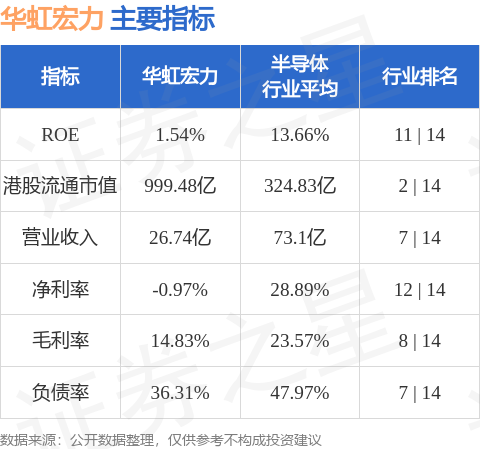
华虹宏力港股市值999.48亿港元,在半导体行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券时报网
2026-11-12
证券之星港美股
2026-11-12
证券之星港美股
2026-11-12
证券之星港美股
2026-11-12
证券之星港美股
2026-11-12
证券之星港美股
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12
证券之星资讯
2026-11-12




