
来源:证星研报解读
2026-11-11 08:50:38
华鑫证券近期对国电南瑞进行研究并发布了研究报告《公司事件点评报告:电网业务稳步增长,海外项目持续拓展》,给予国电南瑞买入评级。
国电南瑞(600406)
事件
国电南瑞发布2026年第三季度报告,第三季度实现营业收入161.12亿元,同比增长12.41%,归母净利润18.39亿元,同比下降3.37%,扣非归母净利润17.80亿元,同比下降2.98%。
投资要点
三季度毛利率回落,盈利表现有所分化
三季度公司综合毛利率25.63%,同比下降0.87个百分点。三季度归母净利率11.41%,同比下降1.86个百分点。前三季度经营活动现金流量净额-29.20亿元,比上年同期减少76.34亿元。前三季度扣非归母净利润47.05亿元,同比增长1.43%。
电网核心产品形成项目落地,技术能力支撑交付
公司半年报披露,调度、柔性输电及配网业务落地渝黔柔直背靠背、陕西新一代调度、河北配网侧储能等项目。公司研制构网型SVG、超超临界机组保护等产品并推动实际应用。我们看好电网运行控制和电力电子产品积累对新型电力系统建设需求的承接,重大工程应用有助于巩固客户和技术优势。
海外储能总包取得项目突破,区域产品应用扩展
公司半年报披露,签约阿曼杜库姆500MW/2000MWh储能项目,成为公司海外首个储能总包项目。同期RTU、STATCOM及配电自动化产品分别进入智利、沙特和秘鲁等市场。我们认为,单品出海与系统项目交付结合,可拓展国际业务覆盖,并为后续储能与电网项目积累工程履历。
盈利预测
预计公司2026—2028年营业收入分别为760.62、873.41、998.70亿元,EPS分别为1.14、1.36、1.60元,当前股价对应PE分别为21、18、15倍。我们看好电网核心技术与工程应用积累,以及海外储能和电网项目拓展,维持“买入”评级。
风险提示
电网投资及项目实施不及预期,海外项目交付不及预期,应收账款回收不及预期,汇率波动。
最新盈利预测明细如下:
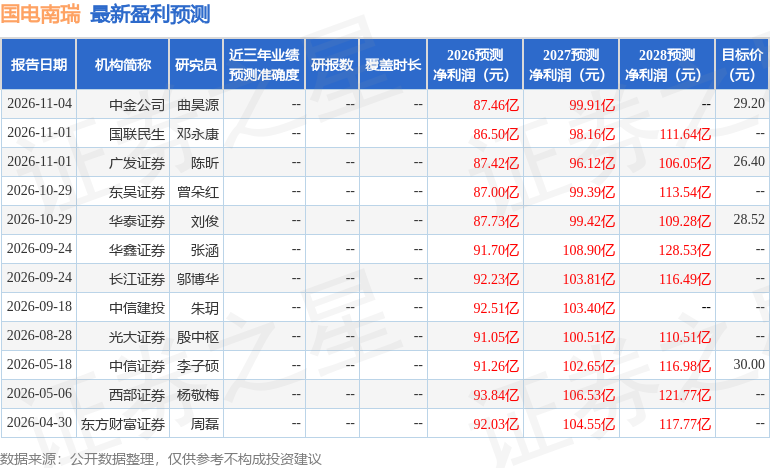
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家;过去90天内机构目标均价为28.04。
本文数据来源于华鑫证券,仅供参考不构成投资建议。

证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




