
来源:证星研报解读
2026-11-10 19:40:40
太平洋证券股份有限公司宋辰超,崔家旭近期对新亚电子进行研究并发布了研究报告《高频高速线缆逐步放量,战略布局光芯片》,首次覆盖新亚电子给予买入评级。
新亚电子(605277)
事件:公司发布2026年三季度报告。前三季度营收33.41亿元,同比增长16.29%,归母净利润1.81亿元,同比增长14.15%。
2026前三季度公司营收33.41亿元(+16.29%),归母净利润1.81亿元(+14.15%),销售毛利率15.52%,同比提升0.98个百分点。业绩增长主要系公司聚焦主业,稳健经营,优化产品结构,“消费电子及工业控制线材”和“通信线缆及数据线材”两大核心业务板块驱动。前三季度经营活动现金流量净额为1.59亿元,同比减少54.19%,主要系购买原材料支付现金增加所致。
高频高速线缆逐步放量,深度绑定全球优质客户。公司是精密线材领域的领先企业,主要产品包括消费电子及工业控制线材、通信线缆及数据线材、汽车线缆、新能源线缆等。公司长期深耕于消费电子及工业控制线材主力盘业务,产品广泛应用于智能家电、机器人、医疗设备、传感器及半导体设备等产品,主要终端客户包括松下、海信、美的、小米、佳能、惠普、西门子、汇川技术、思灵机器人、森萨塔科技、三花智控、欧姆龙、阿斯麦、台达电等,在客户订单增加、产能扩张的背景下,经济效益稳步提升,2026H1该业务收入9.61亿元(+29.55%)。公司另一大核心业务为通信线缆及数据线材,其中通信线缆包括各类阻燃耐火软电缆、5G/6G光电混合缆等产品,应用于通信基站、数据中心、轨道交通等领域,主要直接客户和终端客户涵盖H公司、中兴、法国罗格朗和海外通信运营商等;“数据线材”是高频高速铜缆连接线,主要包括服务器内外连接线系列产品,并已通过全球优质客户安费诺进入国内外领先服务器制造商与数据中心运营商的供应链,应用到包括GB系列在内的AI服务器,以及戴尔、惠普、谷歌、亚马逊、微软、甲骨文、Meta、浪潮、新华三和中科曙光等知名品牌。2026H1高频数据线材收入7.16亿元(+15.53%)。
整合光芯片产业链,调增关联交易额度印证需求持续性。公司基于产业链协同与创新,积极捕捉跨领域新赛道机遇。今年8月,公司战略性投资杭州泽达半导体,持股比例2.48%。泽达半导体是一家以IDM模式为核心,专注于高性能光通信芯片与器件的研发、生产及销售的高科技企业。公司以磷化铟(InP)为衬底材料,聚焦高速率、高功率光通信芯片及器件的研发与量产,成功建立起完整的3英寸晶圆生产线,从外延生长、晶圆制作到芯片测试,均实现自主可控,产品广泛应用于数据中心、AI智算、相干传输网等光通信领域,以及光纤传感领域。公司与泽达半导体终端客户领域存在重叠,能够在数据中心、AI智算等领域,实现协同效应。今年9月,公司拟上调与珠城科技的关联交易额度至1.80亿元,珠城科技经营范围包括柔性线路板、柔性扁平排线、电子元器件及精密组件等,本次上调关联交易额度从采购端印证了精密线材需求的持续上行。
投资建议:公司作为精密线材细分行业龙头企业,具备较强的研发创新和快速反应能力,能够与一级供应商、终端客户同步设计开发,提供适用于不同终端产品的差异化解决方案。我们预计,2026-2028年公司归母净利润分别为2.82/3.76/5.03亿元,对应EPS分别为0.73/0.97/1.29元,当前股价对应PE分别为18.90/14.17/10.61倍。给予“买入”评级。
风险提示:行业竞争加剧风险;原材料价格波动风险;下游需求不及预期。
最新盈利预测明细如下:
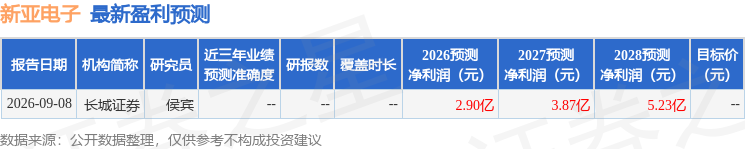
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




