
来源:证星研报解读
2026-11-10 19:26:08
西南证券股份有限公司朱会振,舒尚立近期对贵州茅台进行研究并发布了研究报告《2026年三季报点评:茅台酒增长平稳,直销占比持续提升》,给予贵州茅台买入评级。
贵州茅台(600519)
投资要点
事件:公司发布2026年三季报,前三季度实现营业收入1310亿元,同比+2.0%;归母净利润644.7亿元,同比-0.25%;扣非归母净利润643.2亿元,同比-0.55%。其中26Q3实现营业收入402.7亿元,同比+3.1%;归母净利润199.5亿元,同比+3.8%;扣非归母净利润198.6亿元,同比+3.0%。单季度收入与利润增长均好于累计表现,反映公司在白酒需求调整阶段仍保持较强经营韧性。
茅台酒增长平稳,系列酒Q3明显提速,直销占比持续提升。1、前三季度茅台酒、系列酒分别实现收入1129/179.7亿元,同比+2.2%/+0.5%;拆分Q3分别实现收入352/50.4亿元,同比+0.9%/+22.3%。茅台酒单季增长相对平稳,系列酒低基数下重拾高增。2、前三季度直销收入737.7亿元,同比+32.8%;单Q3分别为218.1亿元,同比+40.2%,三季度直销占比显著增加14.3个百分点至54.2%。前三季度i茅台实现收入585.6亿元,同比+361%,渠道线上化与销售结构重塑进一步深化。
毛利率下降与费率分化并存,税金及附加率回落支撑Q3利润表现。1、前三季度毛利率约89.6%,同比-1.7pp;Q3毛利率约89.8%,同比-1.6pp,产品及渠道结构变化及成本抬升对毛利形成一定压力;2、Q3销售费用率同比+0.9pp至4.0%,品牌与渠道经营投入及收入结构变化对费率构成影响;管理费用率同比-0.4pp至4.1%;整体费用率略增加0.5pp至7.9%。3、税费及利润率方面,Q3税金及附加率约15.1%,同比-2.0pp,对冲部分毛利率与销售费率压力;净利率同比+0.4pp至50.4%。公司前三季度销售收现1435亿元,同比+3.4%;此外,截至三季度末合同负债20.8亿元。
品牌壁垒支撑经营韧性,后续增长仍需兼顾价格体系与渠道健康。在行业需求调整背景下,公司通过直销体系和多价格带产品组合维持经营弹性,Q3系列酒增速改善亦为收入提供了补充。茅台酒品牌力仍是业绩基本盘,系列酒的持续增长有望扩大覆盖消费场景;渠道端,通过价格秩序维护及直营、经销关系优化推动销售更贴近真实需求,公司有望继续维持较强盈利韧性。
盈利预测与投资建议:预计2026-2028年EPS分别为70.79元、77.06元、85.21元,对应动态PE分别为20倍、19倍、17倍,维持“买入”评级。
风险提示:经济复苏或不及预期风险,市场竞争加剧风险。
最新盈利预测明细如下:
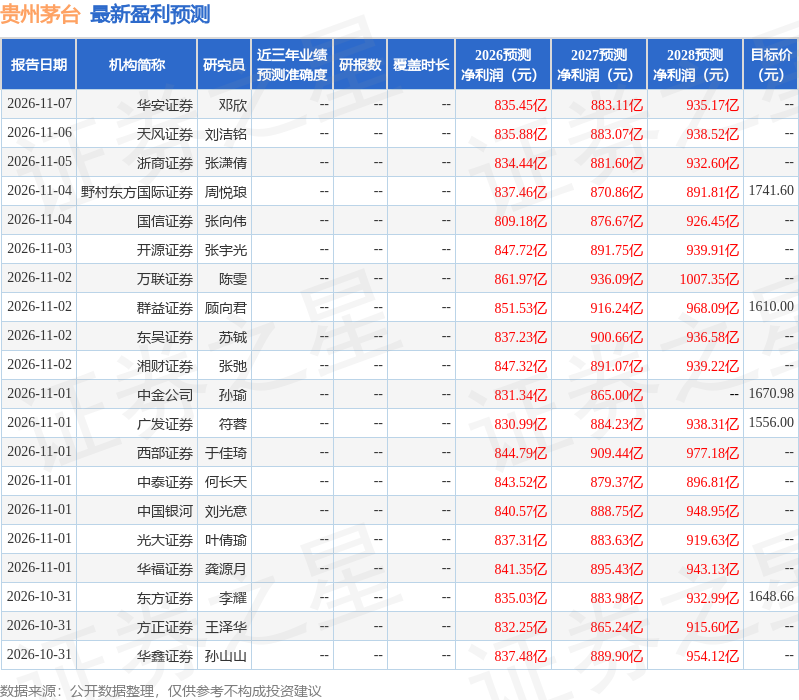
该股最近90天内共有40家机构给出评级,买入评级33家,增持评级7家;过去90天内机构目标均价为1704.13。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




