
来源:证星研报解读
2026-11-10 19:26:08
中邮证券有限责任公司吴文吉,万玮近期对奥士康进行研究并发布了研究报告《算力PCB起量》,给予奥士康买入评级。
奥士康(002913)
事件
公司发布三季报,前三季度公司合计营收51.13亿元,同比增长26.83%,归母净利润4.54亿元,同比增长60.87%。
投资要点
产品结构持续升级,Q3盈利显著提速。公司前三季度实现营收51.13亿元,同比增长26.83%,归母净利润4.54亿元,同比增长60.87%,扣非净利润4.53亿元,同比增长67.70%;单季营收21.27亿元,同比增长44.95%,归母净利润3.72亿元,同比增长329.24%,扣非归母净利润3.74亿元,同比增长333.81%,盈利弹性显著强于收入增速,主要受益于高价值多层PCB放量、产品结构持续上移以及价格调整带动毛利率抬升;当前公司泰国及肇庆高端产能持续投入,持续承接海外算力与汽车电子订单。
海内外产能协同,加强头部客户合作。公司差异化布局三大生产基地:湖南基地自动化产线主打汽车、消费电子PCB,兼顾规模与柔性交付;广东基地聚焦高层数、高频高速等高附加值产品,承接高端订单;泰国基地承担海外订单交付,持续升级高阶产能,强化全球化供货能力。公司前瞻布局AI服务器、AI PC赛道,加快产品验证与客户拓展,依托和海内外头部客户长期合作,紧跟下游技术趋势,客户覆盖数据中心、汽车电子、通信、消费电子,多元客户结构叠加研发、品质与交付优势,筑牢竞争壁垒。
投资建议:
我们预计公司2026/2027/2028年营收分别为79/111/148亿元,归母净利润分别为9.5/15.9/23.2亿元,维持“买入”评级。
风险提示:
行业周期性波动风险;市场竞争加剧风险;产能爬坡不及预期;原材料涨价。
证券之星数据中心根据近三年发布的研报数据计算,江海证券张婧研究员团队对该股研究较为深入,近三年预测准确度均值为62.83%,其预测2026年度归属净利润为盈利5.19亿,根据现价换算的预测PE为36.18。
最新盈利预测明细如下:
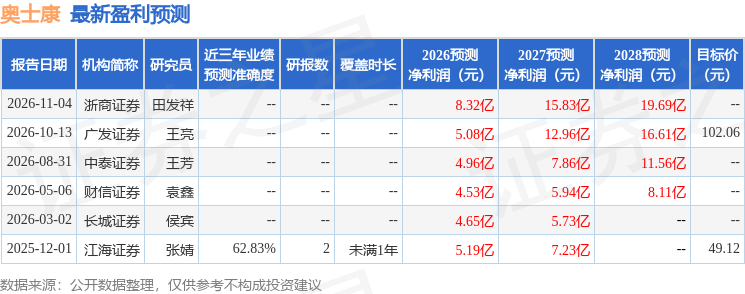
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为102.06。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证星研报解读
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




