
来源:证星研报解读
2026-11-08 15:05:32
华龙证券股份有限公司王芳近期对安琪酵母进行研究并发布了研究报告《2026年三季报业绩点评报告:收入实现稳健增长,归母净利润承压》,给予安琪酵母增持评级。
安琪酵母(600298)
事件:
公司发布2026年三季报。
2026Q3安琪酵母实现营业收入44.21亿元,同比+13.73%;利润总额3.64亿元,同比-4.39%;归母净利润2.90亿元,同比-8.46%;扣非归母净利润2.21亿元,同比-0.94%。
2026Q1-Q3公司实现营业收入136.08亿元,同比+15.45%;利润总额14.75亿元,同比+5.98%;归母净利润11.71亿元,同比+4.90%;扣非归母净利润10.15亿元,同比+5.18%。
观点:
2026前三季度公司营收和业绩实现稳健增长。2026Q1-Q3公司实现营业收入136.08亿元,同比+15.45%;利润总额14.75亿元,同比+5.98%;归母净利润11.71亿元,同比+4.90%;扣非归母净利润10.15亿元,同比+5.18%。酵母及深加工产品为核心板块,贡献主营收入98.43亿元;制糖、包装类、食品原料及其他业务分别实现10.07亿元、3.19亿元、16.80亿元、6.78亿元。渠道端线下销售实现100.81亿元,线上销售34.47亿元;区域维度国内收入76.77亿元,海外收入58.51亿元。经销商体系方面,期末经销商合计25,779家,其中国内经销商18,518家、海外经销商7,261家,前三季度经销商净增569家。
受辅料、包装、运费、能源等成本上涨扰动,公司毛利率同比承压。2026Q3单季销售毛利率22.26%,同比下滑2.17pct,销售净利率6.52%,同比下降1.72pct;费用端销售、管理费用率同比分别回落0.26pct、0.77pct,财务费用率同比下行0.38pct,研发费用率小幅抬升0.08pct。前三季度整体销售毛利率25.32%,同比微降0.21pct,销售净利率8.78%,同比下滑0.99pct;销售、管理费用率同比分别下降0.32pct、0.35pct,财务费用率提升1.07pct,研发费用率小幅上行0.10pct。
安琪酵母是专门从事酵母、酵母衍生物及相关生物制品的企业,产品种类丰富,结构完善,是全球第二大酵母公司。公司主营面包酵母、中华面食酵母、酵母抽提物、酿酒酵母、生物饲料添加剂、营养保健产品、食品原料等产品的生产和销售,产品广泛应用于烘焙与发酵面食、食品调味、微生物营养、动物营养、水产营养、植物营养、人类营养健康、酿造与生物能源等领域。公司构建了全球营销网络,产品远销170多个国家或地区。公司品牌影响力持续提升。2025年,公司持续加大品牌投入,完成了CCTV、综艺节目、演唱会等平台的品牌广告投放和赞助。组织并参加了多场国内外展会和行业会议,打造了“小酵主很忙”、“好吃的面包店”、“福粉节”等特色IP,全面推进直播电商和营销账号矩阵构建,品牌传播形式更加立体、多元。“安琪”品牌价值达202.68亿元,蝉联国内食品加工制造类目第一,荣获“中国品牌国际化标杆100强”。
盈利预测及投资评级:根据公司三季报,我们合理调低公司业绩增速。我们预测2026-2028年公司实现营业收入184.22亿元/203.59亿元/225.60亿元,同比增长10.12%/10.51%/10.81%;归母净利润16.50亿元/18.27亿元/21.04亿元(前值为18.27亿元/20.64亿元/23.27亿元),同比6.84%/10.71%/15.15%,对应2026年11月5日收盘价,PE分别为20.3X/18.4X/15.9X。我们维持公司“增持”评级。
风险提示:食品安全问题、市场竞争加剧、原材料价格波动、新品动销不及预期、国内需求复苏不及预期。
最新盈利预测明细如下:
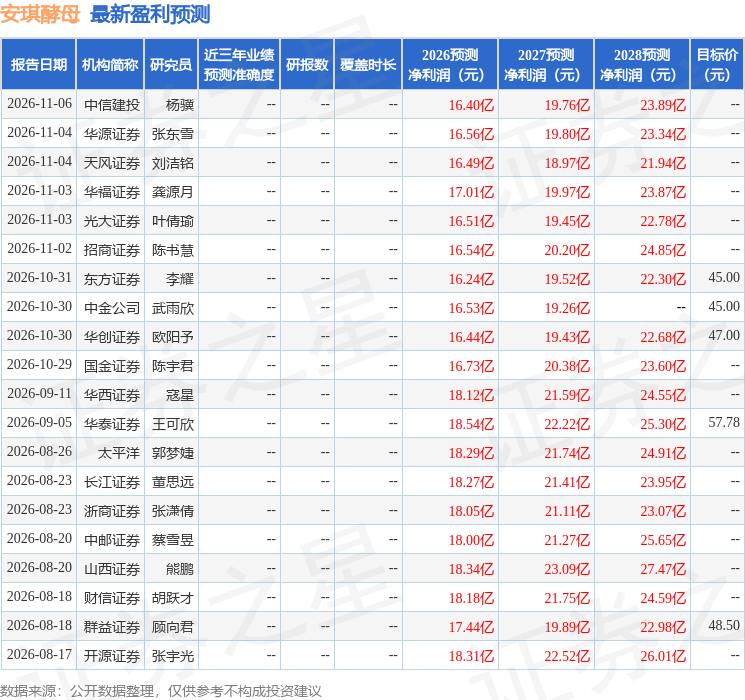
该股最近90天内共有28家机构给出评级,买入评级25家,增持评级3家;过去90天内机构目标均价为49.21。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。
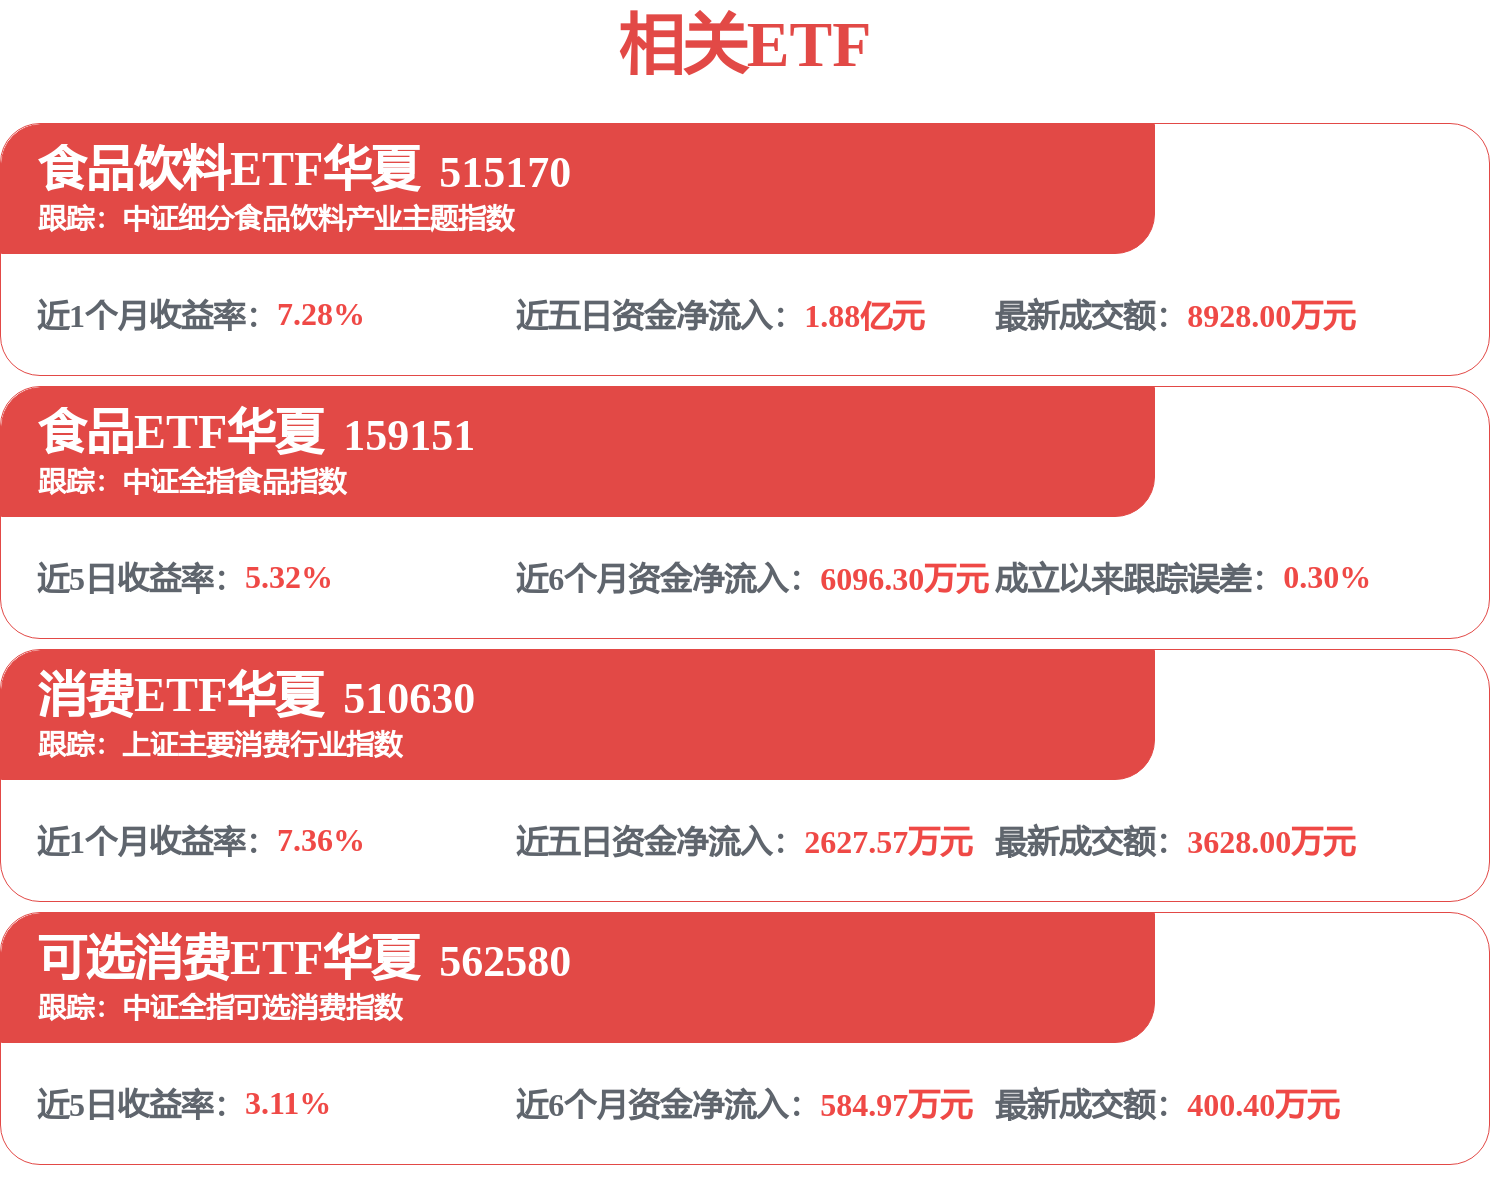

证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-07
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




