
来源:证星研报解读
2026-11-08 13:55:23
华鑫证券有限责任公司庄宇,张璐近期对仕佳光子进行研究并发布了研究报告《公司事件点评报告:无源多品类持续突破,有源业务稳步推进》,给予仕佳光子买入评级。
仕佳光子(688313)
事件
仕佳光子发布2026年三季度报告:2026年前三季度,公司实现营业收入27.22亿元,同比增长74.46%;实现归母净利润5.86亿元,同比增长95.43%;实现扣非后归母净利润5.79亿元,同比增长95.28%。
投资要点
订单同比增长,降本增效提升盈利能力
2026年前三季度,受AI算力需求驱动,数通市场快速增长,公司积极适应市场需求,产品竞争优势凸显,客户认可度不断提高,订单同比增加,实现营业收入27.22亿元,同比增长74.46%。随着营业收入增长,公司持续提高运营管控能力,加强降本增效工作,提高产品良率,产品竞争力不断增强,盈利能力不断提高,前三季度实现归母净利润5.86亿元,同比增长95.43%。
无源多品类持续突破,产能扩建匹配需求增长
AWG相关产品市场需求持续旺盛,公司400G、800G AWG芯片及组件均已实现大批量出货,800G产品占比高,1.6T AWG芯片已实现小批量出货。公司MPO/MMC产品在手订单充足,订单更新节奏较快,下游需求增长趋势明确,公司正稳步推进MPO/MMC产能扩建项目以匹配客户需求。公司应用于CPO的高通道FAU产品已实现小批量交付,卡位前沿互联场景。
CW光源产业化稳步推进,400mW小批量出货
2026年公司100mW CW DFB已实现批量出货,在手订单充足,400mW CW DFB COC产品已取得小批量订单,有源产品矩阵持续完善。针对已较为明确的光芯片市场需求,公司正积极推进设备导入,持续提升产能规模,匹配下游客户需求。而针对磷化铟衬底行业供给紧张的情况,公司通过长协锁定供货份额,持续巩固与核心供应商的合作,同时加快推进国产供应商认证与导入,构建多元化供应体系,降低供应链风险。
盈利预测
预测公司2026-2028年收入分别为40.55、65.03、95.79亿元,EPS分别为2.07、3.59、5.46元,当前股价对应PE分别为41、24、16倍,公司无源产品业内领先,持续构建完善有源产品矩阵,维持“买入”投资评级。
风险提示
宏观经济的风险,产品研发不及预期的风险,行业竞争加剧的风险,下游需求不及预期的风险,AI算力需求不及预期的风险,海外经营的风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为28.05%,其预测2026年度归属净利润为盈利8.96亿,根据现价换算的预测PE为42.63。
最新盈利预测明细如下:
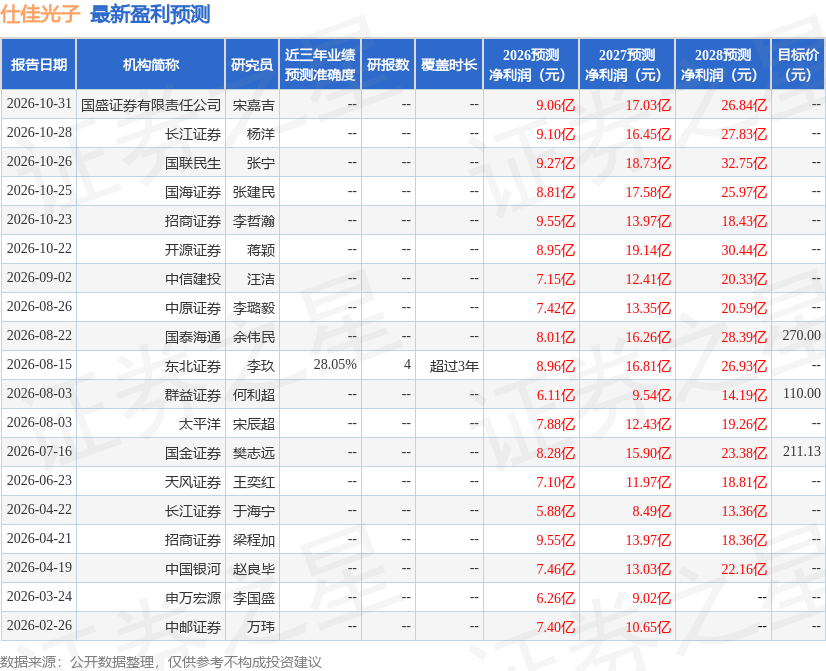
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-07
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




