
来源:证星财报简析
2026-11-07 19:43:32
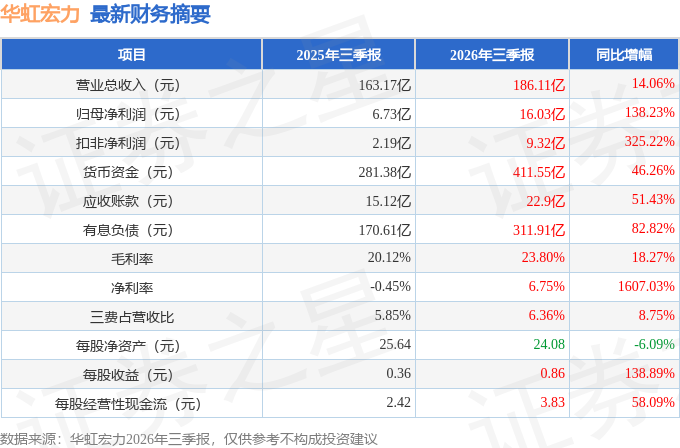
据证券之星公开数据整理,近期华虹宏力(688347)发布2026年三季报。截至本报告期末,公司营业总收入186.11亿元,同比上升14.06%,归母净利润16.03亿元,同比上升138.23%。按单季度数据看,第三季度营业总收入90.37亿元,同比上升8.88%,第三季度归母净利润12.04亿元,同比上升101.18%。本报告期华虹宏力应收账款上升,应收账款同比增幅达51.43%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率23.8%,同比增18.27%,净利率6.75%,同比增1607.03%,销售费用、管理费用、财务费用总计11.84亿元,三费占营收比6.36%,同比增8.75%,每股净资产24.08元,同比减6.09%,每股经营性现金流3.83元,同比增58.09%,每股收益0.86元,同比增138.89%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在11.28亿元,每股收益均值在0.65元。
该公司被3位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是鹏华基金的闫思倩,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为106.78亿元,已累计从业8年274天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
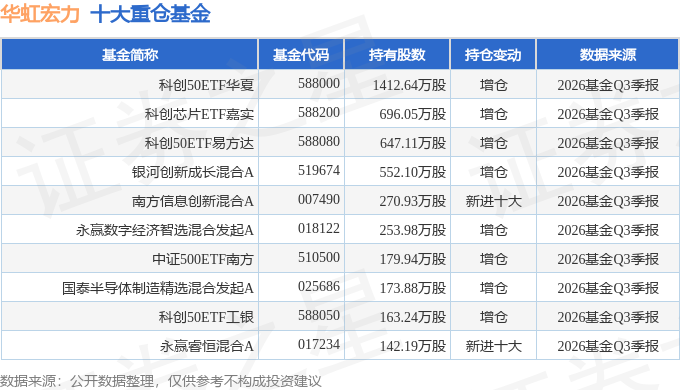
持有华虹宏力最多的基金为科创50ETF华夏,目前规模为941.29亿元,最新净值1.3254(11月6日),较上一交易日下跌2.5%,近一年下跌12.14%。该基金现任基金经理为荣膺。
最近有知名机构关注了公司以下问题:
问:本季度平均销售价格环比增长了3%。请,推动ASP增长的因素是什么?是定价变化,还是产品组合变化?您如何看待今年下半年及更长期的ASP走势?
答:正如大家所知,本行业的价格由市场决定,本质上取决于供需平衡。自年初以来,我们看到需求不断上升,供需平衡正转向供应偏紧。因此,价格的上涨主要集中在MCU、存储器等领域,这些领域与I应用的关联度更高。消费领域也存在需求,但I带来的需求机会可能更为显著,这也是供需关系转向需求增强、供应趋紧的原因。此外,部分产品的需求已明确超出我们的供应能力;目前收到的订单量约为产能的1.5至2倍。因此,我们正尽一切可能优化产能结构,努力增加各类产品的产出。当前产能利用率基本已达到100%,需要依靠新产能的释放、柔性管理和创新来挤出更多产能。至于未来价格,关键在于本轮需求增长能够持续多久,业内仍有较多讨论和争议。但从短期看,对于今年下半年以及2027年,我們认为需求会保持强劲。因此,预计价格上涨会延续至今年下半年。我们在之前季度采取的定价措施,可能会在今年下半年、甚至明年开始体现。
本文数据来源于华虹宏力2026年三季报,仅供参考不构成投资建议。
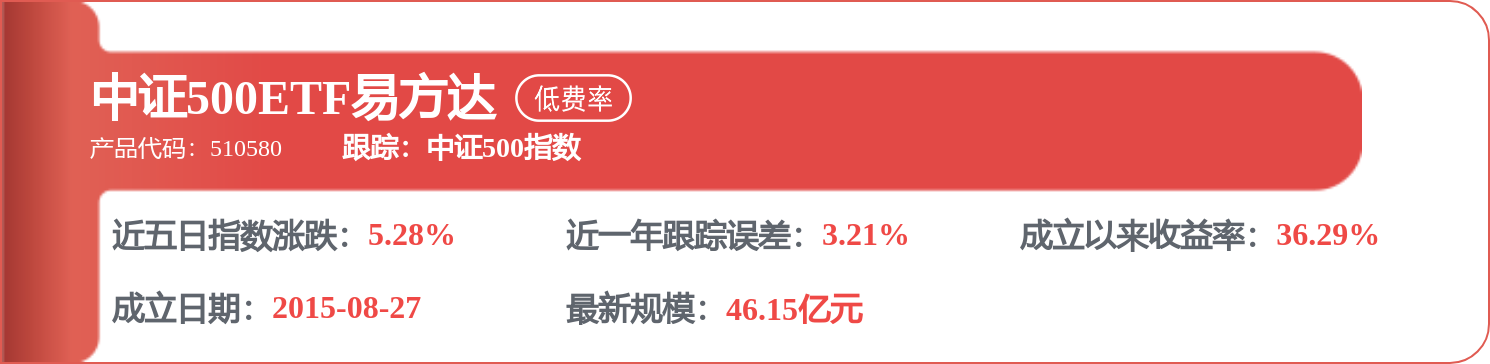
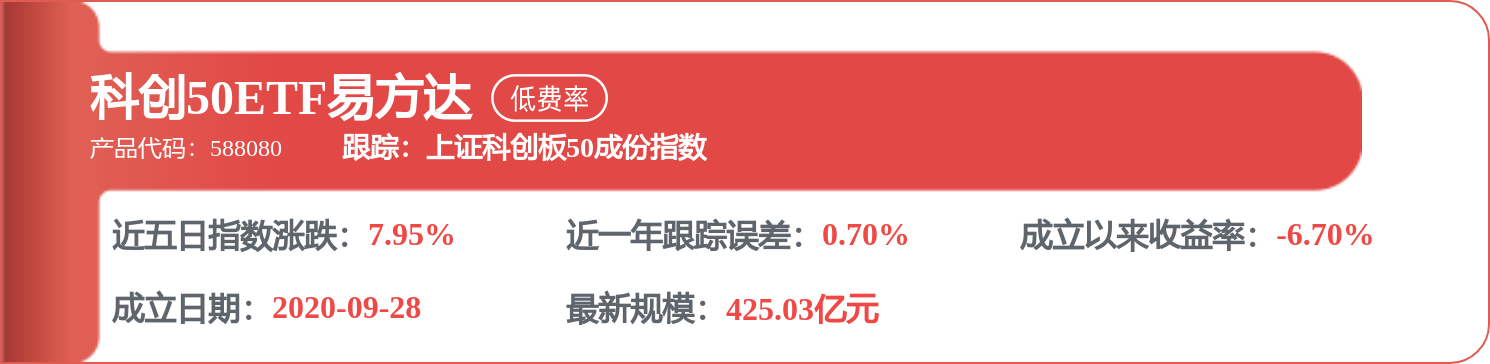
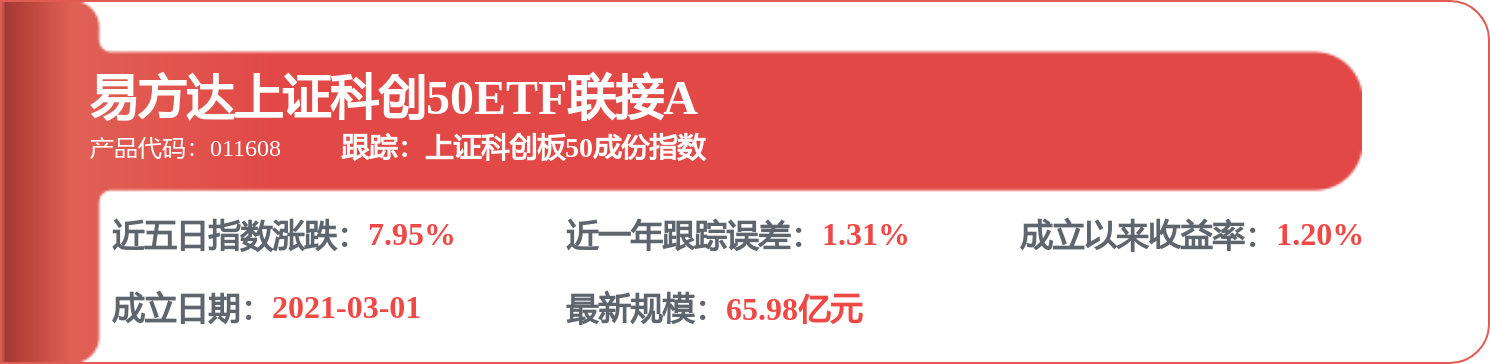
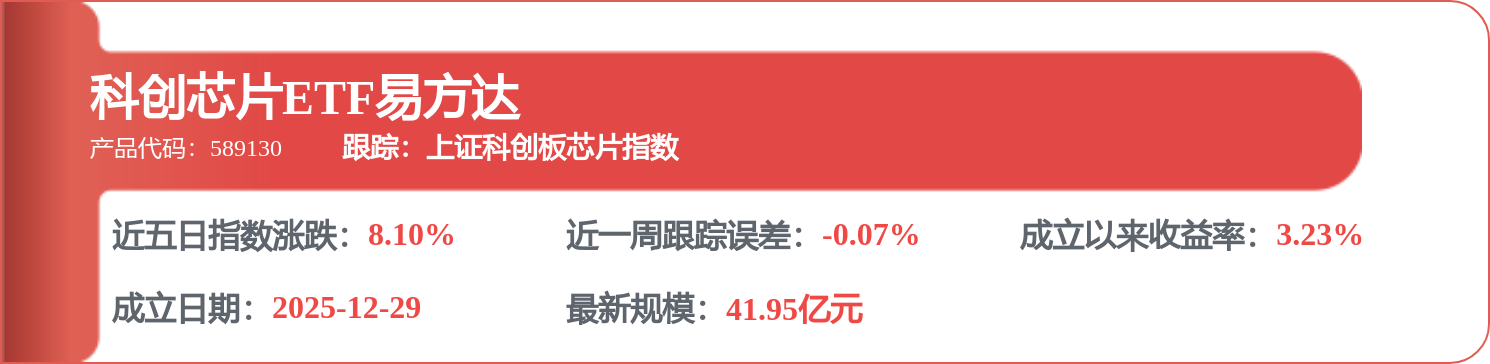
相关 ETF

证星财报图解
2026-11-06
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




