
来源:证星公司调研
2026-11-06 11:11:56
证券之星消息,2026年11月5日隆基绿能(601012)发布公告称公司于2026年11月3日召开业绩说明会。
具体内容如下:
问:Q3 归母净亏损 8.34 亿元,环比减亏 2.99 亿元,减亏来源被归因为“硅片盈利修复及 BC 组件出货放量”。但硅片盈利修复高度依赖 7月以来“反内卷”推动的 N型硅片单季度约 53%的价格涨幅,而组件价格同期仅上涨约 2%,下游顺价明显滞后。想请管理层拆解:Q3减亏中,硅片涨价贡献与 BC 放量贡献各占多大比重?若四季度硅片价格涨势放缓或持稳,减亏趋势能否延续?组件端的盈利修复需要看到什么条件才会实质发生?
答:2026 年前三季度,公司持续加强精细化管理,深耕场景价值,加快 BC业务海外及分布式市场拓展,公司硅片、组件业务毛利率均得到不同程度改善,组件端盈利水平目前在持续修复中。
问:BC 单季度出货量环比增长幅度很小,占比也停留在65%不增加了。请环比不再大幅增长的原因?
答:2026年前三季度公司实现组件出货量 48.61GW,实现 BC组件销量 31.64GW,同比增长 118.58%,BC组件出货占比 65%以上,在海外及分布式市场占比显著提升。公司根据集中式、分布式不同客户需求,在组件订单结构中有一定比例 TOPCon订单需求,公司将继续拓展 BC组件场景化应用及市场占比。
问:财报显示,公司海外业务占比较大,受美元、欧元汇率变动影响,前三季度产生了较大的汇兑损失,严重侵蚀了利润。请公司在外汇套期保值方面采取了哪些常态化举措?在 2027 年海外业务占比可能进一步扩大的预期下,公司如何从财务端平滑汇率波动带来的业绩冲击?
答:公司持续关注汇率变动趋势,目前已通过管理长单定价、外币资产账期、及时结汇等措施管理汇兑损益。后续公司还将在严格控制风险的前提下动态评估通过外汇套期保值等措施,有效降低汇率波动风险。
问:ACM 金属化目前在 BC 产线的导入比例是多少?单 W 银浆成本下降了多少?能给出批量应用和全面替代时间表吗?
答:公司自研 CM(纳米合金矩阵式接触)技术已实现GW 级电池、组件规模化投产,依托前沿科技材料开发与技术创新,CM技术可使 BC电池量产转换效率提升 0.2%-0.3%,实现 BC组件功率提升的同时,进一步提高长期可靠性。公司CM 产线后续的建设进度将结合银浆价格变化水平、下游客户需求等因素综合确定。
问:在连续亏损、2027 年可能仍不分红的背景下,公司对股东回报的政策是什么?亏损期间是否维持零分红,还是考虑回购等替代方式?
答:目前光伏行业仍处于调整阶段,公司经营业绩面临较大压力。公司始终坚持稳健经营策略,持续提升产品竞争力,推动经营业绩改善。
问:注意到公司三季报的存货余额已经攀升至约 200.8亿元,相比去年同期有显著增长。在当前光伏产业链价格持续波动的背景下,请目前这 200 亿存货中,原材料、在产品和库存商品的具体结构是怎样的?面对近期组件和硅片价格的波动,公司目前的存货跌价准备计是否充分?这部分高企的存货是否会成为四季度乃至明年业绩的‘包袱’,进而影响利润的修复?
答:公司期末存货主要为库存商品以及部分原材料。公司已按照企业会计准则规定计提存货跌价准备,不存在大规模减值风险。
问:公司有息负债 9 个月增加 28.6 亿元、负债率升至 67.21%,而且是在前几个月核心子公司市场化债转股基础上,若 2027 年行业仍未反转,公司能接受的负债率上限是多少?是否评估过股权融资、资产处置等补充资本的选项?
答:公司目前货币资金整体较为充裕,能够满足公司日常稳健运营。截至 2026 年三季度末,公司资产负债率为67.21%,在同行业公司中处于较优水平。后续股权融资相关安排将根据资本市场政策变化进行评估。
问:请四季度还有没有计减值?
答:公司严格按照《企业会计准则》及相关规定,审慎评估、开展相关减值测试,Q4 资产减值最终情况请以后续披露的 2026年年度报告为准。
问:BC 产品在欧洲分布式市场溢价明显,公司计划进一步升 BC 在欧洲的销售比例。但 BC技术路线的跟随者正在增加,欧洲市场的贸易政策环境也存在不确定性。请管理层量化描述:当前 BC 产品在欧洲的溢价幅度大致是多少,相比一年前是扩大还是收窄?公司判断这一溢价窗口还能维持多长时间,以及隆基用什么壁垒(专利、渠道、品牌、产能先发)来防止溢价被快速侵蚀?
答:公司 BC 产品溢价在欧洲区域不用市场呈现不同溢价水平,在欧洲中高端分布式市场中,BC产品溢价水平较好。公司 BC产品的竞争优势主要体现在以下方面,第一,在技术层面,公司于今年 7月发布了 CM技术、一体化导电背板、叠片等一系列技术,持续提升 BC 电池及组件转换效率及可靠性,增加 BC组件产品价值;第二、在场景应用方面,公司围绕客户场景的产品矩阵不断丰富,陆续推出抗冰雹、沙戈荒、工商业轻质和防眩等场景化产品,BC系列产品全面覆盖主流市场,巩固了隆基“产品领先”的品牌形象,为商业推广与市场拓展提供有力支撑。
问:储能业务与组件业务的协同,最终体现在收入端还是成本端?储能业务什么时候开始在报表中单独披露收入与毛利率?上半年 3GWh 以上的签单,当前转化确认情况如何?目前在手订单规模是多少?
答:公司储能业务与组件业务协同最终体现在营业收入中。目前,公司储能业务订单已超过 3GWh,订单转化进度主要根据下游客户项目并网进度等因素来进行确认。
隆基绿能(601012)主营业务:单晶硅棒和硅片、电池和组件的研发、生产和销售,以及光伏电站的开发运营等。
隆基绿能2026年三季报显示,前三季度公司主营收入438.64亿元,同比下降13.85%;归母净利润-47.13亿元,同比下降38.48%;扣非净利润-55.33亿元,同比下降24.24%;其中2026年第三季度,公司单季度主营收入168.19亿元,同比下降7.08%;单季度归母净利润-10.29亿元,同比下降23.38%;单季度扣非净利润-15.02亿元,同比下降30.6%;负债率67.21%,投资收益-1.15亿元,财务费用14.25亿元,毛利率3.05%。
该股最近90天内共有11家机构给出评级,买入评级9家,增持评级2家;过去90天内机构目标均价为13.72。
以下是详细的盈利预测信息:
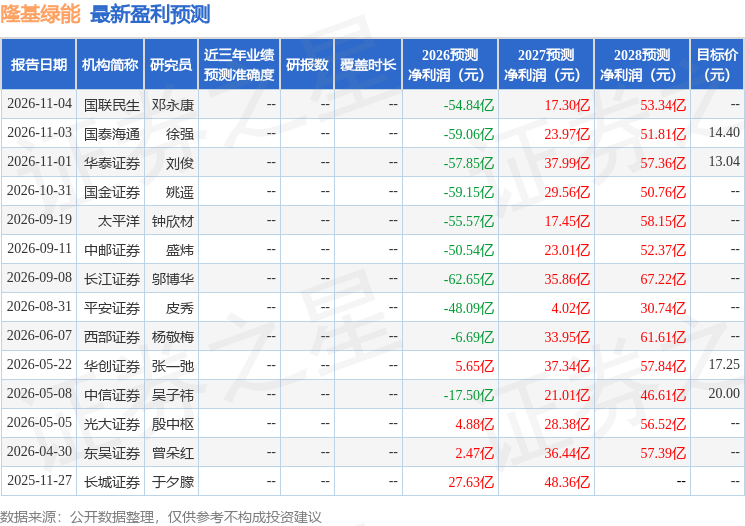
融资融券数据显示该股近3个月融资净流出5.13亿,融资余额减少;融券净流入480.15万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
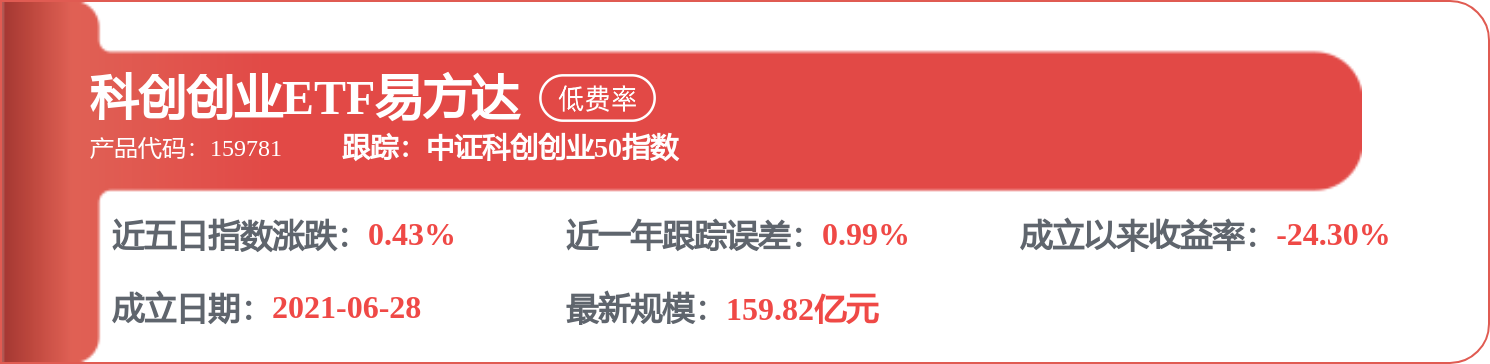
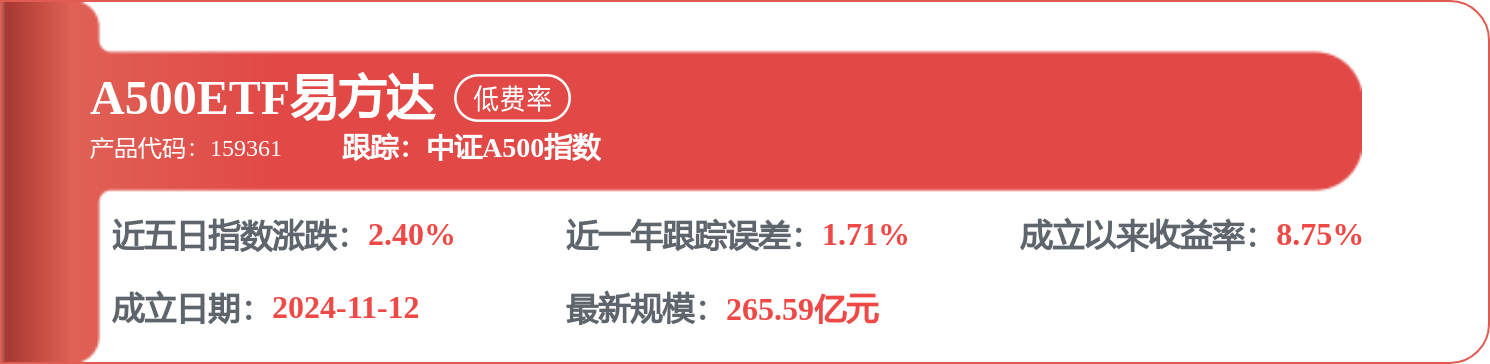
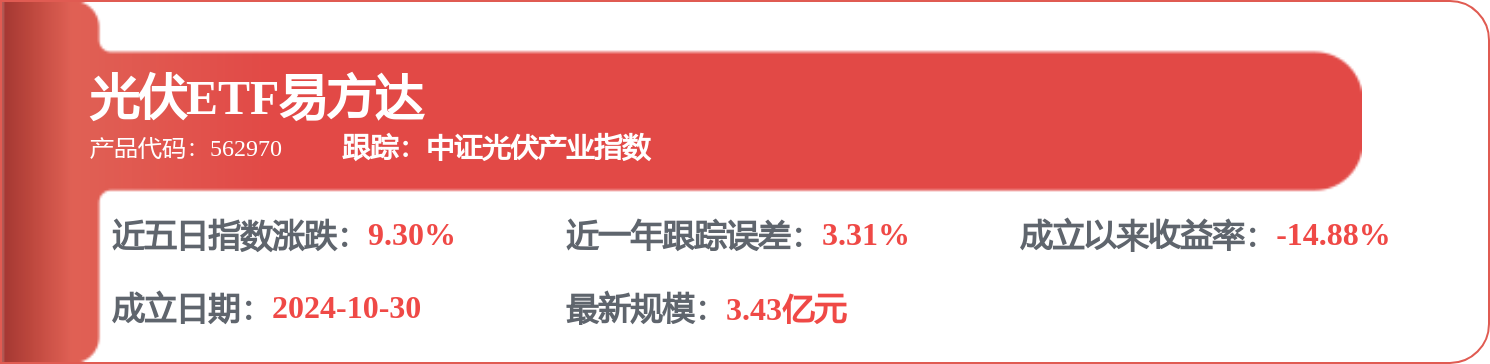
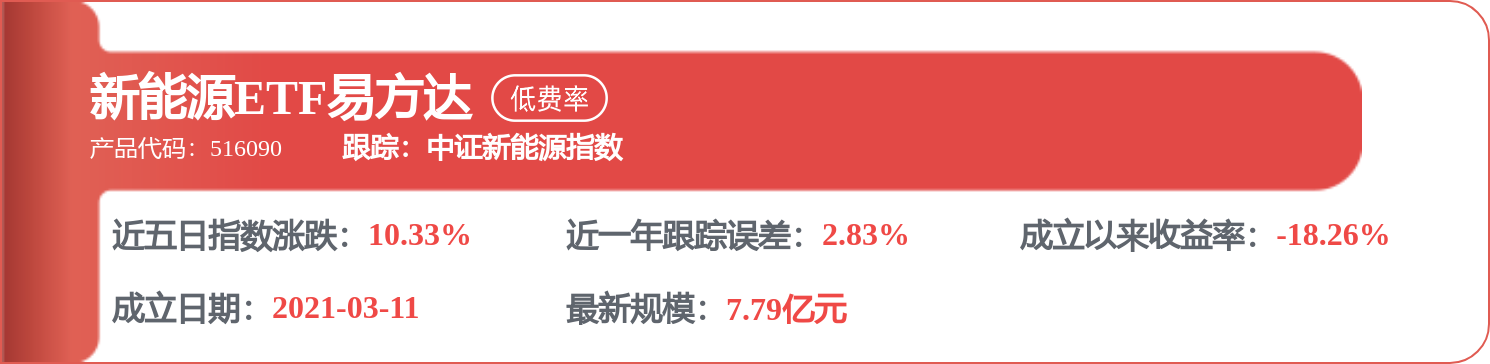
相关 ETF

证星公司调研
2026-11-06
证星公司调研
2026-11-06
证星公司调研
2026-11-06
证星公司调研
2026-11-06
证星公司调研
2026-11-06
证星公司调研
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-05




