
来源:证星公司调研
2026-11-06 11:02:54
证券之星消息,2026年11月5日海科新源(301292)发布公告称公司于2026年11月5日召开业绩说明会。
具体内容如下:
问:30 号最新一期股东多少?
答:尊敬的投资者您好,截止到2026年10月30日股东人数为30073名感谢您的关注。
问:贵公司溶剂产能已经到极限 请未来的溶剂扩产计划和业绩增长点在哪里。另外溶剂的毛利率不高 是否因为竞争激烈导致。溶剂的技术难度大吗 跟二三线溶剂厂比 公司有哪些溶剂方面的核心竞争力。公司预计明年溶剂的产能是多少?
答:尊敬的投资者您好,公司紧跟行业发展趋势与未来需求预测,合理化进行产能布局,以确保满足下游客户需求。公司坚持“锂电材料与消费化学品”双轮驱动,在深耕现有业务的同时积极拓展第二增长曲线,布局新型添加剂、羧酸酯等新型溶剂以及固态电解质等产品。全球储能产业的爆发式增长以及生物基消费化学品的提质升级均是公司业绩的重要驱动新动能。感谢您的关注。
问:公司业务有无出海计划 如何满足国外客户需求?
答:尊敬的投资者您好,公司积极拓展海外业务并加速开拓国际市场,重点推进锂离子电池电解液溶剂的海外布局。为满足国外客户需求并主动响应全球龙头产业链海外扩张趋势,公司精准布局海外服务网络,已先后设立欧洲子公司、欧洲仓储基地及美国子公司、美洲仓储基地,以快速响应欧美地区本地化需求。同时,公司在欧洲布局了消费化学品前置仓,依托欧洲子公司实现72小时本地化供应,有效缩短了海外交货周期,提升了海外客户的服务体验与粘性感谢您的关注。
问:贵司半年报披露已布局LATP型固态电解质,并推进客户端验证。未来加快固态电池材料产业化时,公司会更侧重自主研发和技术迭代,还是加强与外部固态电解质技术团队的产业协同,缩短产品验证和商业化周期?
答:尊敬的投资者您好,公司始终以科技创新与品质管理为核心发展理念,在研发领域已搭建起覆盖固态电池电解质等在内的多元化研发平台,实现了从产品合成到配方应用的全链条技术覆盖,从而持续夯实核心技术壁垒。在推进固态电池材料相关业务时,公司立足行业前沿,全力推进半固态及固态电解质研发进程,同步推动产品导入客户端开展评测验证。同时,公司也联合头部锂电池客户,构建长期稳定、互利共赢的联合研发生态,助力行业技术迭代升级此外,公司在2026年第三季度持续增加了研发投入,以保障研发项目的推进。感谢您的关注。
问:请为什么公司要投资增加电池20万吨产能,市场担心会到产能过剩,价格下跌。现有主要产品价格四季度能不能上涨,还是继续下跌?
答:尊敬的投资者您好,公司本次投资建设20万吨/年电池级EC项目是基于对细分品种供需、锂电池产业快速发展以及公司未来订单预测的综合考量。对于产品价格,公司不预判短期行情。目前溶剂行业呈现结构性分化,四季度价格走势受下游排产、原料及供需等多重因素影响,存在不确定性。公司将持续优化产品结构,依托长单稳定经营,积极应对行业周期波动。感谢您的关注。
问:请公司目前产销情况如何?并预测下2027年储能市场需求情况以及对公司产品的影响,谢谢。
答:尊敬的投资者您好,公司目前产销情况良好,整体呈现量价齐升的态势。根据已披露的财务数据,公司今年前三季度营业收入较上年同期大幅增长49.87%,这主要得益于产品销量的增加以及产品价格的上涨。在产能利用方面,公司锂电池电解液溶剂和碳酸亚乙烯酯(VC)装置处于满负荷开工状态。同时,核心产品如碳酸亚乙烯酯以及高端醇类产品价格均有显著上涨。关于您提及的2027年储能市场具体预测,出于证券市场信息披露的合规性与谨慎性原则,公司不便对未发生的远期具体数值进行杜撰或提供未经法定披露程序的预测。感谢您的关注。
问:马总 公司四季度业绩预测一下?和去年四季度相比
答:尊敬的投资者您好,目前公司各项业务稳步推进,公司今年前三季度实现营业收入约54.75亿元,较上年同期增长49.87%;实现归属于上市公司股东的净利润约6.31亿元,较上年同期大幅增长
593.15%。关于公司第四季度的具体经营业绩情况以及与上年同期的对比情况,请您届时关注公司定期报告或相关业绩预告公告。感谢您的关注。
问:公司在液冷方面有进展吗?
答:尊敬的投资者您好,公司建有食品级、医药级、工业级丙二醇的稳定产线,产品主要作为保湿剂、软化剂及溶剂,广泛应用于食品、医药及日化等行业,也可以应用于制冷剂但目前用量不大,具体经营信息请您查阅公司定期报告。感谢您的关注。
问:公司三季度业绩大幅增长,2026年目前整体的业绩都很好,今年业绩增长具体原因是什么?
答:尊敬的投资者您好,前三季度公司实现营业收入54.75亿元,同比增长49.87%,第三季度营业收入21.17亿元,同比增长 58.29%。业绩变动主要系新能源与消费化学品两大业务板块向好,新能源车储能行业高景气带动电解液溶剂需求扩容,碳酸亚乙烯酯供不应求价格上涨,公司装置满负荷生产;消费化学品领域生物基产品技术突破,高端醇类产品涨价,叠加全球供应链布局助力业绩增长。同时公司始终将卓越运营作为核心发展战略,依托价值链全流程管控强化过程管理,通过科技创新、工艺优化、供应链整合、物流与营销渠道升级等多重举措,持续深化降本增效工作,实现企业运营质量与效益的双重提升。感谢您的关注。
问:请马总,有没有市值管理
答:尊敬的投资者您好,公司高度重视市值管理工作,并已建立了相应的制度体系。为进一步规范公司的市值管理行为,维护公司、投资者及其他利益相关者的合法权益,公司始终以提高公司质量和提升投资者长期报能力为基础开展相关工作。感谢您的关注。
问:公司目前产能利用率和新增产能投放情况如何?能否支撑后续订单交付?
答:尊敬的投资者您好,当前公司电解液溶剂、VC 添加剂等核心产品整体保持满产满销,产能利用率维持高位。公司三大基地柔性调配,优先保障VC等高附加值产品、核心长协客户供货,争取更好的装置效益。新增产能方面,公司已公告连云港20万吨电池级EC项目按计划稳步推进,匹配中长期储能、动力电池的材料需求增量。现阶段依靠现有产能弹性调配、供应链统筹保障,能够支撑在手订单交付;后续新项目投产后,也将进一步打开供货空间,夯实公司稳定的交付能力。感谢您的关注。
问:公司股价从高点回落最高达62%,是公司经营出现了吗?目前很多公司开展了回购、增持等市值管理操作,公司有无相关市值管理计划?
答:尊敬的投资者您好,公司目前生产经营一切正常,基本面稳健向好,不存在经营出现问题的情况。今年前三季度公司实现营业收入约54.75亿元,较上年同期增长49.87%,实现归属于上市公司股东的净利润约6.31亿元,较上年同期大幅增长593.15%。在市值管理方面,公司高度重视相关工作并制订了《市值管理制度》。公司始终以提高公司质量和提升投资者长期报能力为基础,依法合规地进行市值管理行为,切实维护公司、投资者及其他利益相关者的合法权益。关于具体的购、增持等操作,公司若有相关计划将严格按照相关法律法规的规定,依法履行决策程序与信息披露义务,敬请关注公司在指定媒体披露的相关公告。感谢您的关注。
问:前三季公司净利润6.31亿,但营业性现金流-2.4亿,主要原因是什么,四季度会好转吗?
答:尊敬的投资者您好,今年前三季度公司实现归属于上市公司股东的净利润约为6.31亿元,同期经营活动产生的现金流量净额为-2.42亿元,该项现金流指标虽为负值,但较上年同期已实现45.70%的增长改善,这主要系报告期内公司收到的现金款增加所致。公司净利润与经营性现金流量净额之间存在差异,主要是由于随着公司销售额增加与业务规模扩大,相关营运资金的阶段性占用有所上升。根据公司三季报披露的资产负债数据,报告期末公司应收账款较上年末增长68.04%,存货因业务规模扩大及上游部分原材料价格上涨较上年末增长55.02%,同时预付经营性账款的增加也导致预付款项较上年末增长200.98%。上述应收账款、存货及预付款项的增加在一定程度上占用了日常经营的现金流。关于第四季度的现金流及业绩表现,公司将持续强化日常营运资金及应收账款管理,后续具体经营数据请关注公司定期报告。感谢您的关注。
海科新源(301292)主营业务:锂电池电解液材料和消费化学品的研发、生产和销售。
海科新源2026年三季报显示,前三季度公司主营收入54.75亿元,同比上升49.87%;归母净利润6.31亿元,同比上升593.15%;扣非净利润6.25亿元,同比上升559.58%;其中2026年第三季度,公司单季度主营收入21.17亿元,同比上升58.29%;单季度归母净利润2.17亿元,同比上升354.37%;单季度扣非净利润2.15亿元,同比上升349.46%;负债率61.98%,投资收益85.63万元,财务费用1.03亿元,毛利率20.96%。
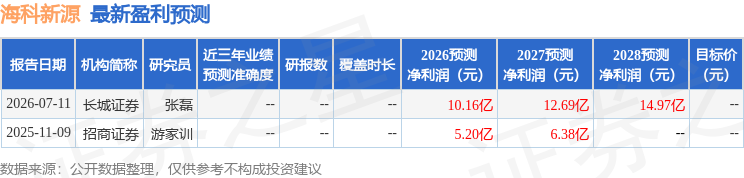
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.15亿,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-06
证星公司调研
2026-11-06
证星公司调研
2026-11-06
证星公司调研
2026-11-06
证星公司调研
2026-11-06
证星公司调研
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-05




