
来源:证星研报解读
2026-11-05 14:59:25
山西证券股份有限公司程俊杰,胡博近期对中国石油进行研究并发布了研究报告《业绩稳增,炼化新材料表现亮眼》,给予中国石油增持评级。
中国石油(601857)
事件描述
公司发布2026年三季度报,前三季度实现营业收入23,210.64亿元,同比增长7.0%;实现归属于母公司股东的净利润1,557.73亿元,同比增长21.9%。第三季度单季实现营业收入7,935.73亿元,同比增长10.4%;实现归母净利润518.39亿元,同比增长21.6%。
事件点评
油气价格上涨叠加成本管控,主业营收平稳。前三季度,公司原油平均实现价格为77.65美元/桶,比上年同期的65.55美元/桶增长18.5%;国内天然气平均销售价格为9.40美元/千立方英尺,剔除汇率影响后比上年同期增长1.7%。实现油气当量产量1,376.8百万桶(其中Q3单季456.2百万桶、环
比+1.3%),公司前三季度天然气销量达2,313.02亿立方米(同比+3.0%),带动天然气销售分部实现经营利润332.93亿元(同比+6.4%)。
炼化转型升级成效显著,新材料业务增速较快。公司坚持“减油增化、减油增特”,独山子石化塔里木120万吨/年二期乙烯全面投运、蓝海新材料高端聚烯烃项目中交,前三季度化工产品商品量达3,289.2万吨(同比+11.2%),其中乙烯产量同比+26.4%、新材料产量同比+58.5%,炼化新材料分部实现经营利润231.32亿元,同比增长42.44%。此外,前三季度公司风光发电量达78.4亿千瓦时(同比+35.5%)。
投资建议
公司作为油气龙头,布局从上游勘探到下游的炼油化工新材料和销售全产业链,油气储量均为国内最高,同时作为国家特大型能源央企,加强油气勘探,新能源加速放量,坚持高比例分红,彰显高股息央企价值。预计公司2026-2028年EPS分别为1.09\1.15\1.17元,对应公司11
月4日收盘价13.62元,PE分别为12.5\11.8\11.7倍,首次给予“增持-A”投资评级。
风险提示
1)油气产品价格波动风险
原油、成品油和天然气价格受全球及地区政治经济的变化、油气的供需状况及具有国际影响的突发事件和争端等多方面因素的影响。国内原油价格参照国际原油价格确定,国内成品油价格随国际市场原油价格变化而调整。
最新盈利预测明细如下:
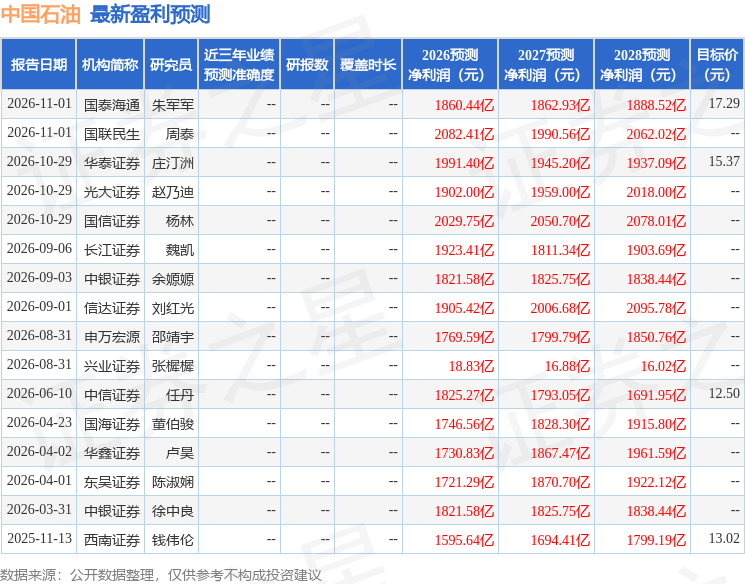
该股最近90天内共有10家机构给出评级,买入评级8家,增持评级2家;过去90天内机构目标均价为15.37。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。
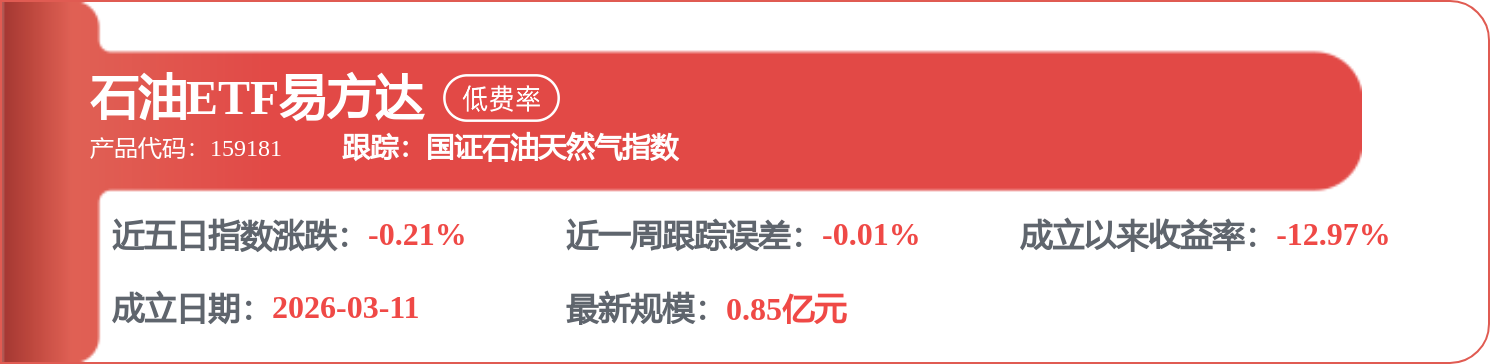
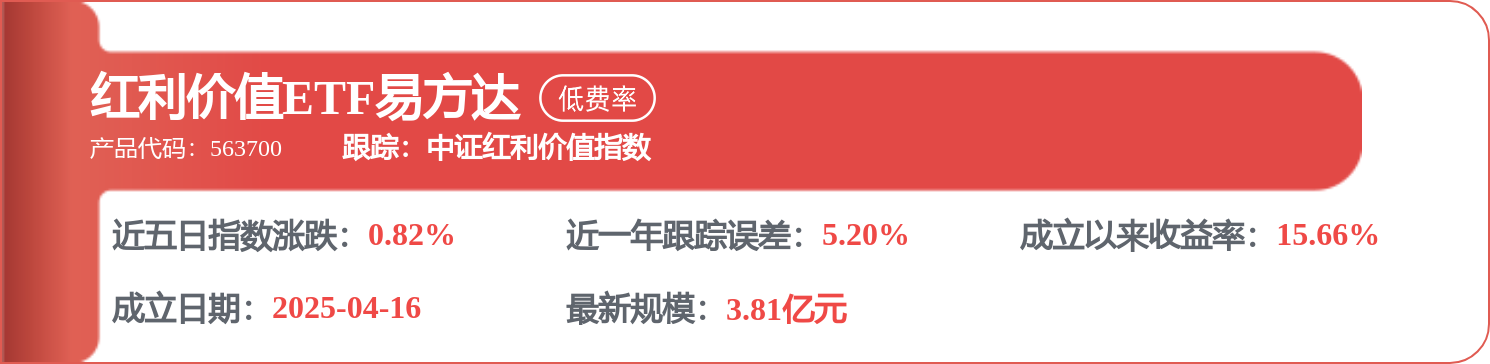
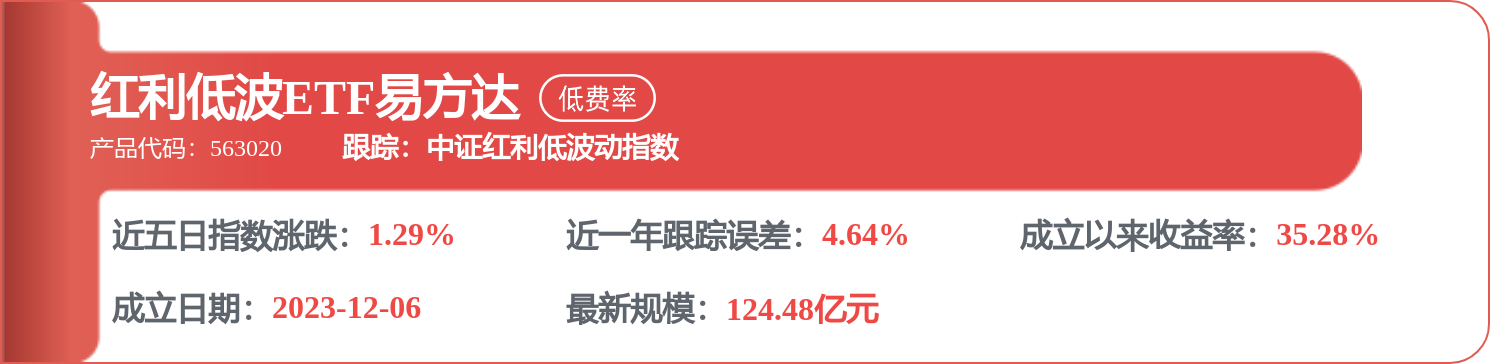
相关 ETF

证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证星研报解读
2026-11-08
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




