
来源:证星研报解读
2026-11-04 21:09:05
太平洋证券股份有限公司刘强,梁必果近期对中矿资源进行研究并发布了研究报告《锂业务爬坡放量,铜、小金属增量可期》,给予中矿资源买入评级。
中矿资源(002738)
事件:2026年前三季度公司实现收入60.2亿元,同比+25%;归母净利润16.3亿元,同比+696%;扣非净利润15.7亿元,同比+1186%。其中2026Q3公司收入23.6亿元,同比+52%,环比+3%;归母净利润5.1亿元,同比+346%,环比-15%;扣非净利润4.9亿元,同比+325%,环比-19%。
锂业务持续爬坡放量,降本增效夯实长期竞争力。(1)量:三季度公司碳酸锂产量持续提升,全年预计出货量约5.5万吨,2027年有望出货达7万吨以上。(2)价:2026Q3碳酸锂均价14.3万元/吨,同比+103%,环比-15%。(3)成本:2026年8月,公司年产10万吨硫酸锂项目正式进入全面建设实施阶段,预计于2027年年中建成并投入生产;该项目将有效降低公司锂盐业务的综合物流成本和税务成本,增强锂盐业务的盈利能力和抗风险能力。
Kitumba铜矿进入试生产,有望显著增厚公司盈利。公司Kitumba铜矿采选工程于2026年9月进入试生产,四季度持续爬坡;冶炼工程预计于2027Q1投产。2027年公司矿产铜预计产量达3万吨以上,2028年上升至4.5-5万吨,铜矿业务有望显著增厚公司盈利。
铯铷收入盈利稳定,锗钽贡献新的盈利增长点。2026Q3公司铯铷业务收入超2亿元,净利率保持较高水平;2027年锗、钽等业务有望逐步爬坡放量,成为公司新的盈利增长点。
盈利能力稳步提升,费用率小幅增加。(1)盈利能力:2026Q1-Q3公司综合毛利率为55%,同比+35.8pct;净利率为26%,同比+22.5pct;ROE(加权)为13%,同比+11.0pct。(2)费用率:2026Q1-Q3公司期间费用率为15.4%,同比+4.1pct。(3)负债率:截至2026Q3,公司资产负债率为39%,同比+6.6pct。
投资建议:我们预计2026-2028年公司归母净利润分别为19.4/20.1/23.5亿元,对应PE分别13/13/11X,首次覆盖,给予“买入”评级。
风险提示:产品价格跌幅较大,销量不及预期,项目进度不及预期
证券之星数据中心根据近三年发布的研报数据计算,甬兴证券魏亚军研究员团队对该股研究较为深入,近三年预测准确度均值为75.92%,其预测2026年度归属净利润为盈利14.26亿,根据现价换算的预测PE为18.41。
最新盈利预测明细如下:
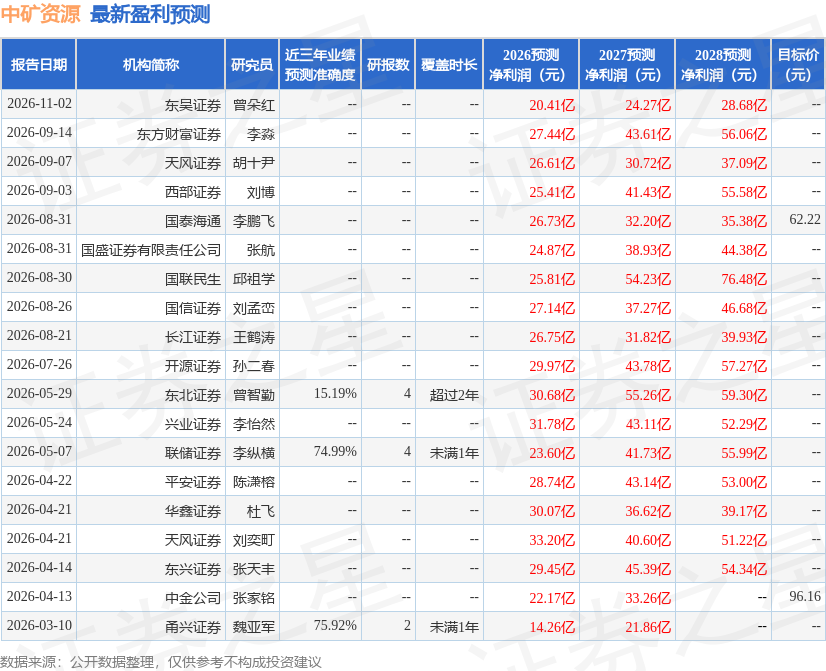
该股最近90天内共有9家机构给出评级,买入评级5家,增持评级4家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04




