
来源:证星公司调研
2026-11-03 21:25:20
证券之星消息,2026年11月3日格科微(688728)发布公告称公司于2026年10月30日召开业绩说明会,IM Asia、耕霁(上海)投资管理有限公司、广东芯晟投资有限公司、广发证券股份有限公司、国度联合(青岛)私募基金管理有限公司、国海证券股份有限公司、国盛证券有限责任公司、国信证券股份有限公司、海南君阳私募基金管理有限公司、鸿运私募基金管理(海南)有限公司、华福证券股份有限公司、InPoint Asset、华泰证券股份有限公司、华西证券股份有限公司、开源证券股份有限公司、摩根大通证券(中国)有限公司、青岛金光紫金创业投资管理有限公司、瑞银证券有限责任公司、山东嘉信私募基金管理有限公司、山西证券股份有限公司、上海度势投资有限公司、上海合道资产管理有限公司、UG Investment Advisers、上海嘉世私募基金管理有限公司、上海浦东发展银行股份有限公司、上海润义投资管理有限公司、上海尚颀投资管理合伙企业(有限合伙)、上海顺领资产管理中心(有限合伙)、上海偕沣私募基金管理有限公司、上海行知创业投资有限公司、上海益和源资产管理有限公司、上海甬派商务咨询中心(普通合伙)、上海证券有限责任公司、UG INVESTMENT ADVISERS LTD、深圳市尚诚资产管理有限责任公司、太平洋资产管理有限责任公司、天风(上海)证券资产管理有限公司、天风证券股份有限公司、伟星资产管理(上海)有限公司、西安敦成私募基金管理有限公司、西南证券股份有限公司、兴证投资管理有限公司、玄卜投资(上海)有限公司、野村东方国际证券有限公司、宝盈基金管理有限公司、长城基金管理有限公司、长盛基金管理有限公司、招银国际环球市场有限公司、浙江米仓资产管理有限公司、中国国际金融股份有限公司、中国进出口银行、中国银河证券股份有限公司、中航基金管理有限公司、中泰证券股份有限公司、中信期货有限公司、北京久阳润泉资本管理中心(有限合伙)、中信证券股份有限公司、财达证券股份有限公司、东北证券股份有限公司、方正证券股份有限公司参与。
具体内容如下:
问:请公司简述2026年前三季度财务表现。
答:2026年前三季度公司实现营业收入66.94亿元,较上年同期增长16.97%;实现归属于上市公司股东的净利润1.17亿元,较上年同期增长133.41%。实现归属于上市公司股东的扣除非经常性损益的净利润0.61亿元。报告期内实现息税折旧摊销前净利润(EBITD)12.25亿元。收入成长主要来源于公司高像素芯片产品出货量的增加,26年前三季度公司主营业务收入66.71亿元,其中CMOS图像传感器54.41亿元,显示驱动芯片12.29亿元。
公司前三季度经营活动产生的现金流量净额为21.00亿元,流入较上年同期增加11.30亿元,主要是公司销售额成长带来款增长,同时公司在自有晶圆厂生产的产品比重提升,采购现金支出较低,因此经营活动产生的现金流量净额大幅增加。
问:公司对今年高端像素产品的销售预期如何?
答:2026年前三季度,公司1,300万及以上像素产品的收入超过25亿元,总营收占比超过35%,5,000万像素图像传感器产品已累计实现出货超1.2亿颗,毛利率逐季度提升。同时,公司7月收到国际知名手机品牌客户订单,为其供应0.64微米规格5,000万像素图像传感器产品,首批订单金额约合人民币5,700万元,该产品满足国际手机品牌针对高端产品的严格技术要求与采购标准获得订单,是国产CMOS图像传感器产品的重要突破;2亿像素产品开发顺利,并与部分客户达成初步合作意向。未来,公司将持续推进高像素产品的性能迭代与技术升级,不断增强核心竞争力,进一步提升市场份额并巩固领先优势。
问:公司目前的工厂情况如何?
答:目前工厂已基本实现向50M产品切换,工厂效益正在进一步改善,2026年前三季度工厂已经实现盈利。公司工厂不仅生产手机高端像素产品,还可以生产高端安防、汽车等非手机产品,工厂制程最高可达40nm。未来公司将根据客户需求,把部分定制化高端产品安排在自有工厂生产,以满足快速交付及特色工艺开发需求,同时公司也会根据后续5,000万像素及2亿像素产品的销售需求适当扩大工厂产能。
问:公司对今年及未来研发费用的展望?
答:公司会保持一定的研发费用投入,预计主要投向方形堆叠、2亿像素堆叠以及3层堆叠技术的前期开发等,同时,公司也预计会在汽车电子、I等非手机领域加大研发投入,以延展公司的CMOS工艺,研发能力一直是公司的核心竞争力,因此公司会保持研发费用稳定有序的增长。
问:2026年下半年公司存货水平是否会有所下降?
答:2026年前三季度公司存货为59.90亿元,较上年末减少3.63亿元,主要是由于出货量增加,库存减少,同时公司的库存结构因高端产品放量会更趋健康;伴随下半年5,000万像素放量,公司预计存货水位将保持稳定。在备货策略上,公司提前完成一定的存货准备,以应对供应链涨价趋势。
问:公司如何应对目前晶圆厂的涨价趋势?
答:目前上游晶圆厂产能趋紧,供应商已有提价动作,三季度已对部分产品调升价格,涨价影响可能将在Q4和明年Q1体现得更清楚。公司自有晶圆厂可保证核心产品供应并维持稳定的毛利率。公司对5,000万像素在品牌端获得更多市场份额保持信心,目前公司两亿单芯片产品已完成小批量量产,第一款堆栈产品已获客户认可,预计可能将在Q4到明年全年形成销售额。
问:对于消费级手机市场未来影像技术变化趋势,以及公司在5000万像素和2亿像素产品线上的技术与产品规划是怎样的?
答:公司认为手机影像产品演进方向明确,将走向高分辨率、低功耗和高动态范围,从5,000万像素向2亿像素演进;高动态范围除LOFIC相关场景外,更重要的是手机需要全焦段高动态覆盖,仅靠LOFIC无法覆盖部分焦段,更全范围的焦段覆盖需依赖像素性能大幅提升。
公司今年首次在ISSCC发表关于采用DTI技术的小像素图像传感器的论文,该技术相对以往的BDTI和FDTI在小像素性能上有大幅提升。同时,公司加快推进全焦段高动态技术研发与相关产品落地,致力于为客户带来价值增强和体验改善。5,000万像素和2亿像素产品的基础在于小像素性能能否满足高动态和同等质量性能提升的要求,公司依托自有晶圆工厂,在设计和工艺协同优化基础上,第一阶段实现了单芯片非堆栈技术落地,第二阶段实现了小像素技术突破,即DTI技术,这将是公司未来5,000万到2亿像素产品的主要像素技术基础。
问:单芯片与堆栈式2亿像素方案在应用场景上如何区分?高端手机主摄是否需待公司堆栈式产品推出后才能形成更合适的方向?
答:公司单芯片非堆栈2亿像素产品目前光学靶面为1/1.56,市场定位为入门级主摄以及海量级主摄;第2代2亿像素产品已规划布局0.56μm、0.61μm等规格产品,对应1/1.3和1/1.4的光学靶面,更符合旗舰主摄要求。
问:公司如何看待今年下半年及明年的行业趋势?
答:公司通过自有工厂和研发,在单芯片技术平台特别是小像素阶段具有较大技术优势。对于明年手机整体市场,公司持中性谨慎态度,但对公司在手机领域特别是5,000万像素、2亿像素主摄以及长焦、广角等副摄市场的拓展很有信心,并已在今年第三、第四季度与部分客户就明年全年出货达成初步合作意向。
在存储涨价背景下,公司单芯片产品相较同规格尺寸堆栈产品具有成本优势,国内终端客户和海外客户正在加快导入公司5,000万像素产品。堆栈类产品方面,公司6,800万像素前摄产品借助自有工厂技术和设计优势已获部分品牌认可,具备平替部分竞争对手产品的能力和技术优势。明年单芯片将持续扩大份额,公司也力争凭借高端堆叠技术在6,800万像素前摄和2亿像素后摄市场拓展份额,提升竞争优势。
格科微(688728)主营业务:CMOS图像传感器和显示驱动芯片的研发、设计、制造、封测和销售。
格科微2026年三季报显示,前三季度公司主营收入66.94亿元,同比上升16.97%;归母净利润1.17亿元,同比上升133.41%;扣非净利润6068.45万元,同比上升1030.68%;其中2026年第三季度,公司单季度主营收入25.41亿元,同比上升21.81%;单季度归母净利润1.1亿元,同比上升437.67%;单季度扣非净利润9182.69万元,同比上升989.35%;负债率67.78%,投资收益427.93万元,财务费用3.56亿元,毛利率21.54%。
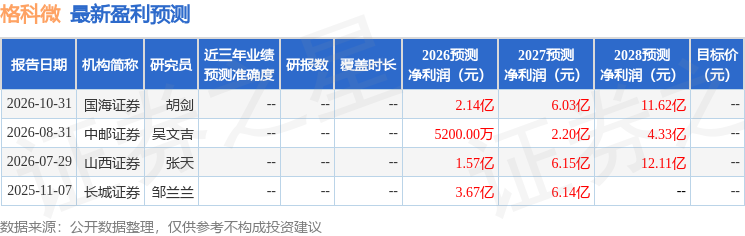
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2080.4万,融资余额减少;融券净流出51.45万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-03
中国基金报
2026-11-03
证星公司调研
2026-11-03
证星公司调研
2026-11-03
证星概念研究
2026-11-03
证星公司调研
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




