
来源:证星公司调研
2026-11-03 21:14:18
证券之星消息,2026年11月3日普门科技(688389)发布公告称公司于2026年10月30日召开业绩说明会,Enreal Asset Management Limited、德邦基金管理有限公司、中邮证券有限责任公司、投资者、东方阿尔法基金管理有限公司、东方财富证券股份有限公司、东方基金管理股份有限公司、东方证券股份有限公司、东兴证券股份有限公司、富安达基金管理有限公司、富国基金管理有限公司、观富(北京)资产管理有限公司、光大保德信基金管理有限公司、HBM Partners Hong Kong Limited、光大永明资产管理股份有限公司、光大证券股份有限公司、广东恒健投资控股有限公司、广发证券资产管理(广东)有限公司、上海国科龙晖私募基金管理有限公司、国联安基金管理有限公司、国联基金管理有限公司、国联民生证券股份有限公司、浦银安盛基金管理有限公司、浦银理财有限责任公司、安联保险资产管理有限公司、上海常春藤私募基金管理有限公司、上海冲积资产管理中心(有限合伙)、上海非马投资管理有限公司、上海光大证券资产管理有限公司、上海鹤禧私募基金管理有限公司、上海玖鹏资产管理中心(有限合伙)、上海洛书投资管理有限公司、上海宁泉资产管理有限公司、上海磐厚投资管理有限公司、上海泊通投资管理有限公司、北京国有资本运营管理有限公司、上海七曜投资管理合伙企业(有限合伙)、上海锐天投资管理有限公司、上海姚泾河私募基金管理有限公司、申万菱信基金管理有限公司、深圳蝴蝶谷资本管理有限公司、深圳前海精至资产管理有限公司、深圳前海砚博乘风资产管理有限公司、深圳市新思哲投资管理有限公司、太平洋资产管理有限责任公司、太平资产管理有限公司、北京尚艺投资管理有限公司、天风证券股份有限公司上海证券自营分公司、天风证券股份有限公司、天津易鑫安资产管理有限公司、西部证券股份有限公司、湘财基金管理有限公司、国泰海通证券股份有限公司、国投证券资产管理有限公司、红思客资产管理(北京)有限责任公司、湖南万泰华瑞投资管理有限责任公司、华安基金管理有限公司、博远基金管理有限公司、华宝基金管理有限公司、华创证券有限责任公司、华泰证券股份有限公司、华泰证券(上海)资产管理有限公司、汇丰晋信基金管理有限公司、汇添富基金管理股份有限公司、嘉实基金管理有限公司、建信基金管理有限责任公司、建信理财有限责任公司、江苏瑞华投资控股集团有限公司、财通证券资产管理有限公司、江苏瑞华资产管理有限公司、江西彼得明奇私募基金管理有限公司、交银施罗德基金管理有限公司、开源证券股份有限公司、摩根士丹利基金管理(中国)有限公司、南方基金管理股份有限公司、鹏华基金管理有限公司、平安基金管理有限公司、信达澳亚基金管理有限公司、信银理财有限责任公司、创金合信基金管理有限公司、兴业基金管理有限公司、幸福人寿保险股份有限公司、野村东方国际证券有限公司、银河基金管理有限公司、银华基金管理股份有限公司、圆信永丰基金管理有限公司、长城基金管理有限公司、长城证券股份有限公司、长江养老保险股份有限公司、招商证券资产管理有限公司、淡水泉(北京)投资管理有限公司、招银理财有限责任公司、浙江浙商证券资产管理有限公司、浙商证券股份有限公司、中国人寿养老保险股份有限公司、中国国际金融股份有限公司、中信建投证券股份有限公司、中信建投资本管理有限公司、中信期货有限公司、中信证券股份有限公司、中银三星人寿保险有限公司参与。
具体内容如下:
问:公司披露了《2026 年第三季度报告》,针对 2026 年三季度经营情况交流内容如下:
答:2026年 8月 14日,国家医保局正式发布《检验类医疗服务价格项目立项指南(试行)》(以下简称“指南”),覆盖临床检验、输血与血型、微生物与寄生虫、分子诊断、生化、免疫等主要板块,共计 662个主项目、114个加收项、7个扩展项。该指南核心是对全国检验类价格项目进行规范统一,并将 I辅助诊断纳入服务标配,鼓励企业提供高质量检测产品,将有力引领检验学科高质量发展。
从执行层面来看,指南将开启全国分阶段落地,全国划分为四个价区,并指定六个省份作为试点先行。
试点省份(北京、浙江、安徽、辽宁、江西、青海)将于 2026年四季度启动落地,正式全面执行预计递延至 2026 年底至 2027年一季度。非试点省份 2027年分批落地。从目前情况来看,并不是一味降价,针对定量检测和复杂人工确认的项目设置了加收项。
新规下,同一标志物的进口与国产试剂不再享有单独立项溢价,定价规则趋于统一,这为化学发光领域的国产替代注入了动能。
在糖化血红蛋白检测项目上,公司依托高效液相色谱(HPLC)技术平台,该方法是国际公认的糖尿病检测金标准,具备检测精准度高、结果稳定可靠等核心优势。同时,公司已实现糖化血红蛋白项目全产业链自研布局,覆盖从核心原料到终端检测的完整环节,产品已在国内外高端医院获得广泛临床验证。此外,公司糖化血红蛋白仪器支持地贫和异常血红蛋白(变异体)的检测,存在新增收费的机会。
2、海外业务产品结构与增速情况如何?后续预期如何?
2026年前三季度,公司国际业务实现同比增长 31.06%。国际业务增长动力主要来自产品方案、重点地区布局和市场营销策略三个维度的协同发力。
公司国际业务收入中,糖化血红蛋白业务为公司海外第一收入来源,其次是化学发光业务和治疗康复业务。
随着公司电化学发光与糖化血红蛋白产品在更多国家和地区获得注册准入,以及发光更多试剂套餐推出、糖化血红蛋白更多机型的陆续推出,公司国际体外诊断业务有望保持稳健增长态势。 3、北美等海外待上市新产品有何进展?
公司血红蛋白检测系统已于 2026 年 10 月 2 日获得美国FD 510(k)准入,获得认证后的各项工作正在有序进行。
4、糖化产品后续在美国市场销售的计划如何?美国市场竞争环境与市场预期空间?
美国市场法规和商业环境较为严格,这对公司的管理、技术和产品提出了更高的要求。但毫无疑问,美国的市场空间也非常大,市场拓展前期需要投入时间和人力去夯实业务基础,公司在积极推进糖化产品获证后的市场推广和销售工作。
5、医美三类超声产品拿证后的销售情况,医美业务的后续展望和规划?
公司于 2026年 4月获得聚焦超声皮肤治疗仪三类医疗器械注册证。今年前三季度,医美业务在超声产品的带动下,实现大幅增长。
在医美业务规划方面,公司正持续加大医美三类产品注册投入力度,重点聚焦医美能量耗材产品布局。射频技术平台产品在正常研发进展中,以构建公司医美特色能量产品组合。与此同时,医美领域其他关键技术产品也在持续迭代升级。
6、消费者健康业务表现如何?
2026 年前三季度,得益于公司消费者业务营销平台的搭建和能力提升,结合国内居家健康类市场需求增长,该业务实现强劲增长。目前该业务以居家美容和居家康复为主,未来将拓展到居家检测业务。
7、公司对未来经营利润率的预期和展望?
2026年前三季度,公司整体毛利率为 62.68%,较上年同期下降 0.61 个百分点。本期毛利率的变动主要源于产品销售结构占比的变化。 总体而言,公司毛利率维持在合理区间。公司持续加大研发与营销投入,推动新产品陆续上市、品牌影响力逐步增强,有望带动收入规模持续扩大,进而实现运营效率的进一步提升。
公司业务覆盖体外诊断、临床医疗、皮肤医美及消费者健康四大板块,各板块产品毛利率存在差异,未来公司整体毛利率的走势将主要随产品销售结构的变化而波动。
普门科技(688389)主营业务:医疗器械的研发、制造、营销及服务,专注于治疗与康复设备和体外诊断设备和配套检测试剂的开发及技术创新。
普门科技2026年三季报显示,前三季度公司主营收入9.29亿元,同比上升21.82%;归母净利润1.14亿元,同比下降29.79%;扣非净利润1.13亿元,同比下降25.92%;其中2026年第三季度,公司单季度主营收入3.25亿元,同比上升27.11%;单季度归母净利润3519.23万元,同比下降15.13%;单季度扣非净利润3645.21万元,同比下降12.97%;负债率24.63%,投资收益-155.01万元,财务费用3239.6万元,毛利率62.68%。
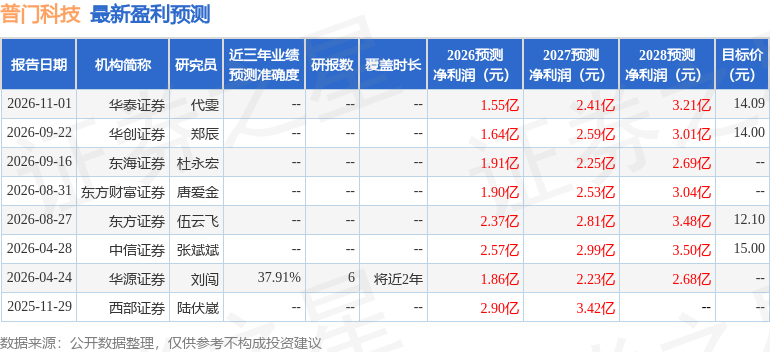
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为13.4。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出267.19万,融资余额减少;融券净流出14.55万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-03
证星公司调研
2026-11-03
中国基金报
2026-11-03
证星公司调研
2026-11-03
证星概念研究
2026-11-03
证星公司调研
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




