
来源:证星研报解读
2026-11-03 21:03:12
大同证券有限责任公司景剑文,温慧近期对华阳股份进行研究并发布了研究报告《公司2026年三季报点评:公司现金流大幅改善,Q3单季收入同比转正》,给予华阳股份增持评级。
华阳股份(600348)
2026年10月29日,公司发布2026年三季度报告
公司前三季度累计实现营业收入161.69亿元,同比-4.64%;营业成本92.13亿元,同比-18.48%;累计归母净利润16.82亿元,同比+49.67%;累计扣非归母净利润16.60亿元,同比+41.86%。前三季度经营活动现金流量净额27.85亿元,同比+289.61%,主要系销售
回款增加及购买商品、接受劳务支付的现金减少。
2026Q3单季收入同比转正、利润同比大幅改善,核心驱动来自煤炭售价同比显著抬升,以及安监收紧下的行业供给收缩。公司2026Q3单季度实现营业收入62.48亿元,同比+9.32%,环比+25.09%,单季收入在连续两季同比下滑后首次转正;归母净利润6.21亿元,同比+81.82%,环比+7.44%;扣非归母净利润6.27亿元,同比+81.27%,环比+13.25%。
前三季度产销同比回落,以价补量特征鲜明
煤炭主业前三季度呈现“量减、价升、单位盈利扩张”的格局。前三季度公司原煤产量2975万吨,同比-4.49%;商品煤销量2577万吨,同比-16.33%;煤炭综合售价554.43元/吨,同比+23.26%;吨煤成本304.89元/吨,同比+6.01%。公司持续深化“0+5”成本管控体系,通过智能化矿井建设、“以孔代巷”技术创新与非生产性支出压降推进降本增效;但受产销量同比下降、成本摊薄效应减弱影响,前三季度吨煤成本同比转为上升。价格端弹性显著,煤炭售价同比均明显走高,主要原因在于5月山西沁源煤矿事故后区域安监趋严、供给收缩,推动煤价中枢快速抬升。
煤炭销售收入142.90亿元,同比+3.13%,其中自产煤炭产品销售收入137.02亿元;煤炭销售成本78.57亿元,同比-11.30%,其中自产煤炭产品销售成本73.67亿元;实现毛利64.33亿元。煤炭收入占公
司营业收入的88.38%,煤炭毛利占公司整体毛利的92.47%,煤炭主业对公司盈利的支撑地位未变。
研发投入大幅加码,销售费用显著压降
费用结构呈现“研发高增、销售压降、管理微增、财务平稳”的分化格局,整体期间费用率同比抬升。前三季度研发费用6.31亿元、同比+37.27%,对应费用率3.90%、同比+1.19个百分点,主要系本期研发项目增加,与钠离子电池正负极材料与电芯迭代、T1000级碳纤维工艺攻关等新材料研发投入直接相关。销售费用0.74亿元,同比-26.22%,对应费用率0.46%、同比-0.13个百分点,主要系运费及港杂费等销售环节支出随销量下降而减少。管理费用12.52亿元,同比+7.93%,对应费用率7.74%、同比+0.90个百分点,主要系七元矿转入生产矿井序列后管理架构与人员配置增加带来管理成本上升。财务费用3.93亿元,同比+1.10%,对应费用率2.43%、同比+0.14个百分点。
投资建议
公司作为国内无烟煤龙头,资源禀赋稀缺,新增产能释放节奏明确,七元矿爬坡与泊里矿转产支撑中期产量接续,叠加钠电与碳纤维新材料业务逐步贡献增量,中长期成长性值得关注。预计2026-2028年公司归母净利润为18.73/23.11/27.34亿元,EPS为0.52/0.64/0.76元/股,对应的PE为16.79/13.61/11.50倍,维持“谨慎推荐”评级。
风险提示
煤炭价格大幅下跌;资产注入不及预期;安全生产风险。
证券之星数据中心根据近三年发布的研报数据计算,大同证券景剑文研究员团队对该股研究较为深入,近三年预测准确度均值为77.37%,其预测2026年度归属净利润为盈利17.27亿,根据现价换算的预测PE为18.19。
最新盈利预测明细如下:
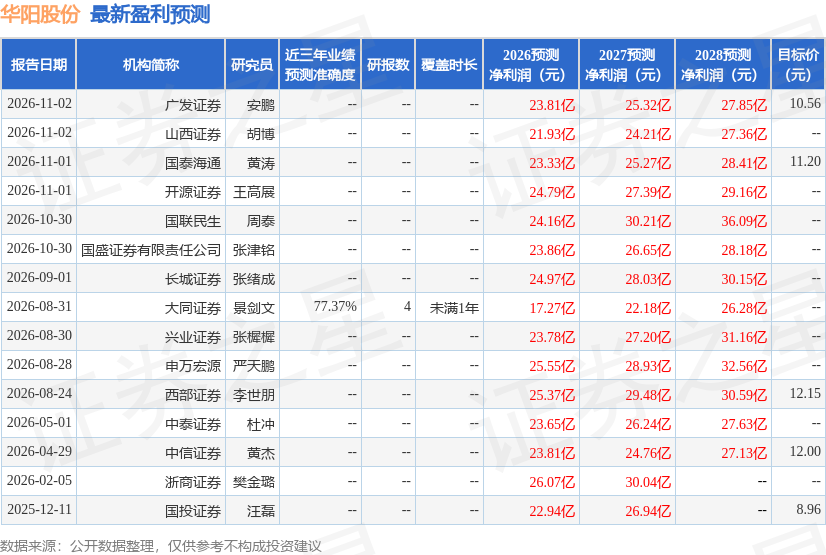
该股最近90天内共有12家机构给出评级,买入评级8家,增持评级4家;过去90天内机构目标均价为11.3。
本文数据来源于大同证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




