
来源:证星研报解读
2026-11-03 22:40:55
山西证券股份有限公司程俊杰,胡博近期对兖矿能源进行研究并发布了研究报告《业绩高增,盈利弹性凸显》,给予兖矿能源买入评级。
兖矿能源(600188)
事件描述
公司发布2026年三季度报,前三季度实现营业收入1175.04亿元,同比+11.33%;实现归母净利润111.17亿元,同比+55.95%;实现扣非归母净利润85.44亿元,同比+31.07%。其中,第三季度单季实现营业收入418.57亿元,同比+8.43%;实现归母净利润39.68亿元,同比+73.28%;实现扣非归母净利润39.37亿元,同比+88.44%。
事件点评
煤炭盈利同比增加,海外扩张有序推进。业绩增长主要系煤炭产品盈利同比增加;公开挂牌转让内蒙古鑫泰煤炭有限公司100%股权,影响利润总额及归母净利润同比增加。前三季度公司生产商品煤13,179万吨,同比减少
410万吨或3.0%;销售煤炭12,603万吨,同比减少40万吨或0.3%;实现煤炭业务销售收入745.95亿元,同比增加104.85亿元或16.4%。其中,兖煤澳洲前三季度权益商品煤产量2923万吨(同比+3.8%),兖煤澳洲拟收购红隼煤炭集团有限公司100%权益,间接取得红隼煤矿80%权益,交易对价上限24亿美元,包括18.5亿美元首付现金对价及最高不超过5.5亿美元的或有现金对价,海外扩张有序推进。
煤化工营收增长,电力业务有所收缩。煤化工方面,前三季度化工品产量707.2万吨(同比-3.73%)、销量630.9万吨(同比-2.03%);受益于主要化工品价格上涨,前三季度煤化工业务实现销售收入200.61亿元(同比+8.29%)。电力方面,前三季度发电量50.37亿千瓦时(同比-11.86%)、售电量41.57亿千瓦时(同比-10.28%),实现销售收入14.98亿元(同比-15.56%)。
公司发布“提质增效重回报”2.0行动方案。明确2027年商品煤产量目标1.82-1.90亿吨、境内自产煤单位成本不高于2026年度水平(前三季度为261元/吨)、年度现金分红比率目标约50%。
投资建议
预计公司2026-2028年EPS分别为1.67\1.80\1.97元,对应公司11月3日收盘价18.3元,PE分别为10.9\10.2\9.3倍,维持“买入-A”投资评级。
风险提示
宏观经济增速不及预期风险;煤炭价格超预期下行风险;安生产生风险;新建项目投产不及预期、海外煤炭价格持续下行风险等。
最新盈利预测明细如下:
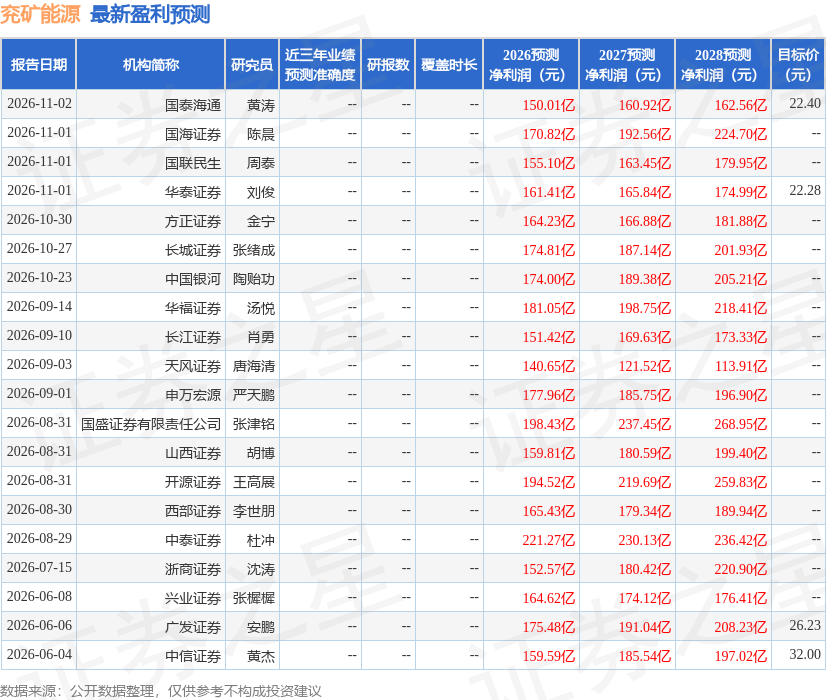
该股最近90天内共有18家机构给出评级,买入评级16家,增持评级2家;过去90天内机构目标均价为23.7。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




