
来源:证星研报解读
2026-11-03 21:02:43
中邮证券有限责任公司盛炜,闫依洋近期对固德威进行研究并发布了研究报告《三季度单季毛利率承压,看好后续工商储放量》,给予固德威买入评级。
固德威(688390)
投资要点
事件:2026年10月29日,公司发布2026年第三季度报告。2026年前三季度公司实现营收94.98亿元,同比+53.34%;实现归母净利润4.31亿元,同比+431.48%;实现扣非归母净利润4.25亿元,上年同期亏损0.10亿元。其中,2026年单三季度公司实现营业收入32.49亿元,同比+54.07%,环比-16.47%;实现归母净利润1.45亿元,同比+48.04%,环比-21.80%;实现扣非归母净利润1.42亿元,同比+196.37%,环比-23.91%;2026年单三季度营收环比下滑主要系欧洲休假、东南亚与南亚进入雨季影响。
三季度单季毛利率承压。2026年前三季度公司毛利率23.97%,同比+1.91pcts,归母净利率4.54%,同比+3.23pcts。2026年单三季度公司毛利率20.53%,同比-5.69pcts,环比-4.88pcts;归母净利率4.45%,同比-0.18pcts,环比-0.30pcts,毛利率同比下滑主要系上半年高价电芯的库存消化、出口退税调整政策等影响。
海外储能需求向好,工商储打开增量空间。户储方面,英国“温暖家园计划”刺激户储与热泵需求、乌克兰等东欧市场带来潜在增量,亚非拉市场受电力缺口、用电成本及光伏发展需求驱动,有望成为重要增长来源;工商储方面,26年7月公司在尼日利亚推出EO G2离网光储系统,覆盖全场景用电需求,后续随保供需求区域拓展,有望打开增量空间。大储方面,26年9月公司与捷蒽迪科技围绕AIDC供电体系达成战略合作,围绕新一代AIDC的HVDC供电、高功率服务器电源、高功率密度数字电源等方向开展联合研发与产业化合作。产能方面,26年10月,公司公告拟发行不超过14.8亿元可转债,募集的资金用于三大项目以及补充流动资金:年产6GWh中大功率储能系统项目(拟投入5亿元)、年产2GW储能逆变器和6GWh储能电池项目(拟投入6亿元)、以及研发中心建设项目(拟投入1亿元)。
单三季度费用率环比提升,经营性现金流明显改善。2026年前三季度公司销售/管理/研发/财务费用率分别为7.0%/3.6%/5.6%/2.9%,分别同比-1.0/-0.9/-1.9/+3.2pcts;2026年单三季度公司四费费用率合计19.5%,同比-2.9pcts,环比+2.6pcts。现金流方面,2026年单三季度公司经营活动产生的现金流量净额为6.2亿元,同比+5459.3%,环比+166.0%,大幅改善。
盈利预测与投资评级
考虑原材料价格波动、消费税和出口退税政策变动对公司盈利的部分影响,我们下调公司26-28年归母净利润预期分别至
5.2/8.1/10.7亿元(此前预期7.6/11.1/13.1亿元),对应PE分别为20x/13x/10x,考虑公司后续产能释放、工商储与AIDC等业务增量,维持“买入”评级。
风险提示:
需求不及预期的风险;海外市场政策及汇率波动风险;行业竞争加剧风险;原材料价格波动风险
最新盈利预测明细如下:
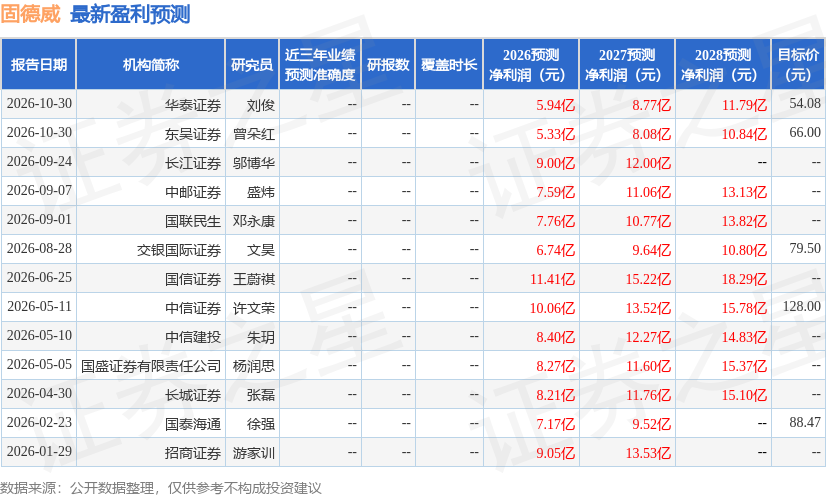
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为66.53。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




