
来源:证星研报解读
2026-11-03 21:02:31
国元证券股份有限公司耿军军近期对鼎捷数智进行研究并发布了研究报告《2026年第三季度报告点评:营收实现稳健增长,积极培育AI新增长极》,给予鼎捷数智买入评级。
鼎捷数智(300378)
事件:
公司于2026年10月29日收盘后发布《2026年第三季度报告》。
点评:
26Q3营业收入同比增长20.35%,扣非归母净利润同比增长223.85%公司已经形成基本盘业务与AI业务相互促进的双轮驱动路径:一方面,通过存量客户AiGP升级、国产替代和重点行业拓展,持续夯实工业软件基本盘;另一方面,以鼎捷雅典娜数智底座为核心,向上构建鼎捷雅典娜企业智能运行空间(EIOSpace),在其上承载各类智能体应用,并配套面向生产现场的智能工厂AI系列产品。2026年前三季度,公司实现营业收入17.86亿元,同比增长10.66%;实现归母净利润1.99亿元,同比增长289.32%;实现扣非归母净利润0.35亿元,同比下降13.44%。其中,第三季度实现营业收入6.85亿元,同比增长20.35%;实现归母净利润0.10亿元,同比增长72.58%;实现扣非归母净利润0.11亿元,同比增长223.85%。
中国大陆地区增长提速,越南市场增长明显提速
2026年前三季度,中国大陆地区实现营业收入8.51亿元,同比增长15.91%,增长动力主要来自存量客户升级与重点行业拓展两个方面:一是存量客户AiGP升级与新客拓展同步推进;二是重点行业深耕成效显著,半导体行业方面,公司把握行业高景气机遇,围绕客户交期评估、在制品风险管控等需求完善标准化方案,并在光芯片器件领域实现签约突破,半导体行业签约金额同比增速保持在30%以上。在东南亚地区,越南市场成为主要增长来源,公司围绕出海企业在当地经营的合规需求加快拓展,第三季度业务增长明显提速;同时,东南亚存量客户的AI方案需求逐步释放。
鼎捷雅典娜企业智能运行空间(EIOSpace)商业化持续落地
2026年前三季度,公司AI方案相关签约金额同比增长200%以上。公司于2026年5月正式发布鼎捷雅典娜企业智能运行空间(EIOSpace),第三季度,公司持续拓展两岸市场的EIOSpace付费订阅,2026年三季度末累计签约客户已超200家,覆盖电子通信、装备制造等领域。EIOSpace已上线覆盖供应链管理、经营营销、研发设计、生产制造及设备运维等业务环节的多类智能体。以某通信客户项目为例:在EIOSpace统一调度下,采购领域的专家智能体以多智能体协同方式打通跨系统数据,支撑原材料价格监控、供应商评估等业务场景,并能主动识别业务异常、推送决策建议。
盈利预测与投资建议
公司是领先的数据和智能方案提供商,致力于将深厚的行业积淀与前沿的AI技术深度融合,未来持续成长的空间较为广阔。参考《2026年第三季度报告》,调整公司2026-2028年的营业收入预测至26.41、28.32、30.01亿元,调整归母净利润预测至2.96、2.63、3.02亿元,EPS为1.09、0.97、1.11元/股,对应的PE为33.75、38.02、33.16倍。考虑到行业未来的成长空间和公司业务的持续成长性,维持“买入”评级。
风险提示
公司部分股东和子公司住所地有关规定发生变化导致的风险;无实际控制人风险;业绩增长放缓的风险;人力成本上升风险。
最新盈利预测明细如下:
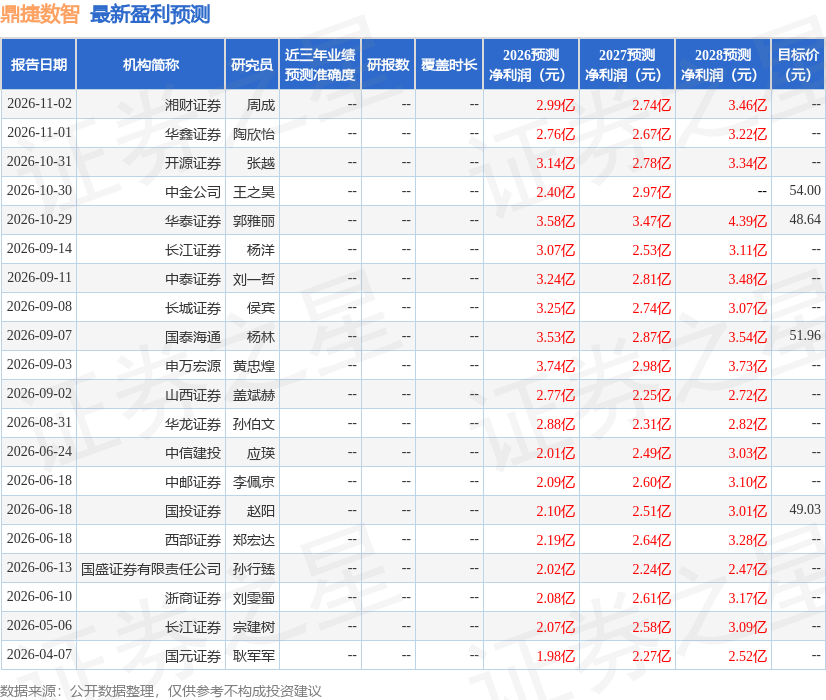
该股最近90天内共有12家机构给出评级,买入评级11家,增持评级1家;过去90天内机构目标均价为51.32。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




