
来源:证星研报解读
2026-11-03 20:46:14
山西证券股份有限公司熊鹏,刘清羽近期对劲仔食品进行研究并发布了研究报告《收入稳健增长,成本承压待修复》,首次覆盖劲仔食品给予增持评级。
劲仔食品(003000)
事件描述
2026年第三季度,劲仔食品营收7.58亿元,同比增长10.75%;归母净利润0.49亿元,同比下降19.53%。前三季度营收增长18.41%,归母净利润下降10.10%。
事件点评
原材料成本承压,销售费用率小幅改善。前三季度毛利率约25.64%,同比下降3.61个百分点;销售费用率约11.54%,同比下降2.27个百分点,销售费用率改善对冲了部分盈利压力;其他收益下降主要因政府补助减少。鳀鱼作为主要原材料,成本上涨影响公司整体的收益。
收入维持增长,利润水平降速收缩。单Q1/Q2/Q3收入同比
24.2%/+21.9%/+10.7%,归母同比+5.5%/−20.9%/−19.5%:利润在Q2下台阶后并没有继续恶化,2026年前三季度实现营业收入21.41亿元,同比增长18.41%,显示公司保持扩张与终端渠道持续渗透,包括布局零食量贩和兴趣电商等。
现金流被存货占用,收款端情况良好。前三季度经营现金流净额2.06亿元,同比下降26.68%,主要系购买商品、接受劳务支付的现金增加。9月末存货较年初增长42.18%,主要系鳀鱼等原材料储备增加。应收账款仅0.468亿元、较年初增加9.1%,远低于收入增长的18.4%。
投资建议
预计公司2026-2028年EPS分别为0.55\0.67\1.11,对应公司11月2日收盘价9.46元,2026-2028年PE分别为17.4\14.1\8.6,预计2026-2028E营收分别为2,907\3,395\4,074百万元,增速分别为19.0%\16.8%\20.0%,2026-2028E净利润分别为240\297\487百万元,增速分别为
1.0%\23.5%\64.2%。考虑到公司未来原材料成本影响减弱,以及渠道持续放量,公司在同行业的收入端仍具备相对优势,Q3营收7.58亿元、同比+10.75%,;公司未来关注提升新厂产能利用率、打磨优势品类;叠加费用率可控,26年前三季度费用率同比下降,首次覆盖,我们给予“增持-A”评级。
风险提示
原材料价格波动及毛利率修复不及预期风险。公司采购鳀鱼干、鹌鹑蛋、大豆等原料。若采购价格上涨而终端售价未能调整,营业成本将上升。
最新盈利预测明细如下:
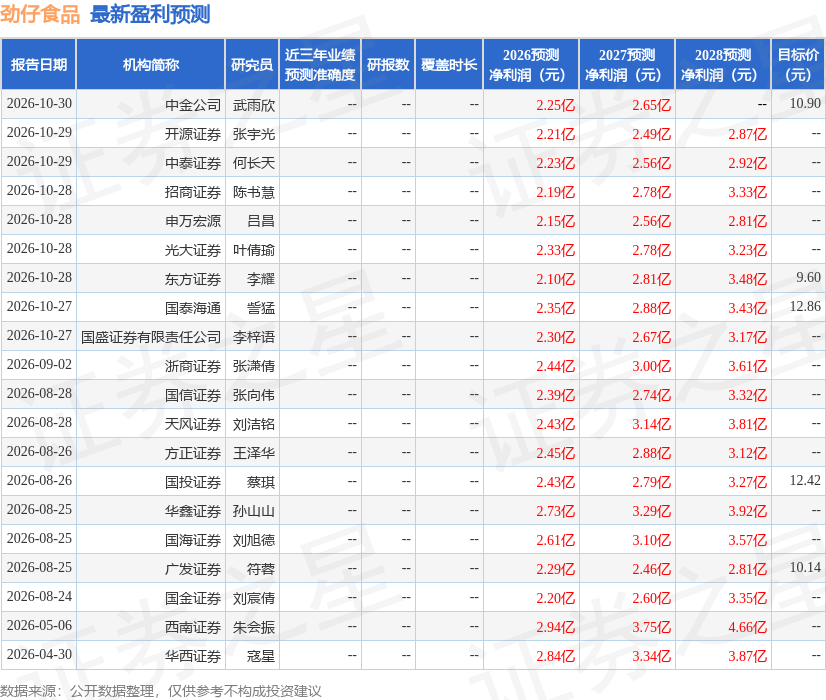
该股最近90天内共有18家机构给出评级,买入评级15家,增持评级3家;过去90天内机构目标均价为10.64。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




