
来源:证星研报解读
2026-11-03 20:45:05
西南证券股份有限公司朱会振,舒尚立近期对伊利股份进行研究并发布了研究报告《2026三季报点评:Q3收入保持增长,减值与税负仍压制利润释放》,给予伊利股份买入评级。
伊利股份(600887)
投资要点:
事件:公司发布2026年三季报,前三季度实现营业收入935.8亿元,同比+3.6%;归母净利润88.0亿元,同比-15.6%;扣非归母净利润85.3亿元,同比-15.5%。其中26Q3实现营业收入292.5亿元,同比+2.4%;归母净利润30.5亿元,同比-5.6%;扣非归母净利润29.4亿元,同比-4.9%。
液奶与奶粉业务保持正增长,直营渠道延续较快增长。1、分产品看,Q3液体乳、奶粉及奶制品、冷饮产品、其他产品分别实现主营收入191.3/79.8/10.4/7.5亿元,同比分别+1.7%/+3.8%/-12.8%/+26.8%。液体乳与奶粉及奶制品延续正增长,是当季主营收入的主要支撑;冷饮单季收入回落,其他产品增速较快,但收入基数相对较小。2、分销售模式看,Q3经销/直营收入为271.7/17.3亿元,同比+0.3%/+45.1%;直营模式实现高速增长。3、分区域看,Q3华北、华南、华中、华东及其他区域收入分别为84.2/69.6/55.6/42.5/37.1亿元,其中华北、华中分别增长3.2%/4.3%,华东小幅下降,区域表现整体稳中有分化。
毛利率和费用率改善,但所得税及资产减值拖累利润转化。毛利率方面,Q3综合毛利率约34.4%,同比提升约0.7个百分点;费用率方面,Q3销售、管理及研发费用率分别约18.2%/3.9%/0.8%,同比分别下降约0.1/0.1/0.1个百分点,当季毛利及费用效率有所改善。所得税费用按同口径季度拆分同比增长约35.2%,此外,前三季度资产减值损失约25.4亿元,上年同期约3.6亿元,较大幅度增加;相关压力主要来自澳优相关商誉及存货减值。综合来看,26Q3公司净利率为10.7%,同比-0.5pp。
液奶稳健增长与非液奶业务拓展提供支撑,后续关注经营修复及利润转化。公司液奶业务已恢复正增长,奶粉及奶制品仍有增长,直营渠道和其他产品也在拓展,为收入端提供一定支撑。后续一方面需继续关注液奶产品结构和终端动销,另一方面需观察奶粉及奶制品业务、尤其澳优相关业务经营修复及减值影响变化;冷饮Q3回落也需要后续销售节奏验证。盈利端虽然毛利率和费用率有所改善,但前三季度资产减值仍高、所得税费用同比上升,短期利润表现可能继续弱于收入表现。若减值影响逐步减弱、渠道经营恢复并维持费用效率,利润端有望逐步改善。
盈利预测与投资建议:预计2026-2028年EPS分别为1.59元、2.05元、2.28元,对应动态PE分别为19倍、15倍、13倍,维持“买入”评级。
风险提示:原奶价格持续上涨风险;行业竞争加剧风险;商誉计提大额减值损失风险;食品安全风险;乳制品下游需求持续疲软风险。
证券之星数据中心根据近三年发布的研报数据计算,诚通证券陈文倩研究员团队对该股研究较为深入,近三年预测准确度均值为78.77%,其预测2026年度归属净利润为盈利101.24亿,根据现价换算的预测PE为19.67。
最新盈利预测明细如下:
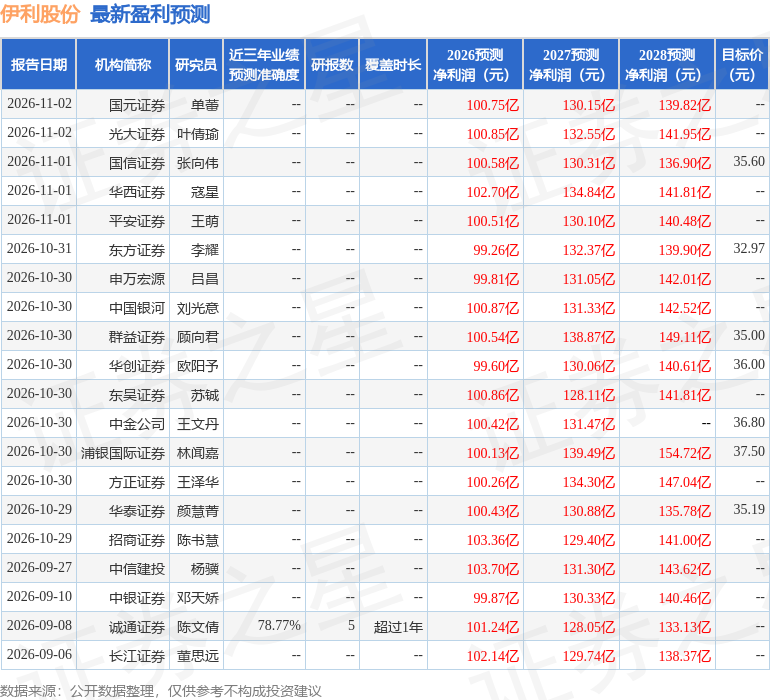
该股最近90天内共有33家机构给出评级,买入评级28家,增持评级5家;过去90天内机构目标均价为34.78。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




