
来源:证星研报解读
2026-11-03 20:45:02
中银国际证券股份有限公司刘恩阳,苏雪儿近期对澳华内镜进行研究并发布了研究报告《营收增长稳健,利润短期承压》,首次覆盖澳华内镜给予买入评级。
澳华内镜(688212)
公司公布2026年三季报,2026年前三季度实现营业收入4.55亿元,同比增长7.62%;归母净利润亏损9,784.74万元,上年同期亏损5,609.25万元;扣非归母净利润亏损1.04亿元。考虑到公司作为内窥镜软镜设备龙头企业,有望凭借AQ-400/AQ-300等高端机型在三级医院加速渗透,以高性价比产品持续下沉基层市场,加速进口替代。随着医疗招投标回暖,前期积压需求释放,公司业绩有望恢复快速增长。首次覆盖,给予买入评级。
支撑评级的要点
公司收入稳健增长,Q3毛利率有所提升。2026年前三季度公司实现营业收入4.55亿元,同比增长7.62%;归母净利润亏损9,784.74万元,同比增亏4,175.49万元;扣非归母净利润亏损1.04亿元。单季度来看,2026Q3实现营业收入1.75亿元,同比增长8.02%;归母净利润亏损1,222.77万元,扣非归母净利润亏损1,586.28万元。公司收入实现稳健增长,主要受益于存量产品渗透率稳步提升及新产品逐步落地,国内市场拓展持续推进。盈利能力方面,毛利率显著提升,但费用高企拖累利润表现。2026年前三季度毛利率为65.15%,同比提升4.63个百分点;销售、管理、研发和财务费用率分别为40.35%、17.89%、24.45%和2.35%,同比分别变动+1.99、+0.52、-2.43和+2.11个百分点。公司因新产品上市,持续加大市场推广,销售费用高企导致利润有所承压。公司当前仍处于新产品AQ-400上市的市场拓展期,未来随着终端医院覆盖深化及收入规模扩大,规模效应有望逐步摊薄费用,有望驱动利润端迎来修复拐点。
国内中高端产品持续进院,海外市场注册有序推进。国内方面,AQ-300等中高端系列产品持续进入三级医院,并同步下沉基层市场,新产品AQ-4003D超高清软镜系统加快三级医院装机,逐步贡献重要营收。公司通过学术推广及医师培训深化终端覆盖,2026H1在全国29个省、92个地市举办107场消化内镜医师培训系列活动,覆盖6,300余位基层医师。海外方面,2026年前三季度受市场竞争格局、客户采购节奏及区域合规等因素影响,海外收入基本持平。产品注册方面,AQ-300已于2024年取得欧洲CE认证,AQ-400也已取得欧洲CE认证,其他海外区域注册取证分步推进;同时,公司在中国、欧洲及ROW地区实施全机型覆盖策略,ROW地区由此前主要推广高性价比机型,拓展至覆盖AQ-300、AQ-400等高端系列产品。随着多地注册逐步落地及产品结构的高端化拓展,海外业务有望实现快速增长。
研发投入维持高位,产品布局持续完善。2026年前三季度公司研发投入1.11亿元,同比下降2.13%,占营业收入的24.45%;2026Q3研发投入4,078.15万元,同比增长2.47%。公司围绕消化内镜、呼吸内镜、耳鼻喉内镜及手术机器人等产品线持续推进研发和产品迭代。2026H1发布60系列鼻咽喉镜、全新耳鼻喉内镜摄像头及支气管镜辅助质控软件,进一步丰富专科内镜产品组合;同时,多款400系列内镜产品以及消化超声内镜已相继进入注册检验或提交注册,且内窥镜耗材产品已完成注册,进一步夯实内镜基本盘。手术机器人方面,公司ERCP手术机器人聚焦内镜逆行胆胰管造影术,通过远程操控减少医护人员术中X射线暴露。该产品于2026年5月获准进入国家药监局创新医疗器械特别审查程序;据公司2026年8月披露的投资者调研记录,已在南京鼓楼、山东齐鲁、无锡人民、南昌一附等医院开展多中心临床,截至当时已完成近100例,海外CE及FDA认证工作同步推进,有望为公司的中长期增长打开新的增长极。
投资建议
我们预计澳华内镜2026-2028年营业收入分别为8.44/9.63/11.19亿元,对应P/S分别为4.44/3.89/3.35倍。考虑到公司作为内窥镜软镜设备龙头企业,有望凭借AQ-400/AQ-300等高端机型在三级医院加速渗透,以高性价比产品持续下沉基层市场,加速进口替代。随着医疗招投标回暖,前期积压需求释放,公司业绩有望恢复快速增长。首次覆盖,给予买入评级。
评级面临的主要风险
新产品研发、临床试验及注册进度不及预期风险;中高端内镜及新品推广不及预期风险;医疗机构设备采购需求不及预期风险;市场竞争加剧风险;海外市场准入及业务拓展不及预期风险。
最新盈利预测明细如下:
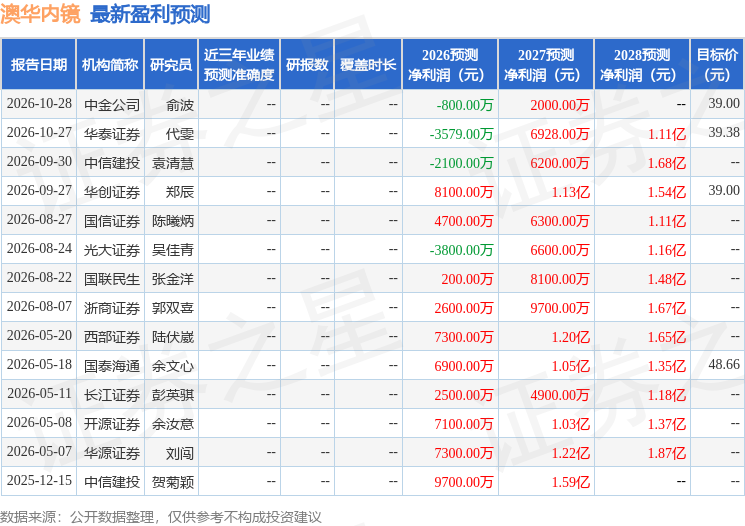
该股最近90天内共有9家机构给出评级,买入评级6家,增持评级2家,中性评级1家;过去90天内机构目标均价为39.19。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




