
来源:证星研报解读
2026-11-03 19:53:24
太平洋证券股份有限公司刘强,梁必果近期对洛阳钼业进行研究并发布了研究报告《金铜持续成长,钨钼表现亮眼》,给予洛阳钼业买入评级。
洛阳钼业(603993)
报告摘要
事件:2026Q1-Q3公司实现收入2073亿元,同比+42%;归母净利润240亿元,同比+68%;扣非净利润233亿元,同比+61%。其中2026Q3公司收入720亿元,同比+42%,环比+4%;归母净利润79亿元,同比+40%,环比-6%;扣非净利润77亿元,同比+33%,环比-5%。
价格上涨提振矿产铜收入,三季度成本上涨较多。(1)量:2026Q1-Q3公司矿产铜销量/产量分别为56.7/59.7万吨,同比+9%/+10%,完成全年目标中值的76%;其中2026Q3销量/产量分别为19.1/20.9万吨,同比-3%/+10%,环比-2%/+4%。(2)收入:2026Q1-Q3公司矿产铜收入524亿元,同比+36%;毛利率60%,同比+6.4pct。其中2026Q3收入199亿元,同比+54%,环比+19%;毛利率56%,同比+1.5pct,环比-5.6pct。(3)价:2026Q1-Q3公司矿产铜销售均价9.2万元/吨,同比+25%;其中2026Q3销售均价为10.4万元/吨,同比+60%,环比+21%。2026Q1-Q3公司矿产铜单位销售成本3.7万元/吨,同比+7%;其中2026Q3单位销售成本4.5万元/吨,同比+54%,环比+39%。三季度单位销售成本上涨较多,主要系硫酸、硫磺、柴油等生产原料价格上涨较多所致。
钴销量承压,结算方式影响三季度盈利。(1)量:2026Q1-Q3公司矿产钴销量/产量分别为1.3/10.0万吨,同比-75%/+13%,完成全年目标中值的91%;其中2026Q3销量/产量分别为0.7/3.4万吨,同比+44%/+28%,环比-2%/-1%;销量下滑主要系刚果(金)配额制度以及物流周期叠加影响。(2)收入:2026Q1-Q3公司矿产钴收入34.8亿元,同比-44%;毛利率74%,同比+10.5pct。其中2026Q3收入3.2亿元,同比-30%,环比-76%;毛利率-17%,三季度毛利率转负主要系:钴行业通常在发货时以预票价(当月LME钴价)确认收入,但合同约定最终结算价是中票价(往后推10个月的LME均价),差额多退少补;由于钴价在2026年持续回落,因此在前期钴价较高时候确认的收入,在当期进行了抵扣,导致2026Q3钴收入大幅下跌,毛利率转负。(3)价:2026Q1-Q3公司矿产钴销售均价27.5万元/吨,同比+127%;单位销售成本7.2万元/吨,同比+62%。
矿产金业务稳步推进,三季度价格回落。(1)量:2026Q1-Q3公司矿产金销量/产量分别为158/161千盎司(对应分别4.9/5.0吨),产量完成全年目标中值的71%;其中2026Q3销量/产量分别为61/60千盎司(对应分别1.9/1.9吨),环比-1%/+5%。(2)收入:2026Q1-Q3公司矿产金收入47.1亿元,毛利率38%。其中2026Q3收入16.9亿元,环比-7%;毛利率32%,环比-5.9pct。(3)价:2026Q1-Q3矿产金销售均价957元/克,单位销售成本594元/克;其中2026Q3销售均价898元/克,环比-6%;单位销售成本609元/克,环比+3%。
矿产钼价格高增,产销小幅下滑。(1)量:2026Q1-Q3公司矿产钼销量/产量分别为0.97/0.97万吨,同比-10%/-9%,产量完成全年目标中值的75%;其中2026Q3销量/产量分别为0.30/0.29万吨,同比-16%/-20%,环比-17%/-20%。(2)收入:2026Q1-Q3公司矿产钼收入61.1亿元,同比+31%;毛利率46%,同比+4.0pct。其中2026Q3收入21.8亿元,同比+28%,环比+2%;毛利率44%,同比-3.6pct,环比-2.4pct。(3)价:2026Q1-Q3公司矿产钼销售均价62.7万元/吨,同比+45%;其中2026Q3销售均价为73.2万元/吨,同比+52%,环比+22%。2026Q1-Q3公司矿产钼单位销售成本34.0万元/吨,同比+35%;其中2026Q3单位销售成本40.8万元/吨,同比+63%,环比+28%。
矿产钨产销承压,价格波动较大。(1)量:2026Q1-Q3公司矿产钨销量/产量分别为0.38/0.50万吨,同比-32%/-16%,产量完成全年目标中值的72%,钨产量下滑主要系矿石品位下降所致;其中2026Q3销量/产量分别为0.13/0.15万吨,同比-8%/-25%,环比+10%/-16%。(2)收入:2026Q1-Q3公司矿产钨收入39.1亿元,同比+146%;毛利率80%,同比+16.8pct。其中2026Q3收入7.1亿元,同比+49%,环比-42%;毛利率93%,同比+31.7pct,环比+5.6pct。(3)价:2026Q1-Q3公司矿产钨销售均价102.1万元/吨,同比+263%;其中2026Q3销售均价为56.9万元/吨,同比+62%,环比-48%。2026Q1-Q3公司矿产钨单位销售成本20.0万元/吨,同比+95%;其中2026Q3单位销售成本3.7万元/吨,同比-72%,环比-72%,三季度单位成本较低主要系:此前公司钨业务包含外采加工业务,外采原料计入营业成本,三季度外采业务基本停止,相关成本显著降低。
ROE提升,费用率、有效税率维持稳定。(1)盈利能力:2026Q1-Q3公司综合毛利率/净利率为22%/13%,同比分别+0.4pct/+2.0pct;2026Q1-Q3公司ROE(加权)为27%,同比+8.0pct。(2)费用率:2026Q1-Q3公司期间费用率为2.4%,同比+0.2pct,期间费用率维持较低水平;2026Q1-Q3公司有效税率为28%,同比-0.7pct。(3)现金流/负债率:2026Q1-Q3公司经营性现金流净额为135亿元,同比-15%;至2026Q3末,公司资产负债率53%,同比+4.8pct。至2026Q3末公司短期负债比为0.9,短期有息负债有所提升;类现金资产/总有息负债为1.3,类现金资产显著增长,整体债务抵御风险能力较强。
投资建议:公司金铜持续成长,钼、钨等小金属受制于供应端瓶颈,价格中枢提升增厚公司盈利。我们维持公司2026-2028年盈利预测,预计2026-2028年公司归母净利润分别为312/350/400亿元,对应PE分别9/8/7X,维持“买入”评级。
风险提示:
项目进度不及预期:公司重点增量项目建设进度低于预期;
美联储紧缩超预期:美联储收紧货币政策导致金属价格大幅回调;
矿山减停产风险:在运营矿山遭遇不可抗力等因素导致减停产。
最新盈利预测明细如下:
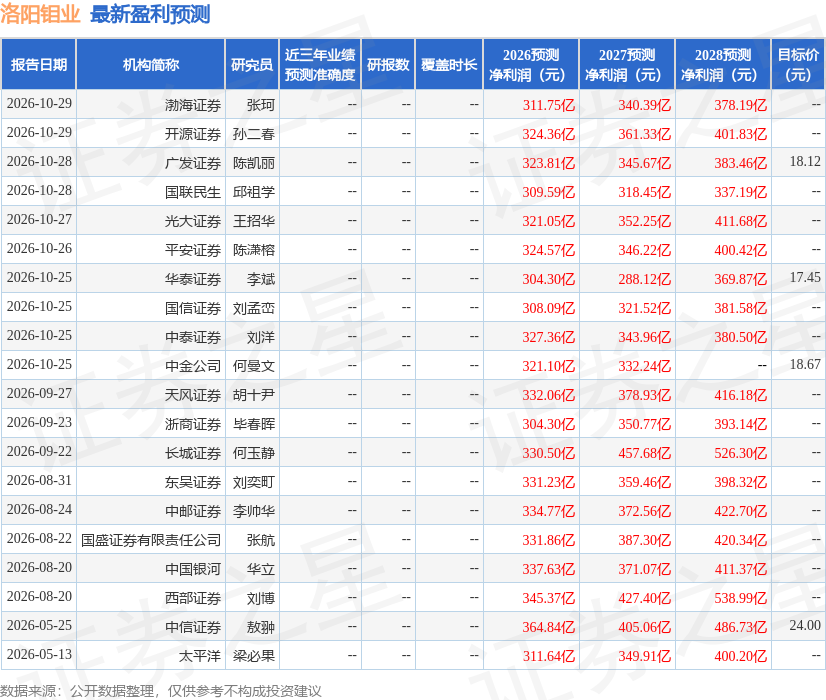
该股最近90天内共有21家机构给出评级,买入评级17家,增持评级4家;过去90天内机构目标均价为18.08。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




