
来源:证星研报解读
2026-11-03 19:53:11
太平洋证券股份有限公司孟昕,赵梦菲近期对三花智控进行研究并发布了研究报告《三花智控:2026Q3收入端稳健增长,看好机器人+液冷业务发展》,给予三花智控买入评级。
三花智控(002050)
事件:2026年10月28日,三花智控发布2026年三季报。2026年前三季度公司实现总营收252.74亿元(+5.18%),归母净利润30.67亿元(-5.40%),扣非归母净利润31.66亿元(+2.68%)。
2026Q3收入端稳健增长,业绩端受汇兑损失和投资浮亏双影响短期承压。1)收入端:2026Q3公司营收达83.74亿元(+7.82%),收入端实现中高个位数正增长。2)利润端:2026Q3公司归母净利润达10.23亿元(-9.64%),短期承压主系当期汇兑损失增加以及汇率衍生工具浮动等投资浮亏所致。
2026Q3毛利率小幅上涨,期间费用率和公允价值波动致使净利率承压。1)毛利率:2026Q3公司毛利率为28.89%(+0.87pct),盈利能力维持稳健提升,主系公司降本增效措施持续落地,叠加全球化供应链协同有效对冲地缘与价格风险的共同助力。2)净利率:2026Q3公司净利率为12.61%(-2.21pct),与毛利率相比出现较明显下滑,主系受到期间费用率波动以及公允价值变动的影响。3)费用端:2026Q3公司销售/管理/研发/财务费用率分别为1.87/5.94/5.29/0.71%,分别同比+0.24/+0.42/+0.16/+0.93pct,其中财务费用率受汇兑损失增加影响涨幅较明显。
投资建议:行业端,全球热管理市场需求持续旺盛,在清洁减碳和中国“双碳”背景下,能效升级有望成为制冷空调电器零部件行业增长点,下游新能源汽车增长或拉动上游汽车零部件需求。公司端,作为全球热管理龙头,前瞻布局仿生机器人、数据中心液冷等业务打造新增长引擎,同时全球产能布局深化,未来收入业绩有望持续提升。我们预计,2026-2028年公司归母净利润分别为42.37/50.11/60.46亿元,对应EPS分别为1.01/1.19/1.44元,当前股价对应PE分别为33.01/27.91/23.14倍。维持“买入”评级。
风险提示:行业竞争加剧、战略新兴业务拓展不及预期、原材料价格波动、汇率波动等风险。
最新盈利预测明细如下:
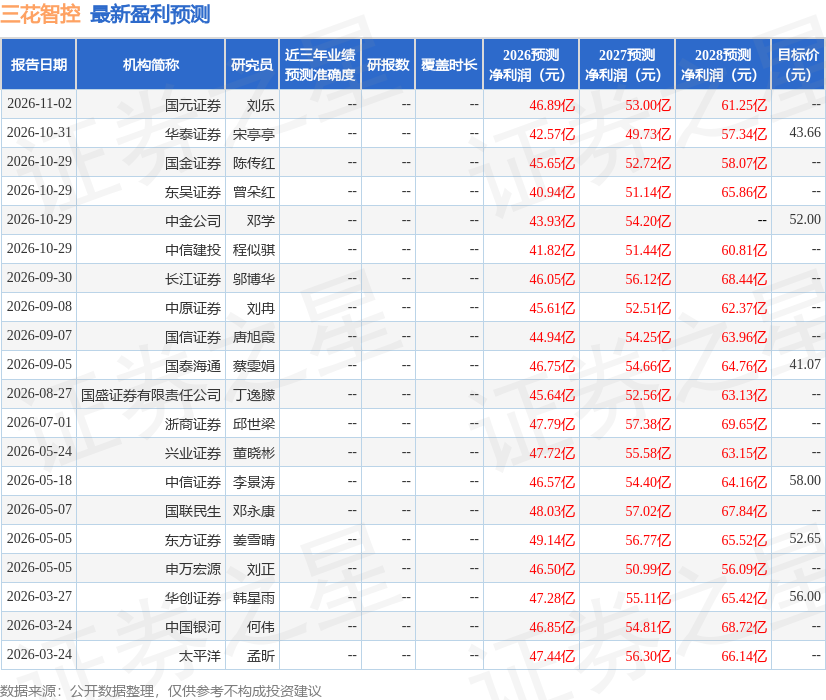
该股最近90天内共有17家机构给出评级,买入评级12家,增持评级5家;过去90天内机构目标均价为45.53。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




