
来源:证星研报解读
2026-11-03 19:52:30
中邮证券有限责任公司吴文吉,徐铭婉近期对德福科技进行研究并发布了研究报告《业绩高速增长,高端占比快速提升》,给予德福科技买入评级。
德福科技(301511)
投资要点
营业收入与净利润同比大幅增长。公司2026年单三季度营收53.87亿元,同比增长68.3%,环比增长10.9%,归母净利润2.04亿元,同比增长631.0%,环比增长75.4%,扣非净利润1.89亿元,同比增长1288.5%,环比增长116.7%。单季毛利率11.38%,同比增加4.67pct,环比增加2.24pct,净利率5.08%,同比增加3.42pct,环比增加1.39pct。
高端电子电路铜箔出货占比持续提升。公司持续推进产品迭代升级,高附加值产品出货占比显著提升,产品结构优化带动公司平均加工费提高,进而提升公司整体盈利能力;同时公司产能利用率同比增加,单位生产成本下降明显,导致公司铜箔产品毛利率上升,利润相应增加。公司HVLP系列铜箔产能正有序释放,9月HVLP铜箔出货量为699.7吨,其中HVLP4铜箔出货量为187吨,较前期有所提升。目前公司高端电子电路铜箔的产能爬坡较为稳定且迅速。公司HVLP各系列产品良率均已稳定在行业领先水平并持续提升,其中HVLP4产品良率已接近行业较高水平。公司良率提升是生产工艺、技术工程能力及团队努力等综合因素共同作用的结果,公司将持续深耕工艺改良,不断提升生产良率与整体运营效率。
载体铜箔业务稳步推进。载体铜箔是公司重点布局的高端新材料业务,为公司核心成长赛道之一。公司采取循序渐进、稳步推进的拓展策略,计划优先切入需求稳定、技术适配度高的光模块市场,目前已与行业头部厂商开展产品批量测试与导入工作。
投资建议
我们预计公司2026/2027/2028年分别实现收入223/256/299亿元,分别实现归母净利润8/27/48亿元,给予“买入”评级。
风险提示:
下游需求不及预期,AI产业发展不及预期,原材料价格波动风险。
最新盈利预测明细如下:
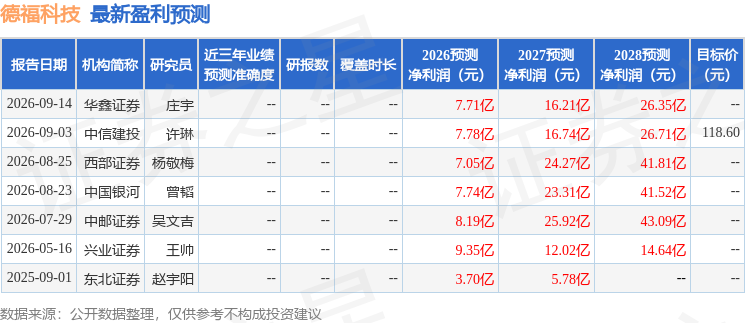
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为118.47。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




