
来源:证星研报解读
2026-11-03 19:52:04
开源证券股份有限公司张宇光,尤诗超近期对东鹏饮料进行研究并发布了研究报告《公司信息更新报告:收入阶段性承压,新品类接棒成长》,给予东鹏饮料增持评级。
东鹏饮料(605499)
基本盘做优,第二曲线做实,维持“增持”评级
东鹏饮料公布2026年三季报,Q1-3实现营业收入185.96亿元,同比增长10.40%;实现归母净利润41.45亿元,同比增长10.21%;实现扣非归母净利润38.51亿元,同比增长8.79%。Q3实现营业收入61.53亿元,同比增长0.75%;实现归母净利润12.78亿元,同比下降7.80%;实现扣非归母净利润12.53亿元,同比下降1.26%。考虑到行业竞争加剧以及原材料成本上涨,我们下调2026-2028年盈利预测,预计2026-2028年归母净利润分别为48.2(-7.0)、51.7(-15.2)、59.6(-19.0)亿元,同比增9.2%、7.3%、15.1%,EPS分别为6.57(-3.22)、7.05(-4.80)、8.11(-5.80)元,当前股价对应PE分别为16.4、15.3、13.3倍,天气影响减弱后,公司基本面有望触底反弹,维持“增持”评级。
传统基本盘承压、新产品与新渠道高增
分产品看,2026Q3能量饮料/电解质饮料/茶饮料/其他饮料收入分别同比变化-8.6%/+0.5%/+145.3%/+17.4%,主要原因:(1)Q3主销区域多雨。(2)Q3饮料行业增速整体下降,能量饮料作为成熟品类受影响比较大。(3)电解质饮料行业竞争加大。分区域看,2026Q3华南/华中/华东/华西/华北收入分别同比-2.6%/-8.1%/+8.2%/-2.8%/+6.2%。分渠道看,2026Q3经销/重客/线上业务收入分别同比-4.9%/+17.7%/+82.4%。经销渠道短期承压,线上渠道延续高增。
主业盈利质量保持稳健,表观利润承压主要受公允价值变动影响
2026Q3公司毛利率45.66%,同比+0.45pct,主要由于PET等原材料成本管控得当以及新品放量带来规模效应;2026Q3销售/管理/财务费用率分别为13.41%/3.25%/0.80%,同比变化-1.84/+0.71/+0.95pct,销售费用率同比回落,预计与冰柜、世界杯等营销投入集中于上半年有关。公司从单品公司向多品类平台升级,同时新基地集中转固带来折旧摊销增加,管理费用率小幅提升。财务费用率提升主要是人民币升值带来汇兑损失增加。第三季度公允价值变动净收益同比减少1.5亿元,是扣非与归母增速差的主要来源。
风险提示:宏观经济下行、市场竞争加剧、主业销售不及预期风险
最新盈利预测明细如下:
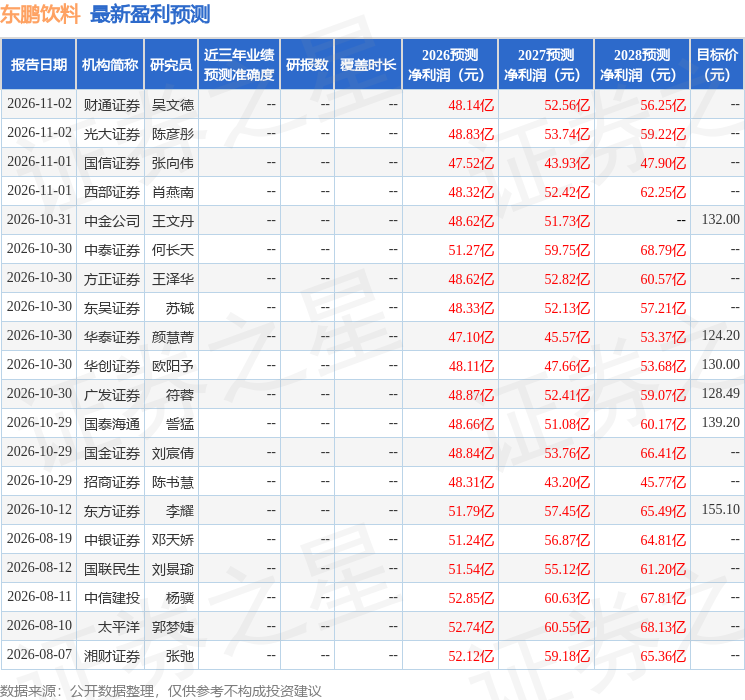
该股最近90天内共有23家机构给出评级,买入评级18家,增持评级5家;过去90天内机构目标均价为134.83。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证星研报解读
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




