
来源:证星公司调研
2026-11-02 21:09:18
证券之星消息,2026年11月2日爱迪特(301580)发布公告称公司于2026年10月30日召开分析师会议,中信建投、兴银基金、远信投资、双安资产、南方基金、东证资管、聚鸣投资、淳厚基金、衍复投资、虢盛资本、鹏扬基金、中金公司、农银汇理、晓喆私募、鹏华基金、宝隽资产、君和资本、德邦基金、博道基金、中庚基金、大摩基金、平安资管、西部证券、中银基金、安联基金、前海人寿、易方达基金、深积资产、大成基金、工银瑞信基金、泰康资产、融通基金、嘉实基金、国联民生证券、平安养老、混沌投资、银华基金、喜世润、贝塔投资、华夏基金、泰旸资产、中信证券、国金证券、招商基金、汇升投资、华能信托参与。
具体内容如下:
问:请公司简要说明一下出口退税取消、汇率变动、股份支付、理财收益等指标对公司三季报表观的影响,如果剔除公司的业绩增速如何?
答:三季报表观业绩受几项阶段性、非经常性因素影响
收入端 出口退税政策调整直接影响公司氧化锆瓷块出口业务的收入确认口径。剔除该项政策变动影响后,公司第三季度营业收入同比增速约15%,前三季度营收同比增速约 20%。
利润端 汇率波动产生的汇兑损益计入当期财务费用,剔除汇兑损益影响后,前三季度归母净利润同比增速约 24%。
公司 6月推出股权激励计划,自 7月起开始计提股份支付费用,并按人员归属分摊至销售费用、管理费用与研发费用。剔除股份支付费用后,第三季度归母净利润同比增速约 2.79%,第三季度扣非归母净利润同比增速约20%。
非经常性因素公司闲置资金主要配置券商浮动收益型凭证,三季度受资本市场指数下行影响,公允价值变动收益有所收缩;该项理财收益属于阶段性波动,可参考第三季度扣非归母净利润反映主业经营水平。
综合剔除上述政策调整、汇率波动、股份支付、理财公允价值变动等阶段性与非经常性因素后公司前三季度营业收入同比增长约 20%,第三季度营收同比增长约 15%;叠加汇率对当期收入确认金额的扰动,实际内生营收增速更高。利润端,前三季度归母净利润同比增速约 30%,扣非归母净利润同比增速约 36%;第三季度扣非归母净利润同比增速约 20%。剔除扰动项后,公司主业经营表现显著优于报表表观业绩。上述剔除口径仅供理解经营趋势,具体数据请以定期报告为准。
Q2请问公司 2026 年三季度国内、海外业务以及材料端和设备端的收入表现分别如何?能否拆分说明?
公司海内外业务呈现分化态势海外业务维持高增,国内短期承压,压力主要集中在设备端,材料端需求总体平稳。
分区域看第三季度境外收入同比+25%,前三季度境外收入同比+28%;国内业务第三季度收入同比下滑约 15%,前三季度同比下滑约 8%。
分产品来看国内材料端基本面保持平稳,前三季度氧化锆瓷块出货量实现同比增长;海外氧化锆瓷块出货量延续高增长态势。设备端方面,第三季度国内设备收入同比下滑,主要源于国内客户经营压力加大,采购预算有所收缩;但设备板块整体仍实现约 30%的增长,海外设备收入增长势头强劲。
针对国内市场现状,公司正依托集采机遇扩大种植体业务份额,通过设备+材料协同模式提升市场渗透率;同时,3D 打印业务将作为后续拉动国内市场、改善国内经营的重要发力方向。
Q3海外三季度主要增长区域有哪些?另外三季度制约海外市场增速的原因有哪些
?海外市场整体保持较快增长,其中欧美表现相对更强。第三季度正值欧美夏季假期,通常对当季业务节奏有一定季节性影响。具体区域数据请以定期报告披露为准。
Q4公司新厂区四季度投产情况如何?对产能和销售有何带动?
目前新厂已进入验厂和试生产阶段。新产线为全自动化布局,产能将随下游需求逐步释放;此前在生产与交付环节确有一定压力,新厂区产能释放后该问题将得到缓解。
Q5东曹整体断供情况对中国氧化锆产业链及公司有何影响?
东曹持续释放的断供信息,侧面佐证其难以从海外其他地区获取氧化钇以满足其生产需求。从长期来看,该政策将有利于我们产业链发展,公司将积极把握由此带来的契机。但相关影响仍受海外供应、下游需求和行业政策等多方面因素影响,存在不确定性,请投资者注意投资风险。
Q6粉体国产替代的可选方案多吗?
粉体厂商市场可选的供应商并不多,行业门槛与壁垒相对较高。规模较大的下游客户对粉体厂商的供应稳定性、质量控制要求较高,中小型企业短期难以满足其要求。
Q7目前 Ultra 替换 Pro 的进展如何,使用万微粉体后,预计会给公司带来多少的毛利率的提升?
公司正在积极推进 Ultra 替换 Pro 的进程,切换进展顺利,下游客户反馈良好,普遍认为产品确有升级。使用万微粉体后就单品而言,规模化生产后,毛利率将得到一定提升。
Q8大客户以 Ultra 替换 Pro 的验证周期如何,是否需要验厂?
大客户验厂主要发生于首次合作阶段;已合作客户切换产品无需重新验厂,多为小批量测试,平均约 2 个月,再进入产线小批量使用并观察市场表现,大客户完成切换通常最短约需 3 个月。具体验证周期因客户情况和产品应用场景而异。
Q9公司如何展望国内收入,明年国内业务是否还会下滑?
我们不会给明年确定量化指引。但可以明确,国内下滑主要是竞争加剧和结构换挡导致,不是需求整体萎缩。后续公司重点围绕三方面一是依托集采扩大种植体国内份额;二是通过设备和材料协同做深客户渗透率;三是渠道下沉继续扩大覆盖,同时推进 3D 打印等新业务作为国内市场的后续发力方向。
爱迪特(301580)主营业务:致力于自主研发、生产、销售具有国际竞争力的氧化锆瓷块等口腔修复材料,并依托对口腔医疗行业的深入理解和良好的客户基础,研发、生产并销售口腔数字化设备,通过技术创新和数字化改造传统齿科,助力口腔行业的数字化转型和智能化发展。
爱迪特2026年三季报显示,前三季度公司主营收入8.69亿元,同比上升16.46%;归母净利润1.47亿元,同比上升3.78%;扣非净利润1.34亿元,同比上升5.82%;其中2026年第三季度,公司单季度主营收入2.88亿元,同比上升10.33%;单季度归母净利润4237.22万元,同比下降14.38%;单季度扣非净利润4147.38万元,同比下降0.84%;负债率12.13%,投资收益1793.73万元,财务费用2225.38万元,毛利率53.24%。
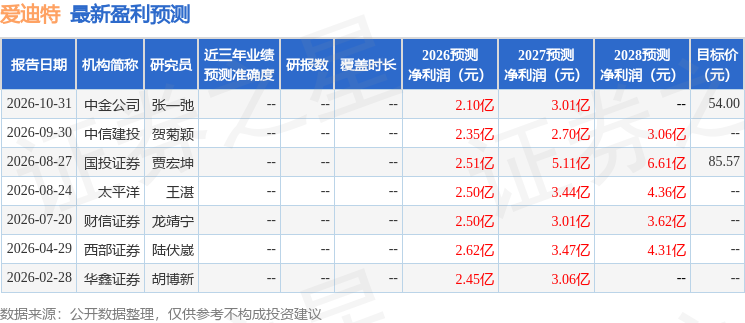
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为69.79。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出244.19万,融资余额减少;融券净流入9.31万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




