
来源:证星公司调研
2026-11-02 21:20:29
证券之星消息,2026年11月2日泰格医药(300347)发布公告称公司于2026年10月29日召开业绩说明会,兴业证券、中金证券、国泰海通证券参与。
具体内容如下:
一、介绍公司所处行业近期情况
中国创新药行业前三季度维持高景气,政策与融资环境同步改善,具体如下: 1、临床研究数量与出海交易保持增长:CDE临床试验数量在 2026年前三季度超过 2200个,同比增长接近 20%。 2、中国开展的新药临床研究项目:药企在中国开展的新药创新药临床研究项目数量超过 2400个,稳居全球第一位。 3、License-out交易:2026年前三季度国内创新药出海交易已有 175笔,接近 2025年全年的 188笔。 4、授权首付款:2026年前三季度授权首付款达到 73亿美元,同比增长 54%,占全球首付款总额的 40%,并超过2025年全年的 71.91亿美元。10月已有多项出海交易达成,包括首付款达 5.75亿美元 mRNA创新药出海交易;多家被投公司 10月也完成较好的 PE/VC融资,创新药出海和一级市场融资趋势有望在四季度延续。 5、PE/VC及市场融资:2026年前三季度创新药 PE/VC及市场融资金额达到 59.5 亿美元,同比增长 95%,并超过2025年全年的 52.6亿美元;一级市场融资复苏与创新药海外授权活跃形成共振。 6、产业政策首次提出量化目标,监管规则持续优化:
十五五规划量化要求:医药发展十五五规划首次对创新药行业提出量化要求,创新药产业年均增速目标为 20%以上,First-in-Class在十五五结束时希望占全球 25%。 7、监管优化:药品管理法实施条例 23年来首次全面修订,新版 GCP实行,以推动临床试验行业高质量发展。问:公司回答了投资者,具体如下:
答:二、公司了投资者提问,具体如下
问:公司订单构成情况
答:试验阶段合同向 MNC、国内药企、I制药公司和早期项目倾斜;新订单中MNC药企和国内药企占比同比继续提高。
从试验阶段看,早期临床试验订单占比同比继续提升,反映行业复苏和更多早期项目启动。
2026 年 8 月,公司首次成立专门服务海外客户的海外BD部门,覆盖海外客户来中国以及在欧美等当地开展临床两类需求。
问:前三季度收入增长,各版块的具体表现如何?
答:临床相关的各业务板块,包括海外运营业务受益于存量项目逐渐出清、行业复苏和新需求暖,收入重新到相对良好的增长态势(公司半年度报告已有陈述)。此外,其他业务板块也均有增长或维持稳健的业务发展趋势。
人民币对美元持续升值对海外表观收入增长造成负面影响。
问:公司目前 AI进度如何
答:公司子公司泰雅科技自研的泰雅 I 大模型平台已于2025 年完成技术落地并投入商用。平台依托多模态大模型底座,融合知识检索与 RG 应用,目前已应用在医学翻译、医学写作、药物警戒等业务领域,未来还将延伸至不同的临床业务场景。
公司仍会持续进行 I投入以便能加速提高工作效率,助力提升临床研发速度。
同时公司也深刻意识到临床 I应用受强监管,会积极关注该类行业监管政策。
问:公允价值变动情况
答:2026年前三季度,以公允价值计价的投资组合产生较大负向变动,主要由于二季度波动以及 9月下旬市场波动显著加大,导致直接或通过基金间接持有的部分上市公司股票公允价值减少。
公司对新投资延续更审慎态度,未来聚焦早期创新药投资领域,并力争每年退出投资多于新增投资。
泰格医药(300347)主营业务:临床试验技术服务和临床试验相关服务及实验室服务。
泰格医药2026年三季报显示,前三季度公司主营收入57.92亿元,同比上升15.23%;归母净利润-2.72亿元,同比下降126.66%;扣非净利润4.5亿元,同比上升38.08%;其中2026年第三季度,公司单季度主营收入20.84亿元,同比上升17.38%;单季度归母净利润1.41亿元,同比下降77.85%;单季度扣非净利润1.72亿元,同比上升49.62%;负债率16.88%,投资收益2932.85万元,财务费用6575.23万元,毛利率27.35%。
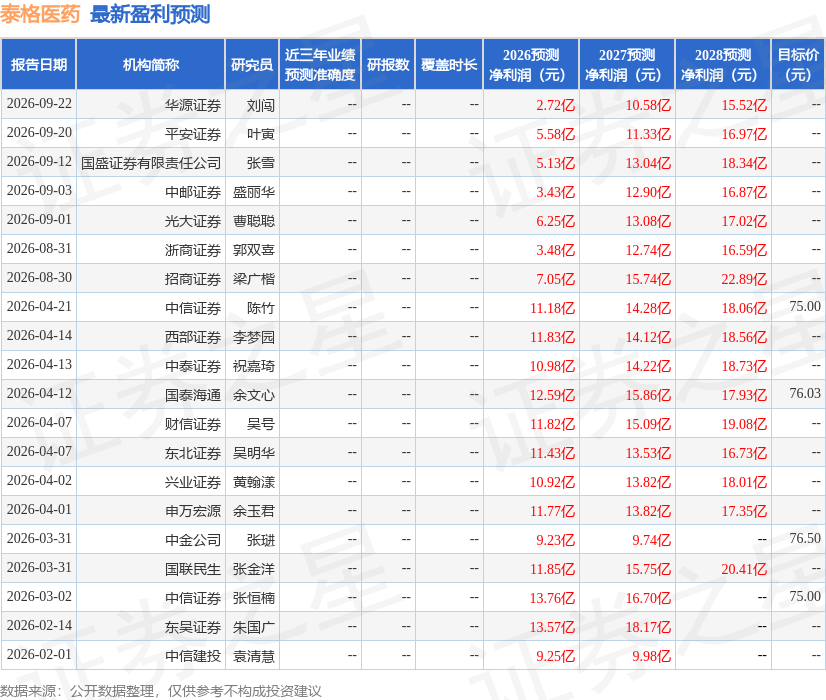
该股最近90天内共有12家机构给出评级,买入评级9家,增持评级3家;过去90天内机构目标均价为76.5。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.65亿,融资余额减少;融券净流出35.69万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




